
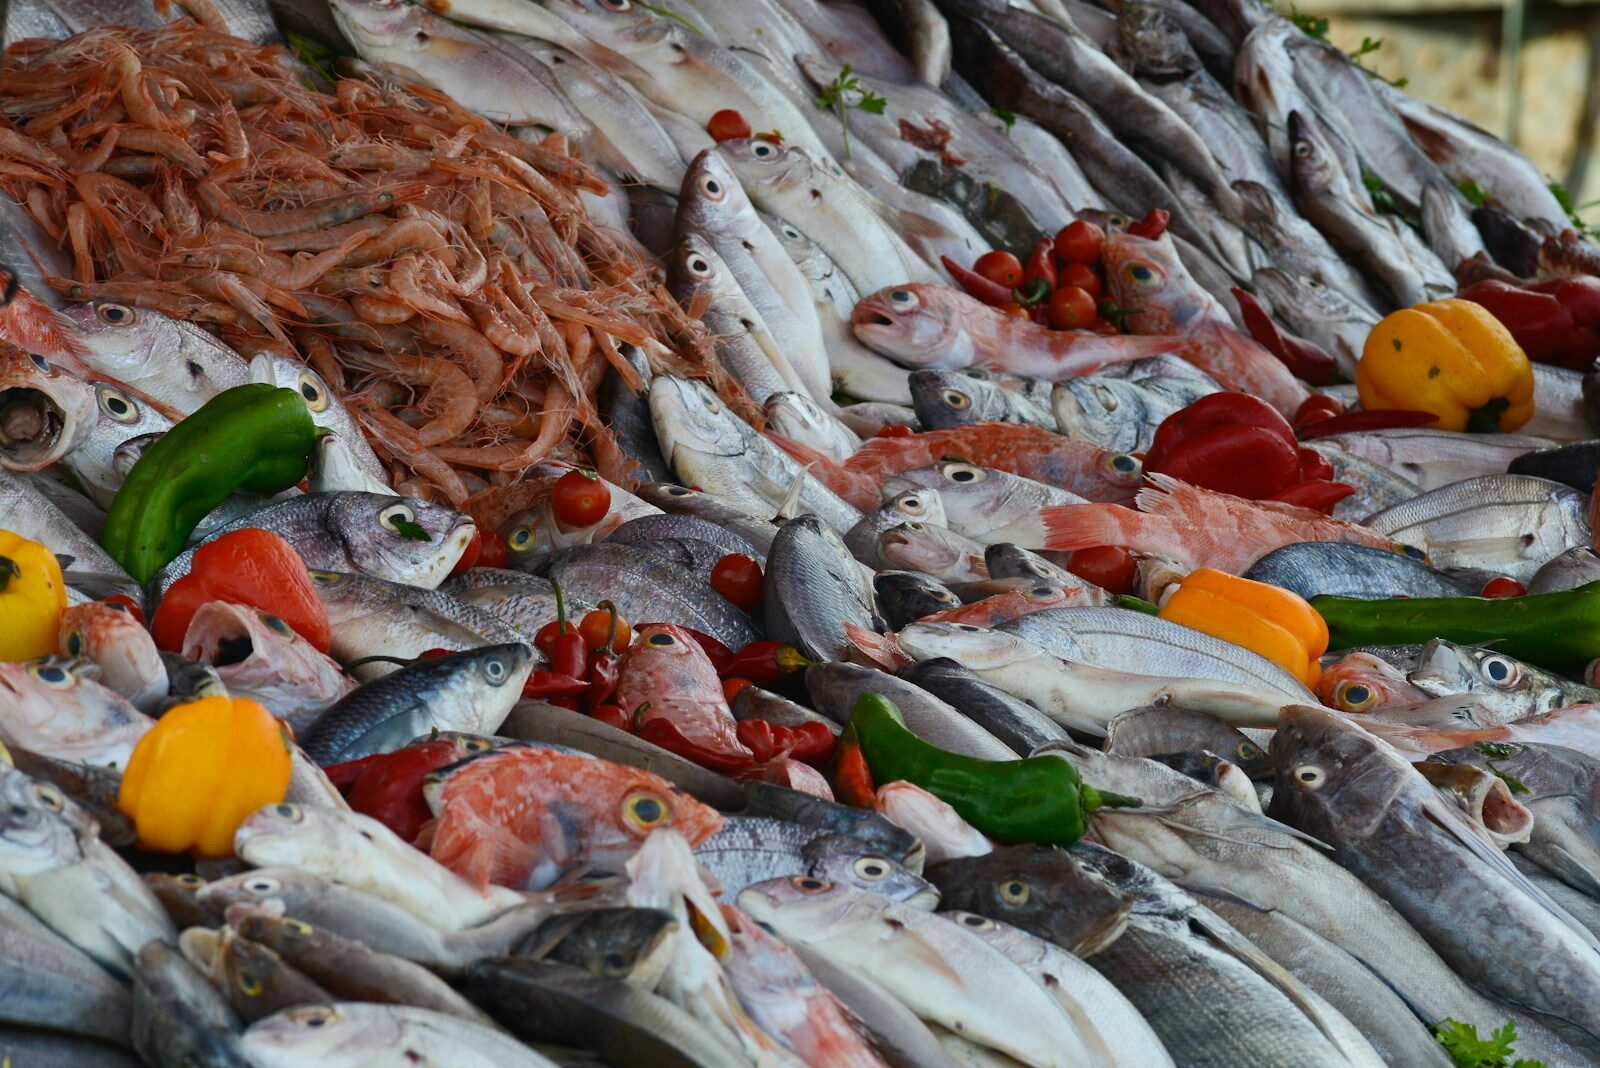
Para proteger la viabilidad financiera de tu negocio ante cualquier imprevisto, es fundamental contar con un seguro multirriesgo pescadería adaptado a las dinámicas reales de esta actividad.
Mantener una pescadería es un negocio exigente. Las jornadas comienzan de madrugada en Mercamadrid, Mercabarna o la lonja local. También implica un control milimétrico de la cadena de frío. Trabajar diariamente con agua, hielo, humedad constante, maquinaria especializada y un producto altamente perecedero expone a este comercio a incidentes muy particulares.
Riesgos específicos en el día a día de una pescadería
A diferencia de otros comercios minoristas, una pescadería se enfrenta a una combinación de factores que incrementan de forma notable la probabilidad de sufrir siniestros. Los riesgos más críticos que un mediador de seguros analiza al evaluar este tipo de establecimientos son los siguientes:
- Deterioro de mercancías: El pescado y el marisco fresco tienen una vida útil extremadamente corta. Una interrupción del suministro eléctrico o una avería en las cámaras frigoríficas puede arruinar el inventario de toda una semana en pocas horas.
- Caídas y resbalones de clientes: El constante manejo de hielo y agua para mantener el producto fresco genera zonas húmedas y resbaladizas en el suelo del local, lo que eleva el riesgo de reclamaciones por Responsabilidad Civil.
- Daños por agua y humedad: El uso diario de mangueras para la limpieza de mostradores y la licuación del hielo de conservación sobrepasan a menudo la capacidad de los sumideros, provocando filtraciones a locales colindantes o sótanos.
- Rotura de maquinaria crítica: La máquina de hielo, la balanza de precisión, la sierra de congelados y los motores de las vitrinas expositoras son el corazón del negocio. Su paralización detiene las ventas de inmediato.
Coberturas habituales frente a coberturas opcionales
Al contratar tu póliza, distingue con claridad qué garantías se incluyen de forma estándar. Y destaca cuáles debes solicitar expresamente como coberturas opcionales. Así evitarás sorpresas desagradables.
Coberturas habituales (Garantías básicas)
La mayoría de los seguros de comercio para pescaderías incluyen coberturas estructurales estándar. Entre ellas destacan los daños por incendio, explosión, caída de rayo y los daños por agua derivados de la rotura accidental de tuberías generales. También se suele incluir la rotura de lunas, espejos y los cristales del mostrador expositor. Se añade una cobertura básica de robo de mercancías y dinero en efectivo dentro de la caja fuerte o del mostrador. Solo si existen medidas de seguridad previas declaradas en la póliza.
Coberturas opcionales (Imprescindibles para tu pescadería)
Para que un seguro multirriesgo pescadería ofrezca una protección real, es vital incorporar garantías específicas que complementen el paquete básico:
- Pérdida de mercancías en cámaras frigoríficas. La cobertura cubre el valor del pescado y marisco perdido por temperaturas anómalas. Estas variaciones son causadas por fallo del fluido eléctrico de la distribuidora o por avería del aparato.
- Avería de maquinaria: la póliza cubre costes de reparación de componentes internos. Incluye la sustitución de esos componentes en vitrinas, congeladores o fabricadores de hielo. Esto ocurre ante un fallo electromecánico accidental.
- La pérdida de beneficios puede ocurrir si se paraliza la actividad. Si, debido a un siniestro cubierto, te ves obligado a cerrar la pescadería durante varios días. Esta cobertura abona una indemnización diaria pactada para cubrir los costes fijos mientras no puedas facturar.
Nos hemos encontrado en nuestro trabajo diario comerciantes que han tenido un siniestro y no tenían contratadas coberturas importantes como estas. Habían hecho el seguro para su comercio por bajo precio y no se habían fijado en nada más. Nuestra agencia de seguros, tanto en este como en otros tipos de seguros siempre asesoramos para proteger, el precio debe ser razonable, pero no tan bajo que se contrate un seguro «inútil» en un siniestro de importancia.
¿Cómo funciona realmente el seguro cuando ocurre un siniestro?
La utilidad de una póliza no se mide por lo escrito en el papel. Es por cómo responde la aseguradora en el momento de la verdad. Veamos el comportamiento de las coberturas ante los dos siniestros más comunes en este sector:
Escenario A: Un cliente resbala y se lesiona en el local
Un cliente entra en la pescadería. Sucede una caída al pisar una zona con agua derramada de la bandeja del pescado. Le provoca una fractura de muñeca. En este caso, entra en juego la cobertura de Responsabilidad Civil de Explotación. La aseguradora se encargará de la defensa jurídica del pescadero frente a la reclamación de la víctima y, si se determina la responsabilidad del comercio, asumirá el pago de la indemnización correspondiente por las lesiones y el tiempo de baja. No obstante, si el suelo no dispone de medidas antideslizantes o si el asegurado cometió una negligencia grave demostrable, la compañía podría poner reparos o aplicar condiciones particulares especiales.
Escenario B: El compresor de la cámara frigorífica se rompe en fin de semana
El sábado por la tarde, tras cerrar, el motor de la cámara principal se avería. El lunes por la mañana, todo el marisco y pescado almacenado para empezar la semana está inservible. Si dispones de la cobertura opcional de bienes en cámaras frigoríficas, el perito de la aseguradora evaluará la causa de la avería de la maquinaria para verificar que no se debe a la falta de mantenimiento del aparato y solicitará las facturas de compra del género para cuantificar la pérdida económica e iniciar el proceso de indemnización.
CONSEJO EXPERTO: La cobertura de deterioro de bienes refrigerados no debe faltar nunca y además debe tener el capital correcto. Con este detalle se van a evitar gastos importantes en caso de corte de luz o averías que dejen el género de la pescadería estropeado.
Límites, exclusiones y zonas de conflicto con la aseguradora
Es fundamental leer la letra pequeña para saber exactamente qué no te va a pagar la compañía de seguros. Uno de los mayores focos de conflicto es el desgaste paulatino. El seguro cubre accidentes, no el deterioro natural por el paso del tiempo. Si un compresor deja de funcionar simplemente porque ha llegado al final de su vida útil y no por un fallo repentino, la aseguradora rechazará el siniestro de avería de maquinaria, y consecuentemente, podría rechazar también la pérdida de los alimentos que contenía si la póliza vincula ambas coberturas.
Otro aspecto crucial son las franquicias y los límites máximos de indemnización. Por ejemplo, la garantía de mercancías en cámaras frigoríficas suele tener un límite máximo (por ejemplo, 3.000 o 6.000 euros de capital asegurado) y a menudo aplica una franquicia del 10% del importe del siniestro a cargo del asegurado. Es vital revisar estos importes antes de la firma para asegurarse de que coinciden con el valor real del stock máximo que puedes llegar a acumular, especialmente en épocas de campaña como Navidad.
Para evitar malentendidos sobre lo que puedes y no puedes asegurar bajo estas condiciones, te recomendamos analizar las distintas opciones del mercado y conocer lo que realmente cubre un seguro para una pescadería para encontrar el equilibrio exacto entre las coberturas indispensables y tu presupuesto diario.
Errores habituales al contratar que debes evitar
Como mediador con amplia experiencia, he visto cómo pequeños descuidos en la contratación se convierten en dramas financieros durante un siniestro. Presta atención a estos errores frecuentes:
- Infraseguro de mercancías: Declarar que tienes un valor de stock de 2.000 euros cuando en fechas clave puedes llegar a almacenar marisco por valor de 8.000 euros. Si ocurre un siniestro, la aseguradora aplicará la regla proporcional y te indemnizará únicamente por un porcentaje del daño real sufrido.
- No declarar correctamente las medidas de seguridad: Si indicas en la póliza que dispones de persiana metálica exterior con cierre de seguridad y alarma conectada a central para obtener una rebaja en la prima, pero en el momento de un robo la alarma estaba desconectada o la persiana levantada, la compañía tiene derecho a reducir drásticamente la indemnización o incluso a rechazar el siniestro.
- Omitir la antigüedad de la maquinaria: Muchas aseguradoras excluyen la cobertura de avería de maquinaria o limitan la indemnización por pérdida de mercancías si los aparatos frigoríficos tienen más de 10 años de antigüedad sin un contrato de mantenimiento técnico en vigor.
Las tiendas de alimentación en general necesitan un seguro específico para ganar tranquilidad.
Qué hacer inmediatamente después de sufrir un siniestro en tu pescadería
Si sufres un incidente en tu pescadería, la agilidad y el orden a la hora de recopilar las pruebas determinarán el éxito de la indemnización por parte de la aseguradora. Sigue estos pasos sin demora:
- Mitiga los daños: En la medida de lo posible, intenta salvar lo que puedas o trasladar el género a otra cámara si dispones de ella. No obstante, si el pescado está en mal estado, apártalo pero no lo tires inmediatamente a la basura.
- Toma pruebas visuales exhaustivas: Haz fotografías detalladas y vídeos de la maquinaria averiada, del género dañado en el que se aprecie su estado y de las zonas afectadas por el agua o el fuego.
- Conserva la documentación de origen: Guarda las facturas de compra del pescado de los días previos al siniestro, los albaranes de entrega y las facturas de mantenimiento de las cámaras que demuestren que los equipos estaban bien cuidados.
- Anota la pérdida de temperatura: Si dispones de registros de temperatura (obligatorios por normativas sanitarias), exporta o fotografía el registro que demuestre el momento exacto de la interrupción del frío.
- Notifica el siniestro a tu mediador: Hazlo dentro del plazo legal de los 7 días posteriores al incidente para que podamos guiarte en el proceso de peritaje y evitar que el retraso en la comunicación complique la resolución del caso.
Si quiere saber más sobre seguros para comercios le invitamos a ver nuestro Canal de Youtube con videos y podcast sobre seguros que confiamos le serán de utilidad para conocer y así gestionar mejor sus seguros.
Deja una respuesta