El sector de la hostelería, la alimentación y el comercio minorista de productos perecederos depende de una infraestructura de frío constante. Una avería imprevista en cámaras frigoríficas, expositores o arcones congeladores puede traducirse en cuestión de horas en la pérdida total del género. Ante este riesgo crítico, la garantía de deterioro de bienes refrigerados es una cobertura clave. Es una de las coberturas más importantes dentro de una póliza multirriesgo de comercio.
1. ¿Qué es exactamente la cobertura de bienes refrigerados?
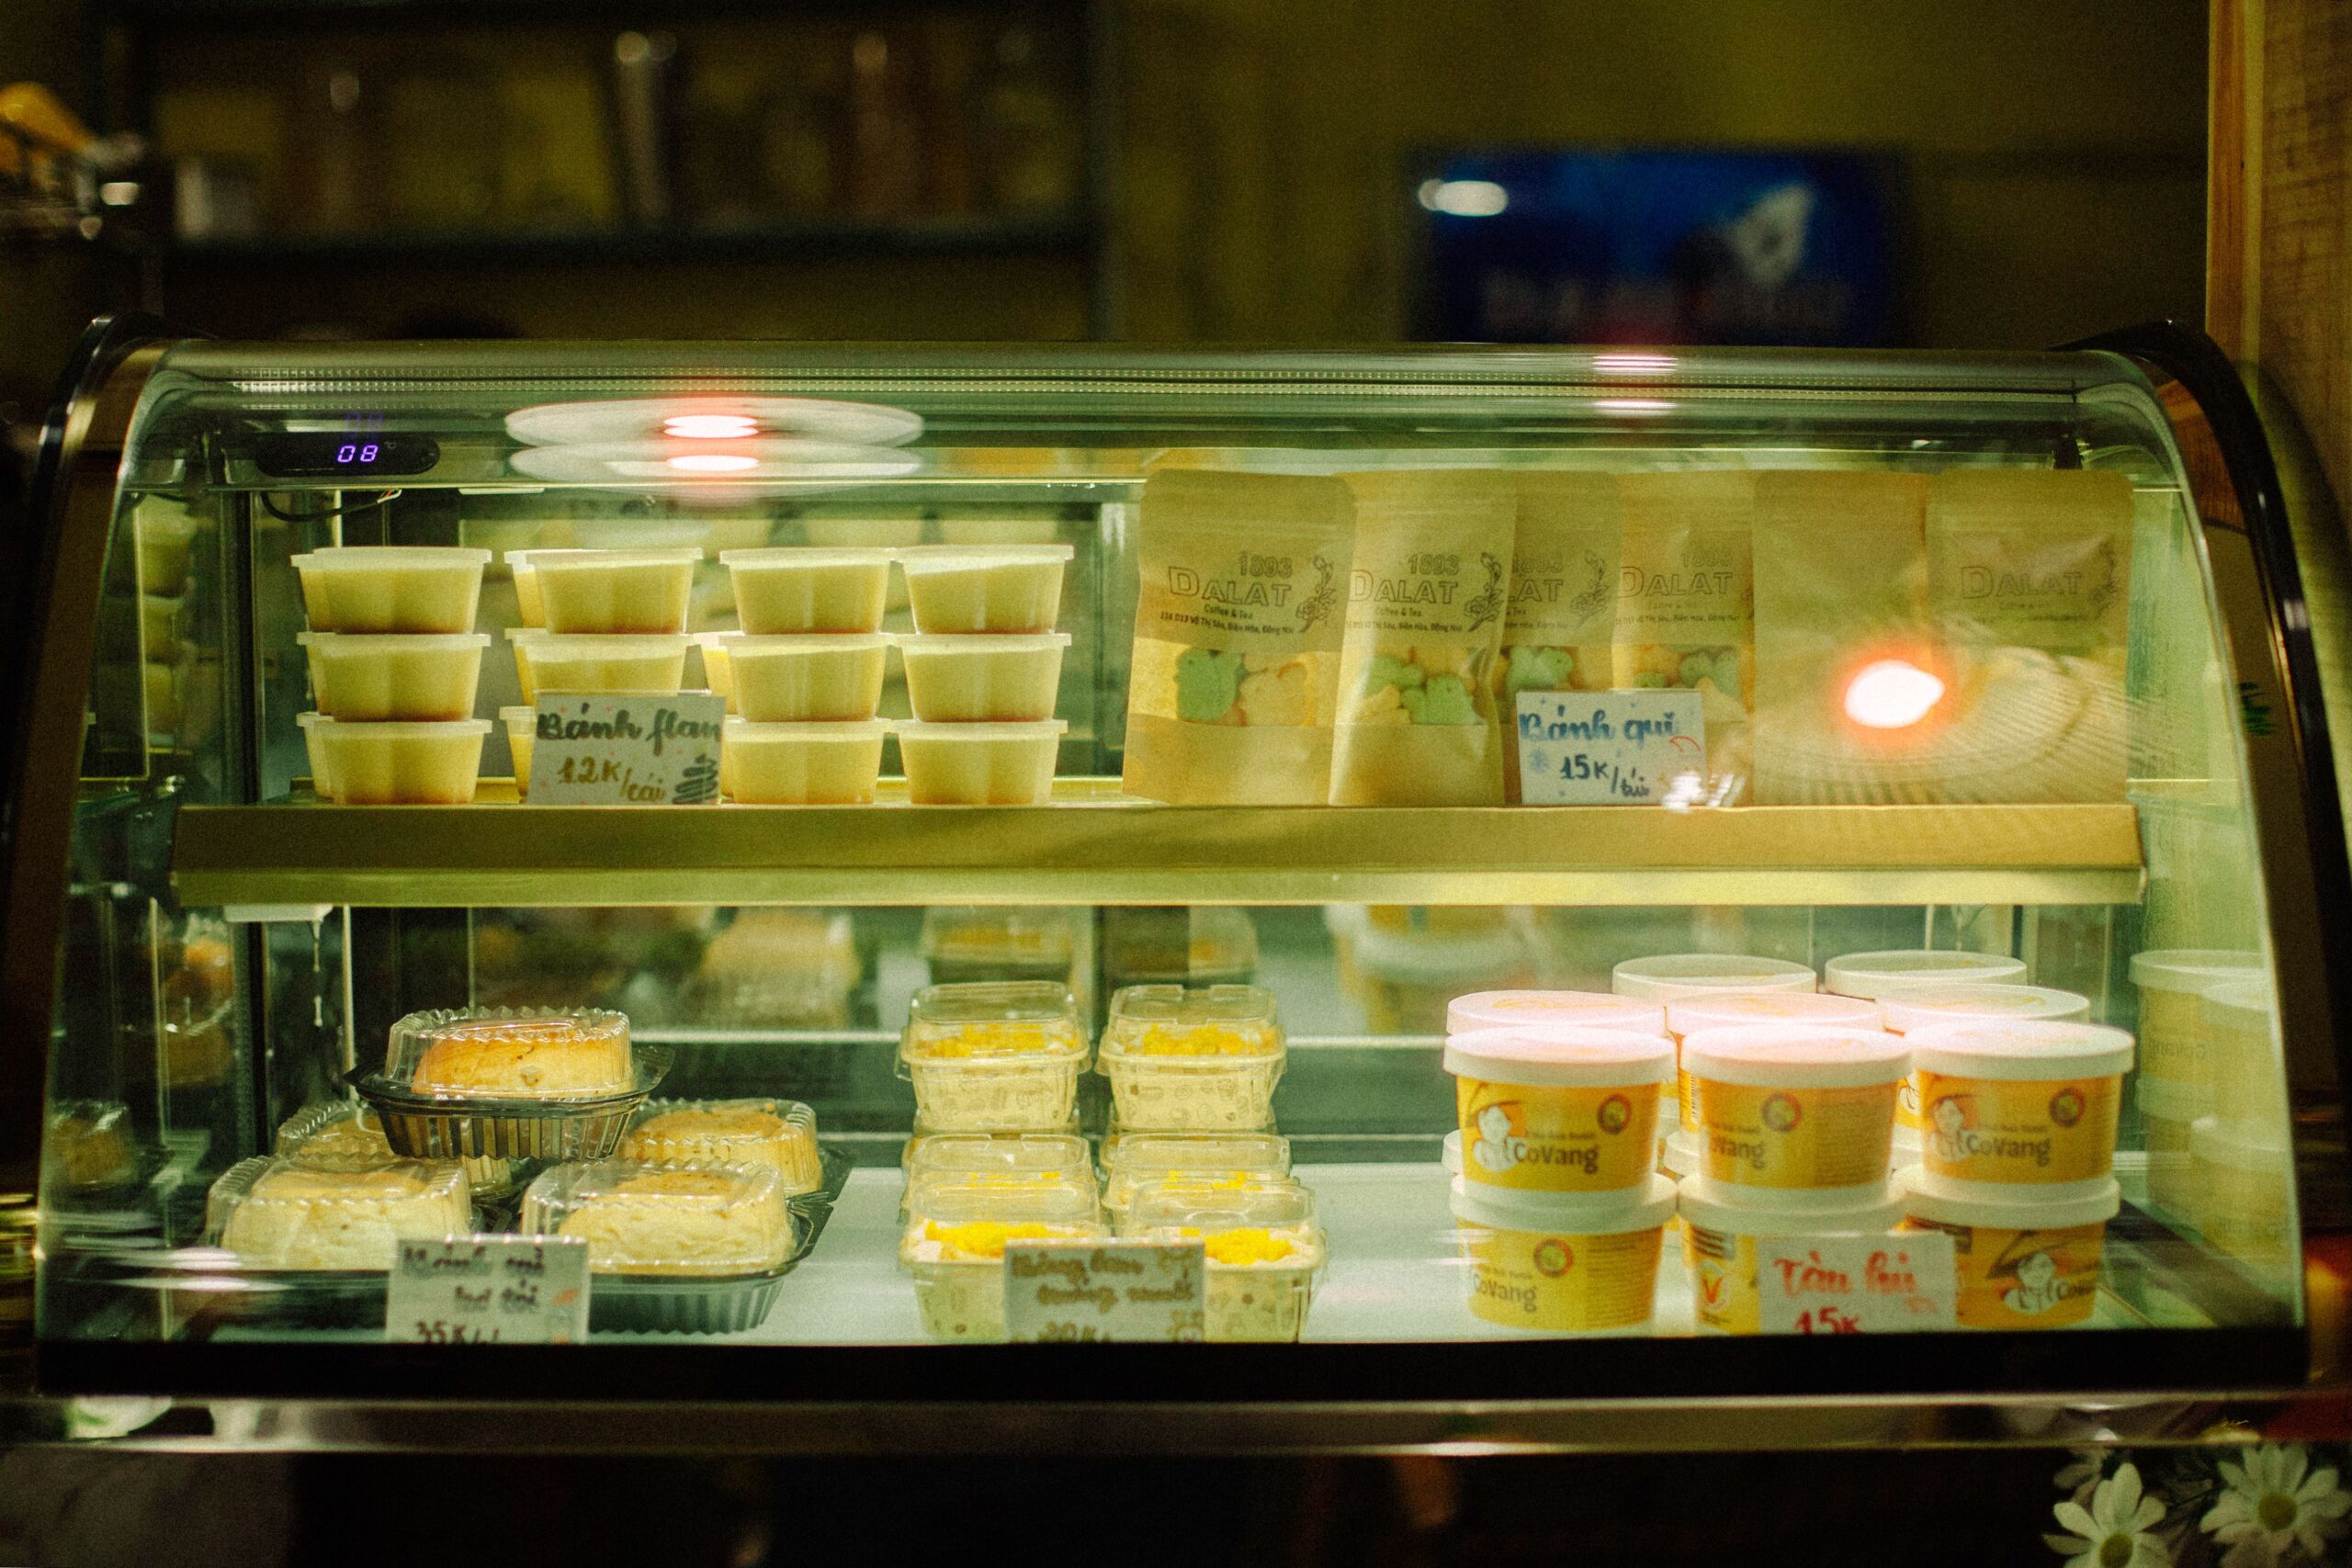
Esta cobertura está diseñada para indemnizar al asegurado por la pérdida material de mercancías perecederas (alimentos, medicamentos, flores, etc.) que se encuentran almacenadas en cámaras frigoríficas, congeladores o vitrinas expositoras, a consecuencia de un daño imprevisto y directo en la maquinaria o de un corte en el suministro eléctrico.
A diferencia de la cobertura de daños eléctricos,que suele cubrir únicamente la reparación o sustitución del motor o del aparato averiado, la cobertura de refrigeración protege el valor económico del género dañado, evitando que el comerciante asuma un quebranto financiero drástico.
2. Causas principales cubiertas por la póliza
Para que el asegurador atienda el siniestro, el deterioro del género debe derivar de causas tasadas en las condiciones generales o especiales del contrato. Entre las más habituales destacan:
Avería accidental de la maquinaria: Fallos mecánicos o eléctricos internos del compresor, termostato o sistema de refrigeración.
Falta de suministro eléctrico: Cortes de luz generalizados o fallos en la acometida externa que detengan el funcionamiento de las instalaciones de frío de forma continuada (suele exigirse un tiempo mínimo de interrupción, habitualmente superior a 4 o 6 horas).
Fuga de gas refrigerante: Escape imprevisto del fluido frigorígeno que provoque la pérdida repentina de temperatura en los recintos cerrados.
Acción involuntaria de terceros: Manipulación errónea o desconexión accidental del cuadro eléctrico por parte de personal ajeno al establecimiento.
3. ¿Cómo actúa el seguro ante un siniestro de frío?
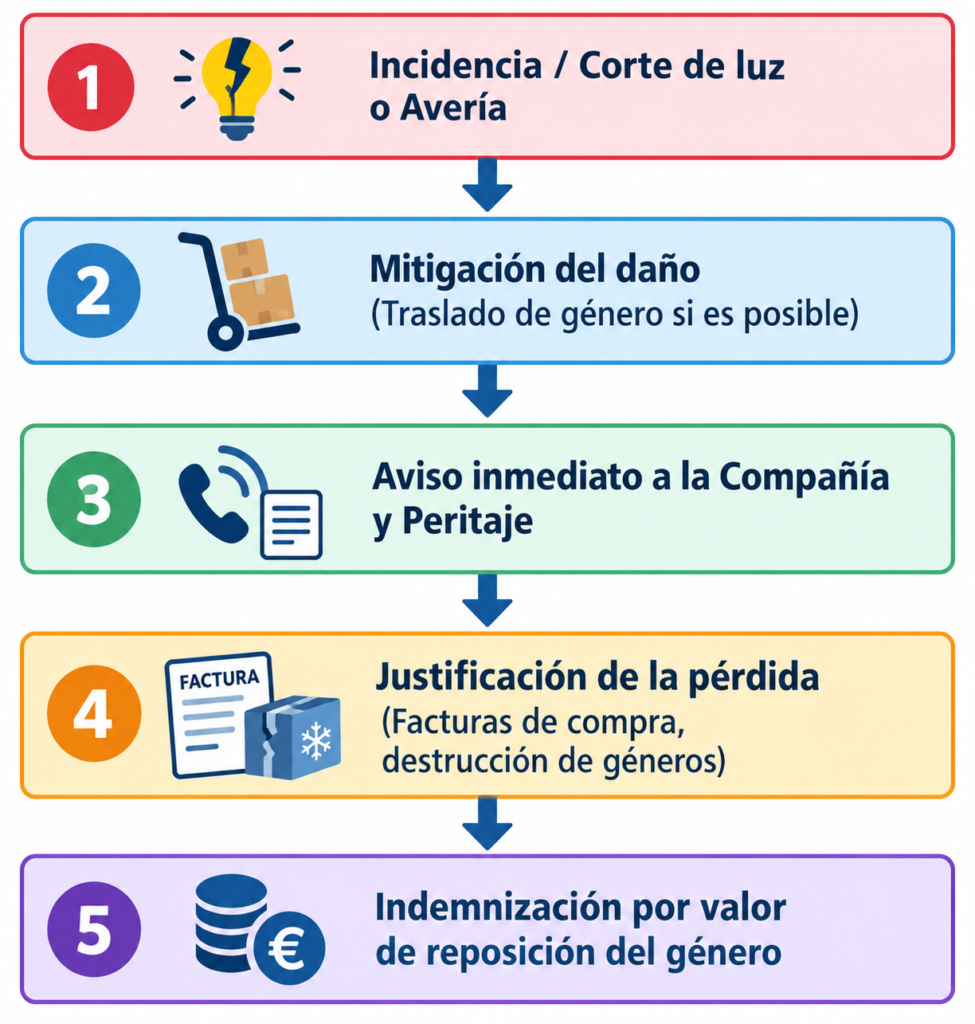
Cuando se produce una incidencia de este tipo, el proceso de tramitación requiere una serie de pasos rigurosos para garantizar el éxito de la indemnización:
Mitigación de daños: El asegurado tiene la obligación legal de intentar salvar la mercancía no afectada si dispone de alternativas viables (por ejemplo, trasladar productos a otra cámara operativa).
Peritaje y justificantes: Será imprescindible aportar las facturas de compra del género afectado, libros de registro de sanidad (si procede) y el certificado del servicio técnico que atestigüe la causa de la avería o el informe de la compañía eléctrica sobre el corte de suministro.
4. Exclusiones comunes: Lo que debes revisar en tu contrato
No todos los siniestros de frío están cubiertos automáticamente. Es fundamental revisar las exclusiones de la póliza para evitar sorpresas desagradables:
Falta de mantenimiento: Si el perito determina que la avería se produjo por una negligencia continuada, falta de revisiones oficiales obligatorias o acumulación de suciedad en los condensadores, la aseguradora denegará el pago.
Desconexión voluntaria: El apagado manual del cuadro eléctrico o de la cámara por parte del propio comerciante o sus empleados al cerrar el local (si no responde a un protocolo de seguridad justificado).
Obsolescencia o caducidad previa: Género que ya estuviera en mal estado o caducado antes de producirse el fallo técnico.
Falta de sistemas de alarma o control: Algunas pólizas muy específicas exigen la instalación de sondas de temperatura con alarma remota para locales con mercancías de altísimo valor.
5. Consejos clave para proteger tu comercio
Una correcta gestión del riesgo minimiza tanto la probabilidad de siniestro como los posibles conflictos con el perito de la compañía:
Mantenimiento preventivo periódico: Contrata un servicio de revisión anual con un técnico homologado y guarda siempre las facturas de las intervenciones. Esto demuestra ante la aseguradora una diligencia debida.
Revisa los capitales asegurados: Asegúrate de que el límite máximo de indemnización por siniestro para la partida de «bienes refrigerados» se ajusta al stock máximo estacional que almacenas en tus cámaras (por ejemplo, en campañas de Navidad o verano). Un infraseguro penalizaría la indemnización proporcionalmente.
Comprueba la franquicia: Muchas pólizas aplican una franquicia temporal (horas de corte) o económica fija por siniestro. Conocer este dato te ayudará a dimensionar el verdadero alcance de la cobertura.
Gestionar un local comercial o una tienda implica hacer frente a infinidad de imprevistos diarios. Desde una pequeña fuga de agua hasta un robo a plena luz del día, cualquier siniestro en un establecimiento no solo genera un gasto directo de reparación, sino que puede obligar a paralizar las ventas y perder clientes. Veamos los siniestros mas habituales en comercios y formas de evitarlos o minimizar los daños.
Como mediadores de seguros, comprobamos a diario cómo muchos propietarios de negocios desconocen los incidentes más recurrentes hasta que sufren uno en su propio local.
A continuación, repasamos cuáles son los siniestros más habituales en los comercios, qué pérdidas conllevan y cómo responde una póliza de multirriesgo comercio adecuada.
1. Daños por agua: El rey de los siniestros comerciales
Las averías en las instalaciones de agua encabezan año tras año las estadísticas de partes al seguro en el sector comercio.
Causas frecuentes: Roturas de tuberías comunitarias o propias, atascos en bajantes, grifos abiertos en aseos por despiste de clientes o goteras procedentes del piso superior.
El verdadero problema: El agua rara vez afecta solo al continente (paredes o suelos). Lo más costoso suele ser el deterioro del género o mercancía almacenada en stock y los daños a la maquinaria eléctrica.
2. Robos y expoliación: Mercancía y dinero en caja
El delito en los establecimientos comerciales abarca desde el robo con fuerza fuera del horario de apertura hasta el atraco directos bajo amenaza (expoliación).
Robo de stock y maquinaria: Los asaltantes suelen buscar productos de fácil salida en el mercado negro o equipos informáticos y de cobro (TPVs).
Daños materiales de acceso: Forzamiento de persianas metálicas, rotura de cerraduras o cristales de escaparates para acceder al interior.
Hurto al cliente y dinero en efectivo: Coberturas clave que permiten recuperar el efectivo sustraído de la caja registradora o de la caja fuerte.
3. Responsabilidad Civil: Caídas de clientes y productos defectuosos
Un negocio abierto al público asume una responsabilidad legal constante sobre todo lo que ocurre dentro de sus instalaciones.
Caídas y tropezones: El suelo mojado sin señalizar, un escalón en mal estado o un felpudo levantado son causa frecuente de lesiones de clientes que derivan en reclamaciones económicas elevadas.
Caída de estanterías o elementos decorativos: Desprendimiento de carteles o productos mal apilados que impactan sobre un comprador.
RC de Producto: En tiendas de alimentación o comercio minorista, cualquier daño causado por un producto vendido defectuoso exige contar con una cobertura de Responsabilidad Civil bien dimensionada.
4. Incendios, explosiones y daños eléctricos
Aunque son menos frecuentes que los daños por agua, los incendios y los fallos eléctricos son los siniestros con mayor impacto económico y destructivo.
Cortocircuitos: Subidas de tensión en la red eléctrica que queman aparatos de climatización, TPVs, balanzas electrónicas o cámaras de congelación.
Pérdida de género refrigerado: Muy habitual en alimentación y restauración; si se interrumpe el suministro eléctrico por avería y se rompe la cadena de frío, toda la mercancía de las cámaras frigoríficas queda inservible.
5. Parálisis de la actividad: La pérdida de beneficios
El mayor peligro tras un siniestro grave no es solo pagar la reparación, sino el tiempo que el comercio debe permanecer cerrado con la persiana bajada.
Si un incendio o un siniestro grave por agua te obliga a cerrar durante dos semanas para reformar el local, sigues teniendo que pagar el alquiler, las nóminas y los impuestos, pero con cero ingresos. La cobertura de Pérdida de Beneficios o Lucro Cesante indemniza al comerciante por los ingresos diarios no percibidos durante la parálisis del negocio.
La importancia de un seguro a la medida de tu actividad
No requiere las mismas coberturas una boutique de moda (donde prima el valor del stock y el escaparate) que una carnicería (donde la refrigeración y la RC alimentaria son vitales). Contar con un seguro de multirriesgo comercio bien diseñado garantiza que, ante cualquiera de estos percances, tu negocio no tenga que echar el cierre definitivo.
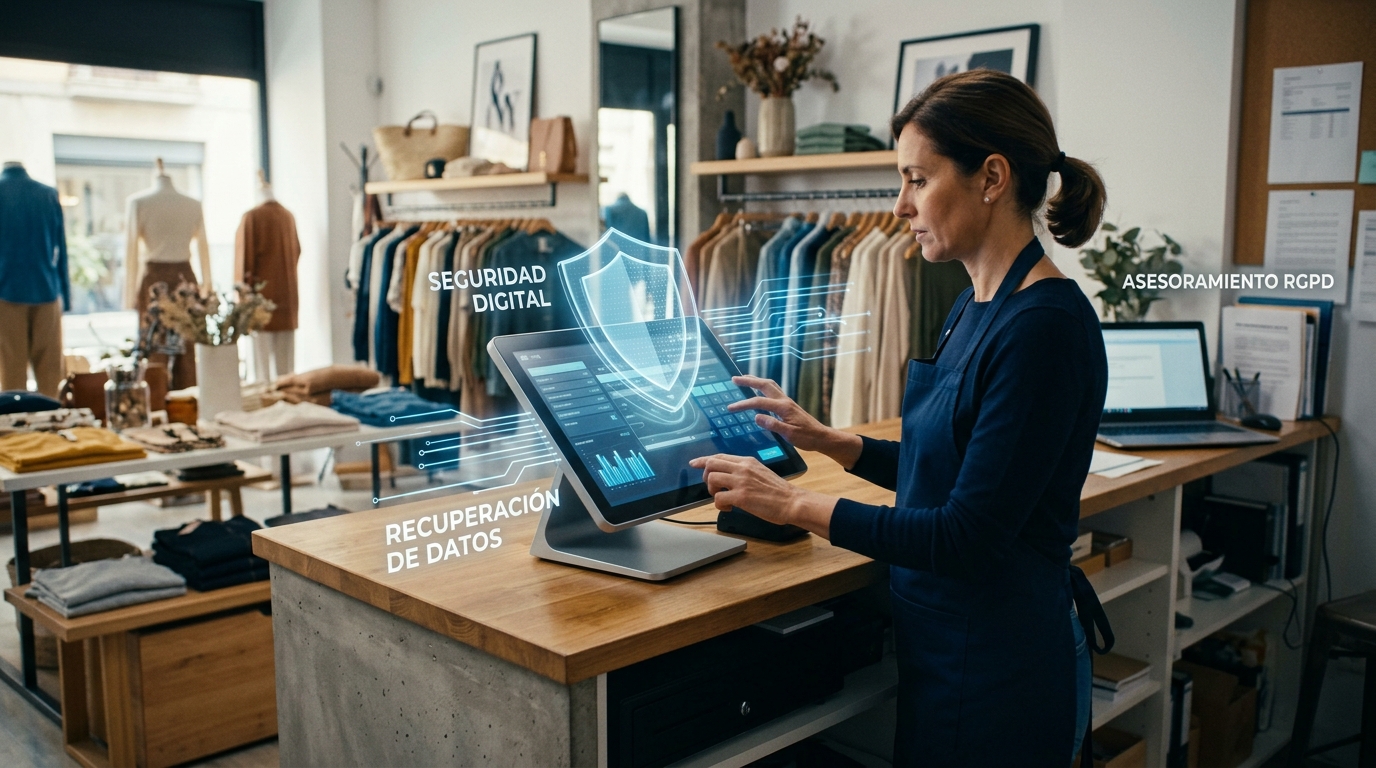
La digitalización ya no es exclusiva de las grandes multinacionales ni de las tiendas en línea. Hoy en día, prácticamente cualquier comercio local —desde una tienda de ropa con TPV táctil hasta un despacho, una panadería o una librería— depende por completo de la tecnología para su operativa diaria. La asistencia informatica Seguro de comercio es básica.
Cobrar con tarjeta, gestionar el inventario, guardar el registro de clientes, enviar facturas o cumplir con la normativa de protección de datos son procesos informatizados. Sin embargo, un fallo en el sistema, un ciberataque o la pérdida accidental de información pueden paralizar un negocio durante días e incurrir en sanciones económicas gravísimas.
Por esta razón, la garantía de Asistencia Informática y Tecnológica se ha convertido en una cobertura imprescindible dentro del seguro multirriesgo de comercio. Nuestra Agencia de Seguros recomienda este tipo de seguros avanzados rechazando otros básicos que obvian el peligro real existente. A continuación, analizamos las soluciones clave que aporta ante las situaciones más habituales.
1. Asistencia Informática Técnica y Remota
Un problema informático durante la jornada laboral detiene la actividad del establecimiento y genera pérdidas inmediatas. La garantía de asistencia técnica cubre el soporte especializado para resolver incidencias cotidianas en los equipos informáticos del comercio:
Soporte remoto y telefónico 24/7: Atención rápida para resolver bloqueos de software, fallos de configuración en ordenadores de caja o TPVs y problemas de conectividad.
Intervención a domicilio: Si la incidencia no puede resolverse de forma remota, un técnico especializado se desplaza al propio local comercial para reparar el equipo o restablecer el sistema.
Puesta a punto e instalación: Configuración de periféricos, instalación de programas informáticos de gestión y optimización periódica de los equipos informáticos de la tienda.
2. Seguridad Digital y Protección Frente a Ciberriesgos
Los pequeños comercios son hoy el objetivo principal de los ciberdelincuentes debido a sus menores medidas de protección. Ataques de phishing (suplantación de identidad), troyanos o bloqueos por ransomware (secuestro de datos) son cada vez más frecuentes.
La cobertura tecnológica ofrece herramientas preventivas y de respuesta directa:
Antivirus y herramientas de seguridad: Instalación y actualización de licencias para proteger la red local del comercio frente a código malicioso.
Análisis de vulnerabilidades: Revisión de la red y los sistemas del negocio para identificar brechas de seguridad antes de que sean explotadas.
Asistencia ante cibera-taques: En caso de infección o intromisión ilegítima, intervención de expertos en ciberseguridad para aislar la amenaza, limpiar los sistemas y restablecer el funcionamiento seguro del negocio.
3. Recuperación de Datos perdidos
La información de un negocio —base de datos de clientes, historial de ventas, contabilidad y facturación— es uno de sus activos más valiosos. Una avería en el disco duro, un pico de tensión, una subida de tensión eléctrica o un borrado accidental pueden eliminar esa información en un segundo.
La garantía de recuperación de datos incluye:
Servicios de laboratorio especializado: Si el dispositivo sufre un fallo físico grave, el soporte técnico envía el disco duro o memoria a laboratorios especializados para extraer e intentar recuperar el máximo volumen de datos posible.
Configuración de copias de seguridad (Backups): Implementación de sistemas automáticos de copia de seguridad periódica (en la nube o en dispositivos externos) para garantizar que la información crítica del comercio esté siempre a salvo.
4. Asesoramiento Normativo y Cumplimiento del RGPD
Con la entrada en vigor del RGPD y la LOPDGDD, toda empresa guarda datos personales de clientes. Esto aplica si se conservan nombres, teléfonos, correos o números de cuenta para fidelización o envíos. En ese caso, quedan sometidas a exigencias legales muy strictas.
El incumplimiento de esta normativa o la filtración accidental de datos personales puede derivar en multas elevadas de la Agencia Española de Protección de Datos (AEPD).
Esta cobertura tecnológica presta un apoyo legal y técnico fundamental:
Adecuación al RGPD: Asesoramiento legal telefónico o en línea para redactar cláusulas de privacidad, textos informativos en facturas y consentimientos de clientes.
Gestión de brechas de seguridad: Guía paso a paso sobre cómo actuar y cómo notificar formalmente a las autoridades competentes y a los afectados en caso de sufrir una filtración de datos en el comercio.
Atención de derechos de arco: Soporte para responder adecuadamente cuando un cliente ejercite sus derechos de acceso, rectificación, supresión u oposición.
Conclusión: Proteger la Continuidad de tu Comercio
Contar con un seguro de comercio no se limita a cubrir los daños por agua, incendios o robos en el local. En un entorno totalmente digitalizado, la parálisis del sistema informático o una sanción por protección de datos representan un riesgo tan perjudicial para el negocio como un siniestro físico.
Asegurar la asistencia tecnológica, la protección digital y el asesoramiento en RGPD es garantizar que ante cualquier imprevisto técnico, tu comercio pueda seguir abriendo sus puertas cada día con total tranquilidad.
Tu póliza de seguro para tu comercio es mucho más que un gasto, es una red de seguridad que te permite operar con tranquilidad. Asegurar tu negocio significa proteger tu patrimonio, tu equipo, tus empleados y, lo más importante, a tus clientes. Con un buen seguro de comercio, estarás preparado para afrontar imprevistos.
Actualizado en agosto de 2026.
¿Qué pasa si mañana no pudieras abrir tu persiana? Muchos autónomos ven el seguro como una obligación administrativa, pero en realidad es la diferencia entre superar una crisis o tener que cerrar definitivamente. Un siniestro grave no solo daña los muebles; detiene tu flujo de caja, pone en riesgo tu reputación frente a clientes habituales y puede generar deudas inesperadas. En el mercado actual de 2026, donde la competencia es feroz y los márgenes ajustados, proteger la continuidad de tu negocio es la inversión más rentable que puedes hacer. Nuestra Agencia de Seguros online desde 2004 te ayuda de una manera personal a disponer del seguro correcto.
Daños materiales: Incendios, inundaciones, robos, actos vandálicos… Un seguro multirriesgo comercio cubre los desperfectos en tu local, mobiliario, mercancía y equipos.
Responsabilidad civil: Protección frente a reclamaciones de terceros por daños personales o materiales causados por tu actividad comercial.
Pérdida de beneficios: Si un siniestro interrumpe tu actividad, un seguro para negocios puede cubrir la pérdida de ingresos hasta que vuelvas a operar con normalidad.
Robo y hurto: Cobertura ante la sustracción de bienes dentro de tu local comercial.
Averías de maquinaria e instalaciones: Reparación o sustitución de equipos esenciales para tu negocio. Tipos de Seguros para Comercios que Ofrecemos En SegurosdeComercios.es, contamos con una amplia gama de seguros para comercios adaptados a las necesidades específicas de cada negocio:
Seguro Multirriesgo para Comercios: La póliza más completa que cubre daños materiales, responsabilidad civil, robo, incendio y mucho más. Ideal para la mayoría de los comercios.
Responsabilidad Civil para Comercios: Imprescindible para protegerte frente a reclamaciones de terceros.
Seguro de Robo y Hurto para Comercios: Cubre la sustracción ilegítima de bienes en tu local.
Seguro de Incendio para Comercios: Protección específica contra daños por fuego, explosión y humo.
Seguros Personalizados: Creamos pólizas a medida para negocios con necesidades particulares.
¿Cómo elegir el seguro ideal para tu tipo de comercio?
No todos los negocios enfrentan los mismos riesgos. el seguro para tu comercio debe estar diseñado para tu comercio con sus particularidades.
Una ferretería no necesita las mismas coberturas que una pastelería o una peluquería. A la hora de contratar, valora estos tres factores:
La ubicación: ¿Tu zona es propensa a inundaciones o robos?
El valor de tus existencias: ¿Cuánta mercancía pierdes si hay una avería eléctrica en tus cámaras frigoríficas?
La afluencia de público: A mayor tráfico de clientes, mayor es la necesidad de una Responsabilidad Civil robusta.
El error más común al asegurar un negocio
El error número uno es asegurar por el valor de compra y no por el de reposición. Si un incendio destruye tu local, no necesitas el valor que pagaste por el mobiliario hace 5 años, sino el capital necesario para comprar maquinaria nueva y volver a abrir mañana. En SegurosdeComercios.es analizamos tus activos para que, en caso de siniestro, no tengas que poner dinero de tu bolsillo.
¿Necesitas atención personal?
Sabemos que comparar pólizas online puede ser confuso. Detrás de cada página web hay una familia y un proyecto de vida. Si buscas una póliza que realmente entienda tus riesgos, solicita presupuesto hoy mismo.
Recibir una inspección en tu negocio (de Trabajo, Sanidad, Consumo o del Ayuntamiento) es una situación que suele generar dudas y nerviosismo. Sin embargo, la mejor forma de afrontarla con total tranquilidad es tener la documentación obligatoria en un comercio correctamente organizada y accesible en el propio local.
En este artículo te ofrecemos una guía práctica con el listado de documentos, carteles y registros que debes tener al día en tu tienda física para evitar sanciones administrativas y garantizar el cumplimiento de la normativa vigente.
1. Documentación visible de cara al público
Existen determinados elementos que la legislación exige que estén expuestos de forma clara y visible para cualquier persona que entre en tu establecimiento:
Cartel de Hojas de Reclamaciones: Debe estar colocado en un lugar bien visible (habitualmente junto a la caja o en la entrada). Debe indicar que existen hojas de reclamación a disposición del consumidor.
Horario de apertura y cierre: Es obligatorio exhibir el horario comercial visible desde el exterior del local.
Precios de productos o servicios: Todos los artículos expuestos deben mostrar el precio final de venta (IVA incluido) mediante etiquetas, carteles o listas de precios visibles.
Carteles informativos específicos: Según la actividad de tu comercio, deberás incluir señalización sobre la prohibición de venta de alcohol o tabaco a menores, o las condiciones de la política de devoluciones si ofreces ventajas adicionales a las legales.
2. Documentación administrativa y licencias del local
Ante cualquier requerimiento del Ayuntamiento o de la autoridad competente, debes poder acreditar la legalidad de la actividad comercial:
Licencia de apertura y actividad (o Declaración Responsable): Documento oficial que acredita que el local cumple con la normativa urbanística y de seguridad para ejercer la actividad.
Justificante del pago del Impuesto de Actividades Económicas (IAE) o alta en el censo (Modelo 036 o 037): Acredita la situación de alta en la Agencia Tributaria.
Extintores y plan de protección: Certificado de mantenimiento anual de los sistemas de protección contra incendios (extintores, luces de emergencia, etc.).
3. Documentación laboral y prevención de riesgos (si tienes empleados)
Si cuentas con personal contratado en tu tienda o negocio, la Inspección de Trabajo solicitará de forma prioritaria los siguientes registros:
Registro diario de jornada laboral: Es obligatorio guardar los registros de horario de entrada y salida de los trabajadores de los últimos 4 años, manteniéndolos disponibles en el centro de trabajo.
Plan de Prevención de Riesgos Laborales (PRL): Documentación que acredita la evaluación de riesgos del local y la formación impartida a la plantilla.
Contratos de trabajo y justificantes de alta en la Seguridad Social: Copia de la documentación laboral de los empleados que se encuentren trabajando en ese momento.
4. Seguros y coberturas del comercio
Aunque la obligatoriedad de contratar pólizas específicas depende de la actividad exacta y de la normativa autonómica o local, ante una inspección o incidente debes tener localizada la siguiente documentación financiera, seguros del comercio y de protección:
Póliza y recibo en vigor del Seguro de Responsabilidad Civil / Multirriesgo Comercio: Acredita que el negocio dispone de cobertura ante daños a terceros (caídas de clientes en el local, desperfectos por agua, etc.) e instalaciones.
Recibo del Seguro de Convenio Colectivo: En caso de tener trabajadores a cargo en sectores donde el convenio aplicable lo exija de forma obligatoria.
5. Registros sanitarios y de protección de datos
Dependiendo del tipo de producto que comercialices o de la gestión que hagas de los datos de tus clientes:
Carnet de manipulador de alimentos y Registro Sanitario: Obligatorio para comercios de alimentación, hostelería o venta de productos perecederos.
Cumplimiento de la RGPD: Si recoges datos de clientes (para tarjetas de fidelización, envíos o tickets digitales) o dispones de sistema de videovigilancia con cámaras de seguridad, debes contar con el cartel informativo de zona videovigilada y el registro de actividades de tratamiento.
Resumen: Organiza tu «Carpeta de Inspección»
Una práctica muy recomendable para cualquier comerciante es habilitar una carpeta física o digital denominada «Carpeta de Inspección» en el punto de venta. De este modo, si se presenta un inspector mientras no estás en el local, el personal encargado podrá mostrar la documentación de inmediato sin retrasos ni contratiempos.
Estar al día con las exigencias legales no solo te evita multas innecesarias, sino que transmite una imagen de profesionalidad y seguridad tanto a tus clientes como a la administración.
Contratar un seguro para panaderías y pastelerías diseñado a la medida de tu negocio es la decisión más inteligente para proteger tanto el obrador como la zona de venta al público. Los despachos de pan, reposterías y cafeterías manejan maquinaria de alto rendimiento y sufren riesgos diarios muy específicos: desde un sobrecalentamiento en los hornos hasta la interrupción de la cadena de frío en las cámaras frigoríficas.
Un pequeño incidente no solo interrumpe la producción del día, sino que puede comprometer la liquidez de la empresa. Contar con una póliza especializada garantiza que tu despacho siga abierto y facturando ante cualquier eventualidad.
¿Qué cubre el seguro para panaderías y pastelerías en tu obrador?
El trabajo en el sector de la panadería y la repostería combina el uso de maquinaria industrial, calor continuo y manipulación de alimentos. Por ello, la póliza multirriesgo debe incluir coberturas pensadas para estas áreas críticas:
1. Daños en maquinaria y rotura de cámaras frigoríficas
Los hornos, amasadoras, laminadoras y vitrinas expositoras son el corazón de tu despacho. Si una subida de tensión avería un motor o deja fuera de servicio las cámaras frigoríficas durante el fin de semana, la garantía de deterioro de mercancías en frigoríficos asume el coste de las materias primas o tartas echadas a perder.
2. Incendio, humo y cortocircuitos
El funcionamiento continuado de hornos y equipos eléctricos eleva el riesgo de incendio o daños por humo. El seguro cubre tanto los costes de reparación del local (continente) como el reemplazo del mobiliario y la maquinaria afectada (contenido).
3. Responsabilidad civil por intoxicación alimentaria o accidentes de clientes
Un suelo resbaladizo en la tienda o una reacción alérgica derivada de un producto vendido en el establecimiento pueden generar reclamaciones muy elevadas. La cobertura de Responsabilidad Civil de Explotación y Producto asume las indemnizaciones y los gastos de defensa jurídica sin tocar tu patrimonio.
4. Si un tercero te provoca daños puedes tener tranquilidad, este póliza de seguro incluye la reclamación de daños a tu comercio, ya sea un cliente o un local comercial o vivienda cercano.
El peligro de la paralización de la actividad en tu despacho
Si un incendio en el obrador o una inundación te obliga a cerrar la puerta durante dos semanas, los costes fijos (nóminas, alquileres, suministros e impuestos) siguen corriendo mientras los ingresos caen a cero.
La garantía de pérdida de beneficios o subsidio diario indemniza a tu negocio por cada jornada que permanezcas sin poder producir, asegurando la supervivencia económica de la empresa hasta que la actividad se reanude por completo.
¿Por qué contratar tu seguro de comercio con SegurosDeComercios.es?
No todas las aseguradoras entienden las particularidades de un obrador artesanal o un despacho con degustación. En SegurosDeComercios.es somos especialistas en seguros para el sector de la alimentación y la hostelería desde 2004.
Asesoramiento técnico personalizado: No somos un comparador automático frío. Analizamos la potencia de tus hornos, metros de local y stock real para evitar situaciones de infraseguro.
Gestión directa de siniestros: En caso de problema, nos encargamos del contacto con peritos y tramitadores para acelerar el cobro de la indemnización.
Precios competitivos: Negociamos con las principales compañías del sector para ofrecerte la máxima cobertura al precio más ajustado.
Protege hoy la rentabilidad y el trabajo de tu obrador
No esperes a sufrir una avería costosa o un siniestro en plena campaña para revisar la protección de tu negocio. Blindar tu patrimonio y garantizar la tranquilidad de tu familia es más sencillo y económico de lo que piensas.
Si tienes una tienda, una oficina o un local abierto al público, es muy probable que cada año veas cómo sube el recibo del seguro de tu comercio. Ante esta subida, la reacción natural suele ser llamar para recortar coberturas a ciegas o buscar la póliza más barata del mercado. Sin embargo, reducir el precio de forma incorrecta puede salirte muy caro en caso de siniestro.
El objetivo no es tener el seguro más barato, sino tener el seguro mejor ajustado a la realidad de tu negocio. A continuación, te mostramos los puntos clave que debes revisar en tu póliza para reducir la prima anual manteniendo la máxima protección.
1. Ajusta los capitales asegurados a la realidad actual (Evita el sobreseguro)
Uno de los errores más comunes es seguir pagando por valores que ya no se corresponden con la realidad de tu local. En los seguros de comercio se diferencian dos grandes bloques:
Continente: La edificación, las paredes, techos y elementos fijos. Si estás de alquiler, no debes asegurar el valor total del edificio, sino únicamente las obras de reforma, adecuación o pintura que hayas realizado tú (lo que se conoce en el sector como continente a primer riesgo).
Contenido: La maquinaria, el mobiliario, los equipos informáticos y el stock/género.
Consejo de ahorro: Si renovaste la maquinaria hace años y su valor ha cambiado, o si has reducido tu volumen de stock habitual en almacén, ajusta esas cifras en la póliza. Estar asegurado por encima del valor real (sobreseguro) solo sirve para pagar una cuota mensual más alta, ya que la aseguradora nunca indemnizará por encima del valor real de la pérdida.
2. Revisa las coberturas accesorias que no necesitas
Muchas pólizas multirriesgo para comercios incluyen por defecto un paquete estándar de garantizado que no siempre se adapta a todos los tipos de negocio.
Analiza con lupa tu póliza y pregúntate si estás pagando por coberturas prescindibles según tu actividad:
Bienes refrigerados: Indispensable para alimentación o restauración, pero innecesaria para una tienda de ropa o una papelería.
Cobertura de dinero en efectivo / caja fuerte: Si el $90\%$ de tus cobros se realizan con tarjeta o pasarela digital y apenas gestionas efectivo en el local, puedes reducir o eliminar las coberturas elevadas para transporte de fondos o robo en caja fuerte.
Marquesinas y rótulos exteriores: Si tu local no dispone de rótulos luminosos exteriores de gran valor, no tiene sentido mantener un capital alto contratado para este fin.
3. Modifica la franquicia a tu favor
La franquicia es la cantidad fijada en la póliza que asume el asegurado en caso de siniestro. Aceptar una pequeña franquicia (por ejemplo, de 150 € o 300 €) en garantías como daños materiales o rotura de cristales puede reducir el coste total del seguro hasta un 15% o 20% anual.
Esta estrategia es perfecta para evitar dar partes por pequeños desperfectos del día a día que puedes asumir fácilmente, reservando la protección de la aseguradora para percances graves que realmente pongan en riesgo la continuidad de tu comercio.
4. Comprueba la Responsabilidad Civil (RC) y tus garantías clave
A la hora de ajustar el precio, jamás reduzcas en Responsabilidad Civil. Esta es la cobertura que responde si un cliente se resbala en la tienda, si un producto causa un daño o si una fuga de agua en tu local destroza el género del vecino de abajo.
RC Locativa: Imprescindible si estás de alquiler para responder ante los daños que pueda sufrir el propio inmueble.
RC de Explotación y Productos: Garantiza la viabilidad financiera de tu negocio ante reclamaciones de terceros.
Las compañías aseguradoras adaptan constantemente sus tarifas y promociones para nuevos clientes. Si llevas varios años con la misma póliza sin haber revisado las condiciones, es muy probable que estés pagando un precio sin actualizado.
Revisar tu seguro no significa necesariamente cambiar de compañía; a menudo, presentar una comparativa actualizada te permite renegociar las condiciones con tu aseguradora actual.
¿Quieres saber si estás pagando de más por el seguro de tu comercio?
En segurosdecomercios.es analizamos tu póliza actual gratis y te ayudamos a ajustar las coberturas para que pagues únicamente por lo que tu negocio necesita. Solicita tu estudio comparativo de seguro para comercio aquí y empieza a ahorrar en la próxima renovación.
Gestión de Responsabilidad Civil de Explotación en tu salón
La responsabilidad civil de explotación en peluquerías es el seguro fundamental para cualquier peluquería o centro de estética que desee protegerse ante una reclamación. Como en todo tipo de comercios, en un centro de estética o peluquería, los imprevistos son inevitables. Una mancha accidental de tinte en la ropa de un cliente o una pequeña quemadura durante un tratamiento son situaciones que, aunque incómodas, forman parte de los riesgos operativos.
La buena noticia es que estas incidencias están cubiertas por la garantía de responsabilidad civil de explotación en peluquerías en tu seguro de comercios. Sin embargo, para que el proceso de indemnización sea ágil y exitoso, es vital saber cómo proceder.
¿Qué cubre la responsabilidad civil de explotación en peluquerías?
Esta cobertura protege tu negocio frente a los daños (personales o materiales) que puedas causar a terceros mientras realizas tu actividad profesional. Cuando un cliente sufre un daño, tu póliza activa el protocolo de defensa y, si procede, la indemnización por los daños causados.
Protocolo de actuación ante una reclamación
Cuando ocurra un incidente, no improvises. Sigue estos tres pasos para asegurar que el perito admita la indemnización:
Solicita una reclamación por escrito: Nunca te conformes con un comentario verbal. Pide al cliente que redacte una breve explicación del incidente y su reclamación. Esto es fundamental para dejar constancia de los hechos desde el primer minuto.
Solicita la factura del bien dañado: Si se trata de ropa o un objeto personal, es indispensable contar con la factura de compra o ticket de caja. Sin este documento, no hay forma de justificar el valor real del objeto ante la aseguradora.
No tires el objeto dañado: Este es el error más común. Debes quedarte con la prenda o el objeto afectado. Cuando el seguro gestione el siniestro, el perito necesitará inspeccionar físicamente el daño para valorar la indemnización. Si el objeto desaparece, la compañía no podrá admitir el pago.
Tu Gabinete Técnico al servicio de tu negocio
La responsabilidad civil de explotación en peluquerías es el escudo que mantiene tu negocio a salvo de costes imprevistos. En SegurosDeComercios.es no solo vendemos pólizas; asesoramos a profesionales como tú para que conozcan exactamente cómo actuar cuando surge un problema. Formamos parte de Agencia de Seguros online desde 2004 y sabemos muy bien como hacer que nuestros asegurados estén satisfechos con nuestro trabajo.
Acción recomendada sobre Responsabilidad civil de explotación en peluquerías: ¿Tienes dudas sobre los límites de tu póliza actual? Contacta con nosotros. Revisamos tu contrato para asegurarnos de que tu actividad esté plenamente blindada ante cualquier incidencia técnica o accidental.
Gestionar una tienda de ropa y complementos implica estar pendiente de las tendencias, las campañas y las rebajas. Sin embargo, hay un factor invisible que puede poner en riesgo toda tu inversión de la noche a la mañana: la seguridad de tu local y de tu mercancía. El seguro de comercio para tiendas de ropa es tu salvavidas en esos momentos, conoce sus coberturas.
El textil y los accesorios (bolsos, calzado, joyería) son productos muy golosos para los ladrones y extremadamente vulnerables a los accidentes domésticos del local. A continuación, te detallamos las coberturas específicas que marcan la diferencia en el seguro de comercio para tiendas de ropa.
1. La variación estacional del stock (La regla de oro)
Este es el error más común y el que más dinero cuesta en caso de siniestro. El valor de la ropa que tienes en la tienda no es el mismo en agosto que en diciembre. Una colección de abrigos de invierno o vestidos de fiesta cuesta tres veces más que las camisetas de verano. Además, durante el Black Friday o la campaña de Navidad, doblas la mercancía en el almacén.
¿Qué debes buscar? Tu póliza debe incluir una cláusula de capitales flotantes o margen de fluctuación de stock. Esto permite que el seguro cubra un porcentaje extra de contenido (por ejemplo, un 20% o 30% más) durante los meses de mayor acumulación de mercancía sin necesidad de avisar a la compañía ni pagar más prima todo el año.
Recuerda que puedes modificar captales en tu seguro de comercio para tiendas de ropa cuando lo veas necesario según epocas de mayor o menor stock.
2. El peligro invisible: Humo, agua y olores
En una tienda de moda, el daño no siempre lo causa el fuego directo. El verdadero enemigo de las prendas es el humo de un pequeño cortocircuito o la humedad de una gotera del vecino.
El textil no se repara: Si la ropa se impregna de olor a humo o le sale moho por una filtración de agua, queda completamente inservible para la venta. El seguro de comercio para tiendas de ropa tiene en cuenta la delicadeza de las pendas, su facilidad para quedar invendibles.
Asegura los daños estéticos y por humo: Asegúrate de que el seguro no solo pague si la prenda se quema, sino también si queda dañada comercialmente por efectos del humo, el hollín o la decoloración por filtración de agua.
3. Robo vs. Hurto en el sector retail
En las tiendas de ropa con atención al público, los riesgos de pérdida de mercancía son dobles y la ley los trata de forma muy diferente:
Robo (Con fuerza o violencia): Ocurre de noche forzando la persiana o mediante un escaparate roto (alunizaje). Esto suele estar cubierto al 100% tanto para el continente (el escaparate) como para el contenido (la ropa robada).
Hurto (El descuido durante el día): El típico robo hormiga o las prendas que desaparecen de los percheros mientras atiendes a otro cliente. La inmensa mayoría de seguros de comercio excluyen el hurto o imponen límites muy bajos (apenas 300€ o 600€). Si vendes complementos de marca, bolsos caros o ropa de diseño, necesitas negociar una ampliación específica para la cobertura de hurto.
4. Responsabilidad Civil en probadores y zonas de paso
El trasiego de clientes dentro de una tienda de moda genera situaciones de riesgo diario que debes tener cubiertas:
Caídas y tropiezos: Un cliente que tropieza con un perchero bajo, una alfombra mal colocada o un suelo recién fregado puede reclamar una indemnización importante.
Peligros en los probadores: La rotura de un espejo de grandes dimensiones mientras un cliente se cambia puede causar lesiones graves. La RC de explotación es innegociable.
Si tu boutique ofrece servicio de sastrería, composturas o arreglos de ropa, temporalmente tienes en tu poder bienes que no son tuyos, sino de tus clientes. Si ocurre un incendio o un robo en el taller, eres responsable de esas prendas. Asegúrate de declarar esta actividad para que la póliza del seguro de comercio para tiendas de ropa cubra también los bienes de terceros en depósito.
Conclusión
Tu tienda de moda es dinámica, y tu seguro también debería serlo. No te limites a firmar una póliza estándar basándote solo en los metros cuadrados de tu local. Analizar el valor real de tus colecciones en temporada alta y blindarte ante el agua, el humo y el hurto es la única manera de garantizar que tu negocio siga vistiendo a tus clientes durante muchos años.
Levantar la persiana de un negocio cada día ya requiere suficiente esfuerzo como para tener que lidiar, además, con las consecuencias de la mala fe de terceros. Los sabotajes a locales comerciales a pie de calle son, por desgracia, uno de los incidentes más repetidos en los partes de las aseguradoras. Para tu tranquilidad recuerda: actos de vandalismo seguro de comercio. Acciones tan molestas como rellenar una cerradura con silicona, destrozar el cierre metálico o romper un cristal no solo dañan la estética del local, sino que pueden paralizar tu actividad comercial durante horas.
La buena noticia para los autónomos y propietarios de negocios es que, si cuentas con una póliza multirriesgo bien configurada, no tendrás que poner un solo euro de tu bolsillo. La cobertura de actos de vandalismo en el seguro de comercio está pensada precisamente para solucionar estos problemas de forma urgente.
Los daños por vandalismo más comunes (y cubiertos) en tu póliza
Cuando revisas las condiciones de tu seguro, la garantía de «actos vandálicos o malintencionados» cubre una amplísima variedad de imprevistos que afectan tanto al continente (la estructura del local) como al contenido (los bienes del interior). Los siniestros más habituales que tu compañía resolverá de inmediato son:
1. Sabotaje y daños en cerraduras (Silicona, palillos y pegamento)
Es uno de los clásicos de los fines de semana. Llegar a la tienda y descubrir que han metido silicona, pegamento de contacto o palillos en el bombín de la cerradura imposibilitando la entrada. En estos casos, el seguro de comercio activa el servicio de cerrajería de urgencia. Un profesional acudirá al local para abrir la puerta y sustituir el bombín saboteado por uno nuevo, asumiendo la póliza tanto el coste del desplazamiento como de la mano de obra y el material.
2. Rotura de cristales, escaparates y rótulos
El escaparate es la cara visible de tu negocio y la zona más vulnerable. Si alguien golpea el cristal de tu fachada, lo raja o lo rompe por completo, entra en juego la cobertura de rotura de lunas y cristales. La compañía no solo enviará a un cristalero para tomar medidas y colocar un vidrio nuevo de idénticas características de seguridad, sino que, si la rotura deja el local desprotegido durante la noche, asumirá las medidas de defensa urgentes (como el apuntalamiento o la colocación de tableros provisionales).
3. Daños en cierres metálicos y persianas
Los intentos de forzar los cierres exteriores o los golpes directos contra las persianas protectoras de la fachada quedan cubiertos. Si el cierre se deforma y no puede subirse o bajarse de forma segura, el seguro cubrirá su reparación o sustitución para garantizar que el local vuelva a ser impenetrable.
¿Qué debes hacer si vandalizan tu comercio?
Para que tu compañía procese el siniestro a la máxima velocidad y sin poner ninguna traba, es fundamental que sigas tres pasos muy sencillos:
Haz fotografías antes de tocar nada: Captura imágenes nítidas y detalladas de la silicona en la cerradura, los desperfectos del cierre o las rajas en el cristal. Serán la prueba gráfica para el perito.
Pon una denuncia en comisaría: A diferencia de una tubería rota, los actos de vandalismo requieren obligatoriamente la presentación de una denuncia ante la Policía Nacional o Guardia Civil. En ella debes detallar todos los elementos dañados. Las compañías aseguradoras exigen una copia de esta denuncia para poder indemnizar o tramitar el siniestro.
Llama a tu seguro o mediador: Con las fotos y la denuncia listas, da el parte para que envíen a los operarios de urgencia (cerrajeros o cristaleros) a tu dirección.
Tu negocio merece la mejor protección profesional
Si quieres revisar si tu póliza actual incluye los techos de cobertura adecuados para tus cristales, cierres y rótulos, o si necesitas contratar un seguro que responda con la máxima velocidad, consúltanos. A través de nuestra agencia de seguros especializada en comercios analizamos las vulnerabilidades de tu local y te ofrecemos soluciones a la medida de tu comercio para que ningún acto vandálico frene tus ganas de crecer.
En un local comercial alquilado, la ley no obliga formalmente a ninguna de las partes a contratar una póliza. Sin embargo, la práctica habitual y la LAU delimitan las responsabilidades. El propietario suele pagar el seguro del continente (la estructura del local) y su propia Responsabilidad Civil. Por otra parte, el inquilino asume el coste del seguro de comercio. Esta póliza protege el contenido (mercancías y mobiliario) y la Responsabilidad Civil de su actividad. Tratamos el seguro local comercial alquilado a continuación.
Alquilar un negocio genera dudas legales y fiscales. Estos dilemas suelen preocupar tanto a dueños como a arrendatarios. Hay una pregunta muy recurrente en los arrendamientos en España. ¿Quién debe pagar el seguro en un local comercial alquilado?
El mercado de los locales comerciales es diferente al de viviendas residenciales. Este sector se rige por la libertad de pactos entre las partes. Esto significa que lo que quede firmado en el contrato de alquiler va a misa.
Debes evitar desequilibrios económicos o desprotección jurídica ante un siniestro en 2026. Por ello, es fundamental saber qué asegura cada perfil. Así configurarás correctamente tu seguro de comercio.
¿Qué dice la Ley de Arrendamientos Urbanos (LAU)?
La Ley de Arrendamientos Urbanos (LAU) no exige un seguro obligatorio para un local comercial. Sin embargo, su artículo 21 es muy claro con las obligaciones del dueño. El propietario debe realizar todas las reparaciones necesarias en el inmueble. Debe conservar el local para el uso pactado sin elevar la renta por ello.
Imagina un incendio estructural o la caída del techo. También puede ocurrir una inundación por tuberías generales. En estos casos, la responsabilidad de reparar recae sobre el casero.
Por tanto, el sentido común obliga al dueño a contratar un seguro para locales comerciales. Aunque la ley no lo exija, debe proteger su patrimonio con una póliza de respaldo económico.
La división lógica: Continente vs. Contenido
El sector asegurador divide el riesgo de los locales comerciales en dos bloques. Así se evitan fricciones en los pagos:
El Seguro que debe asumir el Propietario: Como dueño del inmueble, tu prioridad es blindar el valor de las paredes. El propietario se hace cargo del continente y la Responsabilidad Civil inmobiliaria. El seguro del dueño responderá ante daños estructurales ajenos al negocio. Así el inmueble quedará en perfecto estado.
El Seguro que debe pagar el Inquilino: El profesional que alquila el espacio necesita un seguro de comercio a medida. El casero no responde si roban los ordenadores o el stock de ropa. Tampoco cubrirá los daños por un cortocircuito en una máquina. El inquilino paga para asegurar su contenido. También asume la Responsabilidad Civil de explotación ante posibles reclamaciones.
Ojo a las cláusulas: ¿Puede el propietario obligar al inquilino a pagar el seguro local comercial alquilado?
Sí, esto es legal si se pacta por contrato. La LAU otorga gran flexibilidad a los contratos de estos locales. El propietario puede introducir una cláusula específica. Esta norma permite repercutir el coste de su seguro multirriesgo al inquilino. Se aplicará como un gasto adicional a la renta mensual o anual.
💡 Consejo de negociación: Imagina que eres inquilino y debes pagar el seguro del casero. Intenta pactar una rebaja proporcional en la renta mensual. Revisa siempre las coberturas para comprobar que no pagas un sobreprecio.
Preguntas Frecuentes (FAQs) sobre seguro local comercial alquilado
¿Qué ocurre si hay una inundación por rotura de tuberías?
Si se rompe una tubería comunitaria, el seguro del dueño reparará la avería estructural. Sin embargo, el agua puede destruir mercancías del inquilino. En ese caso, solo el seguro de comercio privado del inquilino indemnizará el stock afectado.
¿Es aconsejable la cláusula de «Renuncia al recobro»?
Absolutamente. Es una práctica muy recomendada en 2026. Consiste en incluir una cláusula de exención en el acuerdo. Así, la aseguradora del dueño no reclamará contra el inquilino tras un siniestro accidental. Esto evita batallas judiciales cruzadas entre las compañías.
Conclusión: El equilibrio garantiza el éxito del negocio
Delimita las responsabilidades desde el primer día para asegurar una buena relación comercial. El casero protege el continente. Por su parte, el inquilino contrata un seguro de comercio sólido. Un seguro local comercial alquilado da tranquilidad a ambas partes.
Al coordinar ambas pólizas se evitan duplicidades de coberturas. Esto ahorra dinero en las primas. Además, el negocio estará protegido ante imprevistos materiales o legales.
Abrir las puertas de tu negocio cada mañana requiere esfuerzo, dedicación y una inversión constante. Sin embargo, uno de los contratiempos más habituales y temidos por los autónomos es encontrarse el local inundado al levantar la persiana. Los daños por agua en comercios constituyen el siniestro más frecuente del sector, y sus consecuencias económicas pueden variar drásticamente según la actividad que desarrolles.
Un simple latiguillo roto o una filtración del piso superior pueden paralizar tu actividad por completo. Entender el impacto de este riesgo y cómo lo cubre una póliza especializada es vital para garantizar la continuidad de tu empresa.
El impacto económico: ¿Qué sector sufre más?
Cuando el agua se filtra en un establecimiento, los daños materiales se dividen en dos categorías que afectan de manera muy distinta según el tipo de negocio:
Pérdidas millonarias en la mercancía (Contenido)
Para determinados sectores, el agua es sinónimo de ruina inmediata. Pensemos en una tienda de ropa o una boutique de moda: si el agua afecta a los percheros o al almacén, las prendas quedan inservibles para la venta, generando pérdidas de stock cuantiosas y difíciles de recuperar. En cambio, si hablamos de una peluquería o un centro de estética, los daños en el contenido suelen ser mucho menores, ya que sus herramientas de trabajo y productos soportan mejor la humedad o se almacenan en zonas altas.
El peligro del parón de actividad
Independientemente de lo que vendas, si el suelo está inundado, el falso techo se cae o la instalación eléctrica peligra, no puedes atender al público. Cada día que tu comercio permanece cerrado por reformas tras una inundación, estás perdiendo dinero y clientes que se van a la competencia.
Los daños en el continente: Una reforma difícil de asumir
Si la mercancía es un dolor de cabeza, los daños estructurales (el continente) son siempre complicados de asumir para el propietario o el inquilino. Reparar un suelo de parqué bufado, sanear paredes con humedades, sustituir los paneles de pladur del techo o rehacer una instalación eléctrica dañada exige un desembolso urgente de miles de euros.
Además, en el ecosistema de los locales comerciales, la gestión de la culpa suele ser un laberinto legal:
Si el origen es una tubería comunitaria del edificio o el baño del vecino de arriba, la reclamación al causante puede demorarse meses si se gestiona de forma particular.
Si el escape es propio, tendrás que indemnizar tú mismo a los locales colindantes si el agua se ha filtrado hacia sus instalaciones.
Todo solucionado bajo un buen seguro de comercio
La tranquilidad de tu negocio depende de delegar estos imprevistos en manos expertas. Al contratar tu póliza a través de nuestra página de seguros para comercios, extensión de agencia de seguros experta, te aseguras de que tu seguro de comercio actúe como un escudo integral que incluye:
Reparación urgente de fontanería: Envío inmediato de profesionales para localizar y atajar la avería, minimizando los destrozos.
Daños estéticos: Garantiza que, si hay que cambiar los azulejos de una pared o pintar un techo, el local recupere su aspecto original exacto.
Defensa jurídica y reclamación de daños: La compañía se encarga de exigir el pago de los costes al vecino o a la comunidad causante, sin que tú tengas que gastar tiempo ni dinero en abogados.
Blindaje integral para el autónomo
El éxito de un comercio no solo depende de lo que factures, sino de lo bien protegido que estés ante los riesgos que no puedes controlar. Así como protegemos la tranquilidad del núcleo familiar con coberturas tan tradicionales como el seguro de decesos, blindar el patrimonio de tu local frente a los daños por agua es la única forma de garantizar que un imprevisto doméstico o comunitario no destruya el negocio de tu vida.
No esperes a sufrir una filtración para revisar las coberturas de tu local. Consúltanos hoy mismo, analizamos el valor real de tu continente y contenido (especialmente si manejas stock de alta vulnerabilidad como textil o electrónica) y diseñamos la póliza perfecta para tu tranquilidad.
Abrir las puertas de un negocio cada día exige un gran esfuerzo y dedicación. Como comerciante, tú controlas lo que ocurre dentro de tu local: la atención al cliente, el orden de las existencias y la calidad de tu servicio. Sin embargo, hay factores externos que se escapan por completo de tus manos. Merece reclamación de daños seguro de comercio Una filtración de agua del piso de arriba, un golpe de un repartidor que destroza tu escaparate o una partida de género dañada por un transportista pueden paralizar tu actividad de la noche a la mañana.
Para afrontar estas situaciones con total seguridad, la garantía de Defensa Jurídica y Reclamación de Daños se convierte en una herramienta indispensable. Esta cobertura, incluida en las pólizas multirriesgo, te ofrece la tranquilidad de saber que los derechos de tu negocio serán defendidos a fondo por profesionales, asumiendo todos los costes económicos derivados de un conflicto legal.
¿Qué cubre la garantía de Defensa Jurídica y Reclamación de Daños?
Cuando tu establecimiento sufre un perjuicio por culpa de un tercero, el objetivo de la reclamación de daños seguro de comercio es exigir la reparación económica o material de lo que se ha roto o estropeado.
Esta cobertura integral incluye tres pilares fundamentales que evitan que tu tesorería se vea afectada:
Gastos de defensa judicial: Cubre los honorarios de los abogados, procuradores y peritos que necesites para interponer la demanda o defenderte.
Reclamación de daños: La compañía de seguros realiza todas las gestiones amistosas y judiciales necesarias frente al tercero responsable (o su aseguradora) para que te indemnicen por los destrozos sufridos en el continente o el contenido de tu local.
Fianzas: En caso de que, por un conflicto derivado de la actividad, se te exijan fianzas en un proceso judicial penal, la póliza se encarga de aportarlas.
Ejemplos reales: ¿Cuándo se activa esta cobertura en tu local?
Las disputas entre vecinos, proveedores y comercios son mucho más habituales de lo que parece. Esta garantía está diseñada para reaccionar ante situaciones cotidianas como estas:
Goteras y filtraciones de locales colindantes: Si el piso superior o el local lateral sufre una rotura de tuberías y el agua inunda tu trastienda, estropeando el techo falso o el suelo, tu seguro reclamará formalmente al vecino para que repare los daños de inmediato.
Daños en mercancías por transportistas o proveedores: Si al descargar un pedido un tercero golpea un lote de productos de alto valor dejándolos inservibles y se lava las manos, los abogados de tu seguro iniciarán la reclamación correspondiente.
Accidentes de tráfico contra la fachada: Si un vehículo pierde el control y colisiona contra el cierre metálico o el escaparate de tu tienda, la póliza gestionará la reclamación directa a la aseguradora del vehículo para agilizar el cobro y la reparación.
Comparativa: Afrontar un conflicto con y sin esta cobertura
Asumir un proceso judicial por tu cuenta en España puede ser prohibitivo para un pequeño o mediano comercio. Fíjate en cómo cambia la situación:
Concepto
Sin Cobertura de Reclamación
Con la Cobertura del Seguro de Comercio
Elección de Abogado
Debes buscarlo y contratarlo tú mismo.
La compañía pone a tu servicio a su equipo de abogados especialistas.
Gastos de Juzgado y Tasas
Salen directamente de los beneficios de tu negocio.
Cubiertos al 100% según los límites de la póliza.
Gestión de la reclamación
Horas perdidas en llamadas, burofaxes y papeleo.
El seguro se encarga de todo el proceso de principio a fin.
Resultados
Riesgo de abandonar el caso por falta de dinero.
Defensa a fondo de tus derechos con total profesionalidad.
La tranquilidad de contar con abogados profesionales sin coste adicional
El verdadero valor de la reclamación de daños seguro de comercio es la eliminación del miedo a los juzgados. Muchos autónomos y empresarios deciden no reclamar reparaciones de 1.000 € o 2.000 € porque temen que el coste del abogado y el procurador termine siendo más caro que el propio daño sufrido.
Al tener esta garantía activa, sabes que cuentas con un respaldo legal idéntico al de una gran corporación. Tienes la certeza de que, si un tercero perjudica tu negocio, no vas a tener que pagar de tu bolsillo los costes de un bufete para hacer justicia.
Protege el motor de tu vida con expertos
Un comercio es mucho más que un local físico; es tu fuente de ingresos y el fruto de tu trabajo. Permitir que la negligencia de un tercero altere tu actividad sin recibir la compensación que te corresponde es un riesgo que no debes correr.
En nuestra agencia analizamos al detalle las cláusulas de defensa legal de tu póliza. Nos aseguramos de que los límites económicos para gastos de abogados sean elevados y de que la cobertura de reclamación de daños seguro de comercio responda con rapidez ante cualquier gotera, rotura o conflicto de vecindario. Contacta con nosotros hoy mismo, revisamos tu seguro actual sin compromiso y blinda la seguridad jurídica de tu empresa con verdaderos profesionales.Una filtración de agua del piso de arriba, un golpe de un repartidor que destroza tu escaparate o una partida de género dañada por un transportista pueden paralizar tu actividad de la noche a la mañana.
Para afrontar estas situaciones con total seguridad, la garantía de Defensa Jurídica y Reclamación de Daños se convierte en una herramienta indispensable. Esta cobertura, incluida en las pólizas multirriesgo, te ofrece la tranquilidad de saber que los derechos de tu negocio serán defendidos a fondo por profesionales, asumiendo todos los costes económicos derivados de un conflicto legal.
¿Qué cubre la garantía de Defensa Jurídica y Reclamación de Daños?
Cuando tu establecimiento sufre un perjuicio por culpa de un tercero, el objetivo de la reclamación de daños seguro de comercio es exigir la reparación económica o material de lo que se ha roto o estropeado.
Esta cobertura integral incluye tres pilares fundamentales que evitan que tu tesorería se vea afectada:
Gastos de defensa judicial: Cubre los honorarios de los abogados, procuradores y peritos que necesites para interponer la demanda o defenderte.
Reclamación de daños: La compañía de seguros realiza todas las gestiones amistosas y judiciales necesarias frente al tercero responsable (o su aseguradora) para que te indemnicen por los destrozos sufridos en el continente o el contenido de tu local.
Fianzas: En caso de que, por un conflicto derivado de la actividad, se te exijan fianzas en un proceso judicial penal, la póliza se encarga de aportarlas.
Ejemplos reales: ¿Cuándo se activa esta cobertura en tu local?
Las disputas entre vecinos, proveedores y comercios son mucho más habituales de lo que parece. Esta garantía está diseñada para reaccionar ante situaciones cotidianas como estas:
Goteras y filtraciones de locales colindantes: Si el piso superior o el local lateral sufre una rotura de tuberías y el agua inunda tu trastienda, estropeando el techo falso o el suelo, tu seguro reclamará formalmente al vecino para que repare los daños de inmediato.
Daños en mercancías por transportistas o proveedores: Si al descargar un pedido un tercero golpea un lote de productos de alto valor dejándolos inservibles y se lava las manos, los abogados de tu seguro iniciarán la reclamación correspondiente.
Accidentes de tráfico contra la fachada: Si un vehículo pierde el control y colisiona contra el cierre metálico o el escaparate de tu tienda, la póliza gestionará la reclamación directa a la aseguradora del vehículo para agilizar el cobro y la reparación.
Comparativa: Afrontar un conflicto con y sin esta cobertura
Asumir un proceso judicial por tu cuenta en España puede ser prohibitivo para un pequeño o mediano comercio. Fíjate en cómo cambia la situación:
Concepto
Sin Cobertura de Reclamación
Con la Cobertura del Seguro de Comercio
Elección de Abogado
Debes buscarlo y contratarlo tú mismo.
La compañía pone a tu servicio a su equipo de abogados especialistas.
Gastos de Juzgado y Tasas
Salen directamente de los beneficios de tu negocio.
Cubiertos al 100% según los límites de la póliza.
Gestión de la reclamación
Horas perdidas en llamadas, burofaxes y papeleo.
El seguro se encarga de todo el proceso de principio a fin.
Resultados
Riesgo de abandonar el caso por falta de dinero.
Defensa a fondo de tus derechos con total profesionalidad.
La tranquilidad de contar con abogados profesionales sin coste adicional
El verdadero valor de la reclamación de daños seguro de comercio es la eliminación del miedo a los juzgados. Muchos autónomos y empresarios deciden no reclamar reparaciones de 1.000 € o 2.000 € porque temen que el coste del abogado y el procurador termine siendo más caro que el propio daño sufrido.
Al tener esta garantía activa, sabes que cuentas con un respaldo legal idéntico al de una gran corporación. Tienes la certeza de que, si un tercero perjudica tu negocio, no vas a tener que pagar de tu bolsillo los costes de un bufete para hacer justicia.
Protege el motor de tu vida con expertos
Un comercio es mucho más que un local físico; es tu fuente de ingresos y el fruto de tu trabajo. Permitir que la negligencia de un tercero altere tu actividad sin recibir la compensación que te corresponde es un riesgo que no debes correr.
En nuestra agencia analizamos al detalle las cláusulas de defensa legal de tu póliza. Nos aseguramos de que los límites económicos para gastos de abogados sean elevados y de que la cobertura de reclamación de daños seguro de comercio responda con rapidez ante cualquier gotera, rotura o conflicto de vecindario. Contacta con nosotros hoy mismo, revisamos tu seguro actual sin compromiso y blinda la seguridad jurídica de tu empresa con verdaderos profesionales.
Levantar la persiana cada mañana con la mente puesta únicamente en vender, hacer crecer tu negocio y atender a tus clientes es el objetivo de cualquier autónomo o empresario. Sin embargo, el día a día de una tienda, una oficina o un local comercial está lleno de variables que no se pueden controlar. Una tubería que revienta de madrugada, un cortocircuito que daña los equipos informáticos o un cristal roto a mitad de la jornada pueden truncar meses de esfuerzo. En estos momentos, contar con un seguro de comercio completo es la delgada línea que separa un susto pasajero de una pérdida económica inasumible.
La verdadera tranquilidad no consiste en rezar para que no pase nada, sino en tener la certeza absoluta de que, si algo ocurre, hay un equipo de profesionales que responderá de inmediato para que tu actividad no se detenga.
¿Qué garantías aporta un seguro de comercio completo?
Hablar de confianza en el entorno empresarial no es un concepto abstracto; se traduce en un paquete de coberturas siempre positivas que eliminan la incertidumbre financiera. Las coberturas imprescindibles son necesarias pero un seguro de comercio completo va mucho más allá.
Cuando la póliza está bien diseñada y estructurada a la medida de tu sector, te beneficias de un blindaje total ante los imprevistos más comunes:
Responsabilidad Civil sin fisuras: Te protege ante las reclamaciones por daños a terceros, como el clásico resbalón de un cliente por el suelo mojado o un defecto en un producto vendido.
Daños materiales y estéticos: Cubre la reparación y reconstrucción del local tras un incendio, inundación o daños eléctricos, garantizando que tu negocio recupere exactamente su imagen original.
Protección ante robo y vandalismo: No solo te indemniza por el valor de la mercancía o la caja registradora sustraída, sino que asume los costosos daños causados en los cierres, escaparates o puertas durante el asalto.
Pérdida de beneficios (Lucro Cesante): Si un siniestro grave te obliga a cerrar las puertas durante unos días o semanas para hacer reformas, el seguro te compensa por los ingresos que dejas de percibir, permitiéndote afrontar los gastos fijos (como alquileres o nóminas) sin ahogar tu tesorería.
Evitar pérdidas inasumibles con la póliza correcta
El mayor peligro para un comerciante es caer en el error de contratar una póliza «plantilla» barata por internet. Cada negocio es un mundo: una tienda de ropa no tiene las mismas necesidades de contenido que una pescadería o una clínica de estética.
La confianza real nace de analizar el local al milímetro para ajustar los capitales de continente y contenido a la realidad. Saber que, ante una catástrofe, la compañía aseguradora repondrá hasta el último euro de tus existencias y existirá un servicio de asistencia 24 horas para enviar un fontanero, un electricista o un cerrajero de urgencia, es lo que permite a un empresario conciliar el sueño por las noches. El seguro de comercio completo no es un gasto; es el colchón que garantiza la supervivencia de tu inversión.
Más de dos décadas cuidando el tejido comercial: Confianza desde 2004
La teoría sobre los seguros es sencilla, pero la práctica y la gestión eficaz de los siniestros exigen una veteranía que no se aprende de la noche a la mañana. En segurosdecomercios.es, respaldados por nuestra trayectoria principal en segurosagencia.com, llevamos desde 2004 asesorando de forma personalizada a autónomos y pymes en España.
Son más de 20 años de arqueología y experiencia en el sector asegurador, ayudando a miles de clientes a elegir las mejores coberturas y, lo más importante, defendiendo sus intereses frente a las compañías cuando llega el momento de un siniestro. Esa estabilidad y conocimiento profundo del mercado nos permiten saber exactamente qué letra pequeña evitar y cómo conseguir la máxima protección al precio más competitivo.
Disfruta de la tranquilidad que tu negocio merece
No esperes a sufrir un percance para descubrir si tu póliza actual tiene carencias o exclusiones peligrosas. Dejar el futuro de tu negocio al azar es un riesgo que no necesitas correr.
Te invitamos a revisar la seguridad de tu local de forma totalmente gratuita y sin compromiso. En segurosdecomercios.es estudiamos las particularidades de tu actividad comercial para ofrecerte un seguro diseñado por expertos. Protege tu patrimonio, evita pérdidas inasumibles y vuelve a centrarte en lo que mejor sabes hacer con la tranquilidad de estar respaldado por profesionales de confianza operando desde SegurosAgencia.com desde 2004. ¡Consúltanos hoy mismo!
El hurto en comercios es una de las pesadillas más frecuentes para los propietarios de tiendas, boutiques y locales a pie de calle. Ver cómo desaparece mercancía de las estanterías sin darte cuenta genera una gran impotencia y un impacto directo en el beneficio mensual de tu negocio.
Cuando los autónomos revisan sus pólizas, suelen llevarse una sorpresa: la gran mayoría de los seguros estándar no protegen ante este tipo de pérdidas. De hecho, la cobertura específica para este problema es una de las más difíciles de contratar del mercado y suele conllevar un coste elevado debido al alto riesgo que asumen las compañías aseguradoras. Para evitar malentendidos, es fundamental conocer qué estás contratando y cómo proteger tu inversión.
Diferencia entre robo, atraco y hurto en comercios
En el lenguaje cotidiano usamos estas palabras como si fueran lo mismo, pero para el Código Penal y para las compañías de seguros son conceptos radicalmente distintos. La presencia de fuerza o violencia determina si el seguro te indemnizará o no:
El Hurto (No cubierto por defecto): Se produce cuando alguien se apodera de tus bienes con ánimo de lucro, pero sin emplear fuerza en las cosas ni violencia o intimidación en las personas. El ejemplo clásico es el descuidero que aprovecha que estás atendiendo a un cliente para meterse un artículo en el abrigo. Al no haber roturas ni amenazas, las pólizas básicas no lo cubren, o exigen una cláusula especial muy cara y con límites económicos bajos.
El Robo (Sí cubierto): Ocurre cuando se emplea fuerza en las cosas para acceder al botín. Si un delincuente rompe el escaparate por la noche, fuerza la cerradura de la persiana o revienta una vitrina cerrada con llave para llevarse los productos, se considera robo. Está cubierto por prácticamente cualquier seguro de comercio.
El Atraco o Expoliación (Sí cubierto): Se da cuando existe violencia, fuerza o intimidación sobre las personas. Si entran en tu local amenazándote a ti o a tus empleados para que les entregues la recaudación de la caja, estás ante un atraco. Al existir un riesgo para la integridad física, las aseguradoras lo cubren siempre dentro de las garantías de contenido.
A diferencia de un robo nocturno, que es un hecho puntual y demostrable mediante los daños en el local, el hurto en comercios (la famosa «pérdida desconocida») ocurre de manera silenciosa y continuada.
Las aseguradoras consideran que este riesgo depende directamente de las medidas de vigilancia de la propia tienda. Al ser un siniestro tan fácil de cometer y con una frecuencia tan alta en sectores como el textil, la cosmética o la tecnología, las compañías que aceptan incluirlo lo hacen cobrando una prima elevada y fijando límites muy estrictos (por ejemplo, cubriendo solo hasta un máximo de 600 € o 1.000 € al año).
Consejos eficaces para evitar el hurto en comercios
Dado que el seguro te pondrá trabas para indemnizarte por estos descuidos, la mejor estrategia es la prevención. Aplicando estas medidas de seguridad disuasorias reducirás drásticamente las oportunidades de los ladrones «especialistas» que siempre están intentando hurto en comercios:
Optimiza la distribución de la tienda: Evita los puntos ciegos. Coloca el mostrador y la caja registradora cerca de la puerta de salida para tener un control visual absoluto de quién entra y quién sale.
Instala espejos convexos y cámaras visibles: Los espejos en las esquinas altas eliminan las zonas ocultas entre pasillos. Además, las cámaras de seguridad (incluso los carteles que avisan de su presencia) tienen un efecto disuasorio brutal sobre los delincuentes no profesionales.
Coloca los productos caros bajo llave o protegidos: Los artículos más costosos o pequeños (fáciles de camuflar) deben estar en vitrinas cerradas o contar con alarmas y etiquetas electrónicas rígidas que piten al pasar por los arcos de la entrada.
Forma a tus empleados: El mejor sistema de seguridad es la atención al cliente. Un simple «Hola, ¿en qué puedo ayudarle?» en cuanto alguien cruza la puerta le demuestra al posible hurtador que el personal de la tienda está atento y vigilando.
Cada negocio tiene unas necesidades de protección completamente distintas. Una joyería no necesita las mismas coberturas que una panadería o una tienda de ropa online. Lo importante es que conozcas al milímetro las limitaciones de tu póliza para que no te lleves sorpresas desagradables tras sufrir un percance.
Si quieres revisar las condiciones de tu seguro actual o estás buscando una póliza diseñada a la medida de tu sector, te ayudamos a comparar las mejores ofertas en segurosdecomercios.es. Analizamos las coberturas de robo, atraco y daños para que consigas la máxima protección para tus existencias al precio más competitivo del mercado. ¡Consulta hoy mismo!
Con la llegada de los meses de verano y el ascenso imparable de los termómetros, mantener el clima óptimo dentro de un establecimiento deja de ser un simple detalle de confort para los clientes. Para cualquier comerciante a pie de calle —ya sea una tienda de ropa, una cafetería, una farmacia o una pequeña academia—, la climatización en comercios es un factor crítico de negocio que está estrechamente regulado por la ley.
Un fallo en el aire acondicionado o un corte de luz en plena ola de calor en julio o agosto no solo ahuyenta a los compradores de forma inmediata. También puede echar a perder tus mercancías, provocar bajas laborales por estrés térmico y acarrear sanciones administrativas severas. En este artículo de segurosdecomercios.es analizamos cuáles son los límites legales de temperatura para tu local y cómo un seguro de comercio multirriesgo bien configurado es el único escudo que protege tu facturación ante los imprevistos del verano.
¿Cuál es la temperatura legal permitida en un local comercial?
La normativa española regula con mucha precisión las condiciones ambientales de los espacios públicos cerrados y los centros de trabajo. En el caso de los locales comerciales, debemos cruzar dos normativas fundamentales:
Prevención de Riesgos Laborales (Real Decreto 486/1997): Para locales donde se realiza un «trabajo ligero» (como el comercio, donde los dependientes pasan horas de pie, repitiendo movimientos o atendiendo al público), la temperatura del aire debe oscilar obligatoriamente entre los 14 °C y los 25 °C.
Medidas de Ahorro y Eficiencia Energética (Real Decreto-ley 14/2022): Esta ley establece que en los recintos públicos climatizados (tiendas, centros comerciales, grandes almacenes, espacios culturales y de ocio), el aire acondicionado en verano no puede programarse por debajo de los 27 °C, siempre y cuando no se comprometan las condiciones de los trabajadores de la normativa anterior.
El equilibrio para el comerciante y la obligación de las puertas cerradas
Hay unos limites de temperatura explicados en nuestra página web de seguros de empresas: Límites de temperatura en la oficina: Cómo cumplir la ley y proteger tu empresaPara cumplir con ambos decretos a la vez sin recibir multas, la mayoría de comercios optan por mantener el termostato a 25 °C o 26 °C. Además, recuerda que la ley exige de forma estricta que los locales comerciales cuenten con sistemas de cierre automático en las puertas de acceso a la calle. El objetivo es evitar el despilfarro energético y mantener el frío dentro del local; no tener este sistema operativo puede traducirse en sanciones por parte de la administración.
Los dos grandes riesgos del verano para tu stock y tu facturación
Cumplir la ley está muy bien, pero ¿qué ocurre si la infraestructura falla en el peor momento? El verano somete a las instalaciones comerciales a un estrés extremo, multiplicando dos tipos de siniestros muy temidos por los autónomos:
1. La avería técnica del sistema de climatización en comercios
Un motor de aire acondicionado que funciona a pleno rendimiento durante 12 horas seguidas con 40 °C en el exterior tiene una probabilidad muy alta de sufrir un colapso por sobrecalentamiento. Si el sistema se rompe a mitad de semana, la temperatura interior puede superar los 35 °C en pocas horas. Los clientes se marcharán a los dos minutos de entrar y tus empleados se negarán justificadamente a trabajar bajo condiciones de estrés térmico, forzándote a un cierre patronal temporal.
2. Los apagones eléctricos por sobrecarga en la red
En los días de calor extremo, el consumo eléctrico general se dispara de forma masiva en las zonas comerciales debido al uso simultáneo de miles de climatizadores. Esto suele provocar microcortes o apagones prolongados en la red eléctrica, lo que detiene instantáneamente tus terminales de venta (TPV), tus sistemas de seguridad y, lo más grave, tus cámaras frigoríficas o expositores de conservación si vendes productos perecederos.
Muchos comerciantes creen que su seguro de comercio solo sirve para cubrir incendios, inundaciones o robos en el escaparate. Sin embargo, una póliza multirriesgo moderna y adaptada a la realidad del comercio de proximidad incluye tres coberturas vitales para sobrevivir al verano:
Pérdida de beneficios o paralización de actividad: Si debido a un fallo eléctrico o un daño accidental cubierto en la póliza tu sistema de climatización se quema y te ves obligado a cerrar la tienda durante tres días en plena campaña de rebajas, esta cobertura te compensa económicamente. Te indemniza por el margen de beneficio neto que has dejado de facturar durante las jornadas de cierre, permitiéndote afrontar el pago del alquiler y las nóminas sin ahogarte.
Bienes refrigerados y daños a mercancías: Si gestionas una pastelería, un restaurante, una floristería o una tienda de alimentación y un apagón o avería del motor rompe la cadena de frío, el calor destruirá tu stock en horas. El seguro multirriesgo asume el coste económico de reponer todas las mercancías y materias primas echadas a perder por la alteración de la temperatura.
Responsabilidad Civil de Explotación: Si un cliente de edad avanzada sufre un golpe de calor o una lipotimia dentro de tu establecimiento y se demuestra que el local operaba superando los límites máximos de temperatura permitidos sin haber tomado medidas organizativas, la Responsabilidad Civil de tu seguro se encargará de tu defensa jurídica y de asumir las posibles indemnizaciones por daños personales.
Revisa tu póliza antes de que suban las temperaturas
El mayor error de un comerciante es descubrir la letra pequeña de su seguro cuando el perito acude al local tras un siniestro. Factores como los sublímites en mercancías refrigeradas o la carencia de indemnización por horas de cierre pueden arruinar la temporada de verano de cualquier autónomo.
En segurosdecomercios.es, a través de nuestra Red de Confianza, somos especialistas en blindar negocios de proximidad. Analizamos los riesgos específicos de tu local, el tipo de stock que manejas y revisamos tu póliza actual sin ningún compromiso para ofrecerte un seguro de comercio multirriesgo a tu medida. No permitas que un imprevisto con el aire acondicionado o un apagón en la red arruine tus meses más fuertes de facturación. Visítanos en segurosdecomercios.es y asegura el futuro de tu negocio hoy mismo.
Como dueño de un negocio, te esfuerzas por ofrecer un entorno seguro. Sin embargo, los descuidos o la pericia de los amigos de lo ajeno pueden provocar que un cliente sufra un robo mientras compra en tu tienda o consume en tu restaurante. En ese momento, surge la gran duda: ¿Es mi responsabilidad? ¿Lo cubre mi seguro de comercio?¿Cuánto cubre un seguro de comercio ante el robo a clientes?
En segurosdecomercios.es, parte de la red de confianza de SegurosAgencia, analizamos esta situación que afecta a la reputación y la tranquilidad de tu negocio.
1. Robo vs. Hurto: La clave de la póliza
Lo primero que debemos distinguir es cómo se produce la sustracción:
Hurto (el descuido): Si a un cliente le quitan la cartera de un bolso abierto mientras mira un escaparate sin que se dé cuenta. Por norma general, los seguros de comercio no cubren el hurto a clientes, ya que se considera una falta de custodia del propio dueño del objeto.
Robo con violencia o intimidación: Si el cliente es atracado mediante amenaza o fuerza dentro de tu establecimiento. Aquí, los mejores seguros de comercio (como los que gestionamos desde 2004) suelen incluir una garantía específica de «Expoliación a clientes».
2. La Garantía de Expoliación a Clientes
Esta cobertura es vital para negocios de hostelería o tiendas con mucho tránsito. Si un cliente sufre un atraco dentro de tu local, el seguro puede indemnizarle por:
El dinero en efectivo que portara.
Objetos personales (móvil, joyas, etc.).
Desperfectos en su ropa o pertenencias durante el incidente.
Importante: La cuantía que se cubre en todos los casos es hasta el límite pactado en Condiciones Particulares de tu seguro de comercio o negocio. Como Agencia de Seguros aconsejamos revisar límites ajustandolos a la zona y tipo de cliente ya que si es una cantidad baja habrá problemas.
3. ¿Y si el cliente me reclama a mí?
Si el cliente considera que el robo se ha producido por una falta de medidas de seguridad en tu local, podría intentar una reclamación vía Responsabilidad Civil (RC). Contar con un seguro de comercio profesional en SegurosAgencia te asegura que nuestro equipo legal estudiará el caso para defender tus intereses y, si existe responsabilidad por parte del negocio, hacerse cargo de la indemnización.
4. Consejos para minimizar riesgos en tu comercio
Para evitar situaciones incómodas y proteger a quienes confían en tu negocio, te recomendamos:
Cartelería informativa: Recordar a los clientes que mantengan sus pertenencias a la vista (especialmente en hostelería).
Sistemas de vigilancia: No solo disuaden, sino que sirven de prueba ante el seguro si ocurre un incidente violento.
Revisión de póliza: Asegúrate de que tu actual seguro de comercio no solo cubre «tus» paredes y «tu» stock, sino también a las personas que dan vida a tu negocio: tus clientes.
En segurosdecomercios.es sabemos que un incidente de este tipo puede empañar años de buen trabajo. Por eso, nos especializamos en configurar pólizas que no dejen cabos sueltos.
Revisa la cantidad en la que te cubre tu seguro de comercio ante el robo a clientes
Cuando un cliente entra en tu establecimiento y compra un artículo, se establece un vínculo de confianza. Pero, ¿qué ocurre si ese producto sale defectuoso y causa un daño al cliente o a su propiedad?: La Responsabilidad Civil de Productos para comercios entra en juego.
Muchos autónomos y dueños de tiendas cometen el error de pensar: «Como yo no lo he fabricado, no es mi problema». Nada más lejos de la realidad. En segurosdecomercios.es te explicamos por qué la Responsabilidad Civil de Productos es vital para tu tranquilidad.
1. El mito del fabricante: Tu responsabilidad como vendedor
La ley es clara: el consumidor puede reclamar tanto al fabricante como al establecimiento que le vendió el producto. Existen situaciones donde tú, como comerciante, asumes la responsabilidad total:
Productos importados: Si vendes artículos de fuera de la Unión Europea, a efectos legales actúas como el fabricante.
Marca propia: Si etiquetas productos con el nombre de tu comercio (marca blanca).
Fabricante desconocido: Si no puedes identificar claramente quién fabricó el producto defectuoso, la responsabilidad recae sobre ti.
2. ¿Qué daños cubre esta garantía?
La cobertura de RC de Productos incluida en tu seguro de comercio actúa ante reclamaciones por:
Lesiones corporales: Un juguete con una pieza pequeña que causa un atragantamiento o una crema que provoca una reacción alérgica grave.
Daños materiales: Un cargador de móvil que se sobrecalienta e incendia la vivienda del cliente.
Intoxicaciones alimentarias: En el caso de tiendas de alimentación o delicatessen, si un producto en mal estado causa daños a la salud del consumidor.
3. Defensa jurídica: El valor añadido
No se trata solo de pagar la indemnización. Uno de los puntos que más valoran nuestros asegurados es la defensa jurídica.
Si un cliente te demanda, tu seguro de comercio se encarga de los abogados, procuradores y costas judiciales. En el día a día de un negocio, enfrentarse a un proceso legal por un tercero puede suponer un coste inasumible y una pérdida de tiempo enorme.
4. Un consejo para tu tranquilidad
Asegúrate de que tu póliza de comercio no solo incluya la «RC de Explotación» (caídas en la tienda, etc.), sino que especifique claramente la RC de Productos. Recuerda: Responsabilidad Civil: Tu Escudo ante Terceros
Dato clave: Si además tienes venta online, esta cobertura es todavía más crítica, ya que el volumen de productos que envías y el radio de acción de tus posibles reclamaciones es mucho mayor.
Conclusión
Vender productos de calidad es el objetivo de cualquier comerciante, pero los fallos de fabricación son inevitables y, a veces, invisibles. Contar con una garantía de Responsabilidad Civil de Productos en tu seguro de comercio te permite centrarte en las ventas, sabiendo que tu patrimonio está protegido ante cualquier imprevisto.