
Cuando un autónomo o empresario abre las puertas de su negocio, una de las mayores preocupaciones es proteger su inversión frente a imprevistos como el robo o el vandalismo. Es en este punto donde las medidas de seguridad y seguro comercio juegan un papel absolutamente determinante. No se trata únicamente de disuadir a los amantes de lo ajeno, sino de un factor contractual que define si la aseguradora asumirá el coste de un siniestro o si, por el contrario, el asegurado se quedará sin indemnización en el peor momento posible.
Como mediador de seguros con más de dos décadas de experiencia en el sector comercial, he visto demasiados casos de empresarios que contrataron su póliza como un mero trámite administrativo, sin prestar atención a las medidas de protección declaradas. Cuando ocurre un robo y el perito entra por la puerta, la realidad del contrato sale a la luz. Analicemos cómo funcionan realmente estas medidas en la práctica aseguradora española.
La declaración del riesgo y el principio de buena fe
Al solicitar un presupuesto para un seguro de comercio, la compañía aseguradora presenta un cuestionario sobre las características físicas del local. Este documento no es una formalidad sin importancia; es la base sobre la que se calcula la prima y se decide la aceptación del riesgo. Declarar que se cuenta con un determinado nivel de protección cuando no es así, o cuando estas medidas no funcionan correctamente, puede tener consecuencias catastróficas tras un siniestro.
En el mercado asegurador español, las medidas de protección declaradas se convierten en garantías de obligado cumplimiento para el asegurado. Si se declara que el local dispone de una alarma conectada a una central receptora (CRA) para obtener una rebaja en la prima, el asegurado se compromete contractualmente a que dicha alarma esté activa y operativa siempre que el comercio permanezca cerrado al público.
Consejo de Agente: El olvido de conectar la alarma es motivo de denegación de cobertura por parte de la compañía de seguros.
Diferencia entre medidas de protección físicas y electrónicas
Las compañías de seguros clasifican los sistemas de protección en dos grandes grupos. Ambos influyen en las condiciones de la póliza, pero suelen tener diferentes consideraciones en el condicionado general y particular:
Protección física u obstáculos mecánicos
- Cierres metálicos y persianas: Se valora su tipo (ciegas, de ballesta, de microperforación) y el tipo de cerradura (de seguridad, anclajes al suelo).
- Cristales blindados o de seguridad: En comercios con escaparates grandes (como tiendas de ropa o joyerías), la resistencia del vidrio determina si se exige o no la colocación de rejas.
- Rejas fijas o practicables: Especialmente valoradas en accesos secundarios, ventanas traseras o patios interiores.
- Cajas fuertes: Su peso, homologación y si están o no ancladas determinarán el límite máximo de dinero en efectivo que la aseguradora permitirá garantizar dentro de ellas.
Protección electrónica y de vigilancia
- Alarma conectada a Central Receptora de Alarmas (CRA): Es la medida que mayor descuento suele generar en la prima. Debe contar con certificado de instalación y mantenimiento periódico por una empresa autorizada.
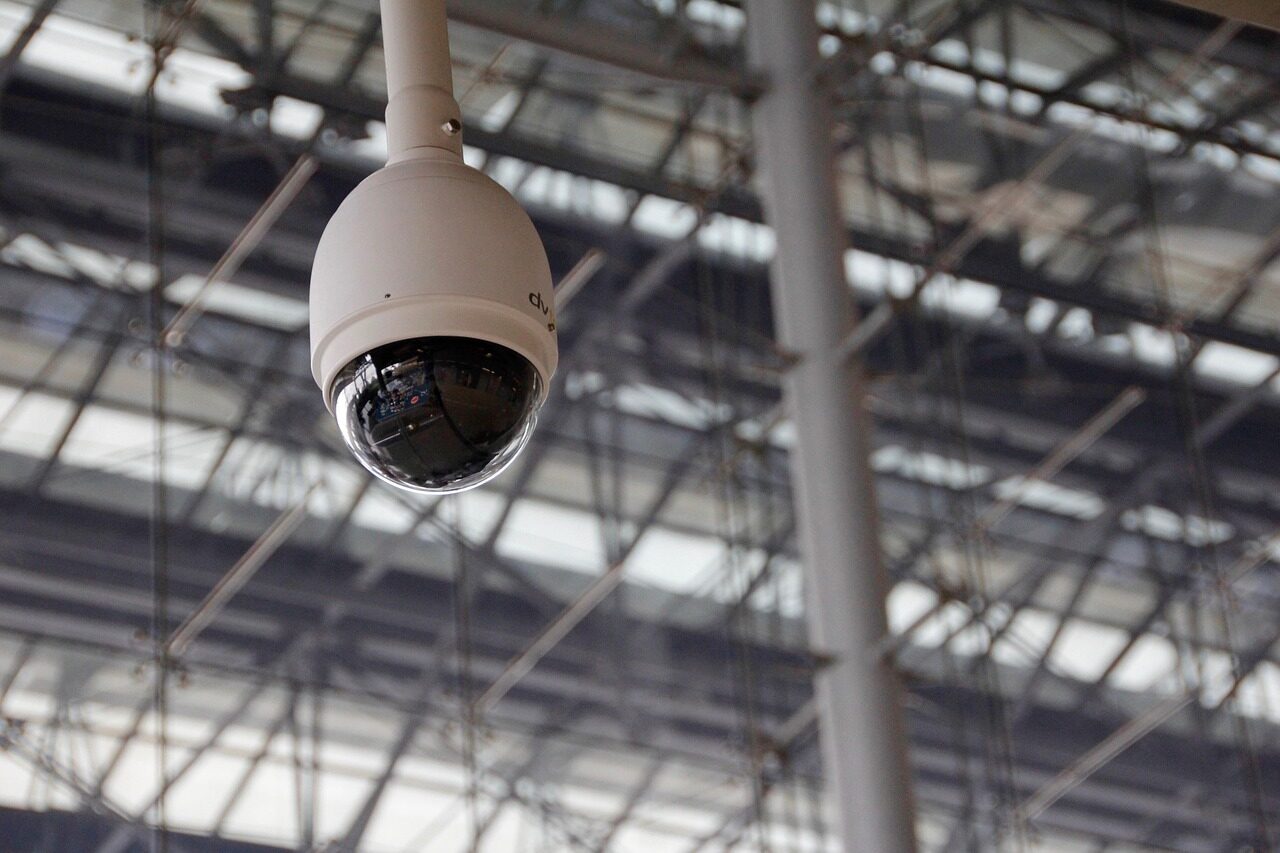
- Sistemas de videovigilancia (CCTV): Ayudan a verificar el siniestro y sirven de prueba pericial, aunque por sí solos no siempre sustituyen la obligatoriedad de una alarma conectada si el stock es de alto valor.
- Sistemas de niebla de seguridad: Muy habituales en sectores de alto riesgo como la telefonía o la joyería, que impiden la visibilidad en cuestión de segundos tras un salto de alarma.
Dependiendo de la actividad del negocio, el nivel de exigencia de estas medidas variará sustancialmente. Una mercería de barrio solo exigirá protección física mínima. Las tiendas de tecnología exigirán medidas electrónicas avanzadas para la cobertura de robo. También la perfumería deberá cumplir estas medidas para poder obtener la cobertura de robo de mercancías.
Coberturas habituales, opcionales y exclusiones críticas
Es fundamental diferenciar qué estamos contratando y bajo qué reglas opera cada garantía. Las pólizas de multirriesgo comercio no son productos estándar idénticos; su alcance depende directamente del redactado de sus cláusulas.
La cobertura de robo es una garantía habitual en este tipo de pólizas. Pero siempre está condicionada a la violencia o fuerza en las cosas. Por ejemplo, reventar una cerradura o romper un escaparate. Por el contrario, el hurto, la sustracción sin fuerza ni violencia, aprovecha un descuido. Suele ser una cobertura opcional, muy limitada en capitales y, a veces, excluida.
Una de las exclusiones más comunes en las pólizas de comercio tiene que ver con la inoperancia de los sistemas de seguridad. Si los ladrones acceden al local sin forzar las medidas físicas, es porque estas no estaban echadas. Por ejemplo, dejar la persiana metálica subida a mediodía. También puede ocurrir que la alarma no estuviera conectada por olvido. En tal caso, la aseguradora podría ampararse en el incumplimiento para rehusar el siniestro o reducir la indemnización.
CONSEJO EXPERTO: Antes de declarar en la solicitud de seguro para comercio «Alarma conectada» confirme que su alarma realmente está conectada a una CRA y si le conviene o no esa conexión.
Límites, franquicias y la temida regla de equidad
Cuando ocurre un robo, se verifica que las medidas de seguridad reales no coinciden con las declaradas. En la legislación aseguradora española se aplica habitualmente la regla de equidad.
Esta regla indica que, si el riesgo real exigía prima mayor por error en la declaración, la indemnización se reducirá. La reducción será proporcional a la diferencia entre la prima pagada y la que se habría pagado. Esto puede significar que, tras un robo de 20.000 euros en mercancía, el asegurado reciba únicamente 10.000 euros. La alarma no cumplía con los requisitos exigidos en el contrato.
Además, existen sublímites muy estrictos que conviene revisar. La cantidad máxima se mantiene en la caja registradora durante las horas de apertura.
Conozca con detalle cómo estructurar estos límites por tipo de negocio mediante nuestra guía de coberturas. El recurso ofrece ejemplos prácticos.
Qué debe hacer el comercio antes de contratar y tras un siniestro
La prevención y la gestión documental son las mejores herramientas para evitar sorpresas desagradables con el seguro de comercio. Un empresario previsor debe actuar con rigor en dos momentos clave:
Antes de firmar la póliza
- Realizar una auditoría honesta: No exageres las medidas de seguridad para abaratar la prima. Si tu persiana no tiene cerradura de seguridad al suelo, no la declares como tal.
- Revisar la compatibilidad de la alarma: Asegúrate de que tu sistema de alarma cumple estrictamente con la normativa vigente de seguridad privada si vas a declararlo en póliza.
- Guardar facturas y certificados: Conserva los contratos de instalación, mantenimiento de la alarma y las facturas de compra de los sistemas físicos de protección.
Inmediatamente después de sufrir un robo o siniestro
- Llamar a las fuerzas de seguridad: No toques nada en el local para no alterar las pruebas ni entorpecer la labor policial.
- Denunciar detallando los bienes sustraídos: En la denuncia ante la policía debe constar detalladamente qué se han llevado y cómo han accedido (daños en puertas, ventanas, etc.).
- Solicitar el registro a la CRA: Si tienes alarma conectada, solicita inmediatamente a tu proveedor el registro de señales de esa noche para demostrar que el sistema estaba activo y reportó el salto de alarma.
- Recopilar pruebas del stock: Prepara facturas de compra de la mercancía robada, inventarios recientes, fotografías del local previas al siniestro y presupuestos de reparación de los daños materiales sufridos en el continente.
Un error muy común es reparar los daños urgentes (como un cristal roto o una cerradura destrozada) sin realizar fotografías previas ni conservar las piezas dañadas para que el perito pueda certificar la preexistencia del daño y el uso de la fuerza. Si es necesario reparar de urgencia para evitar más robos, documenta fotográficamente todo el proceso de forma minuciosa antes de que actúen los operarios.
En conclusión, las medidas de seguridad no son un factor secundario en tu póliza de comercio. Son la clave de bóveda que sostiene el contrato. Dedicar un tiempo a revisar que lo contratado coincide exactamente con la realidad de tu local es la única garantía de que, si llega el peor día, tu seguro responderá tal y como esperas.
Deja una respuesta