
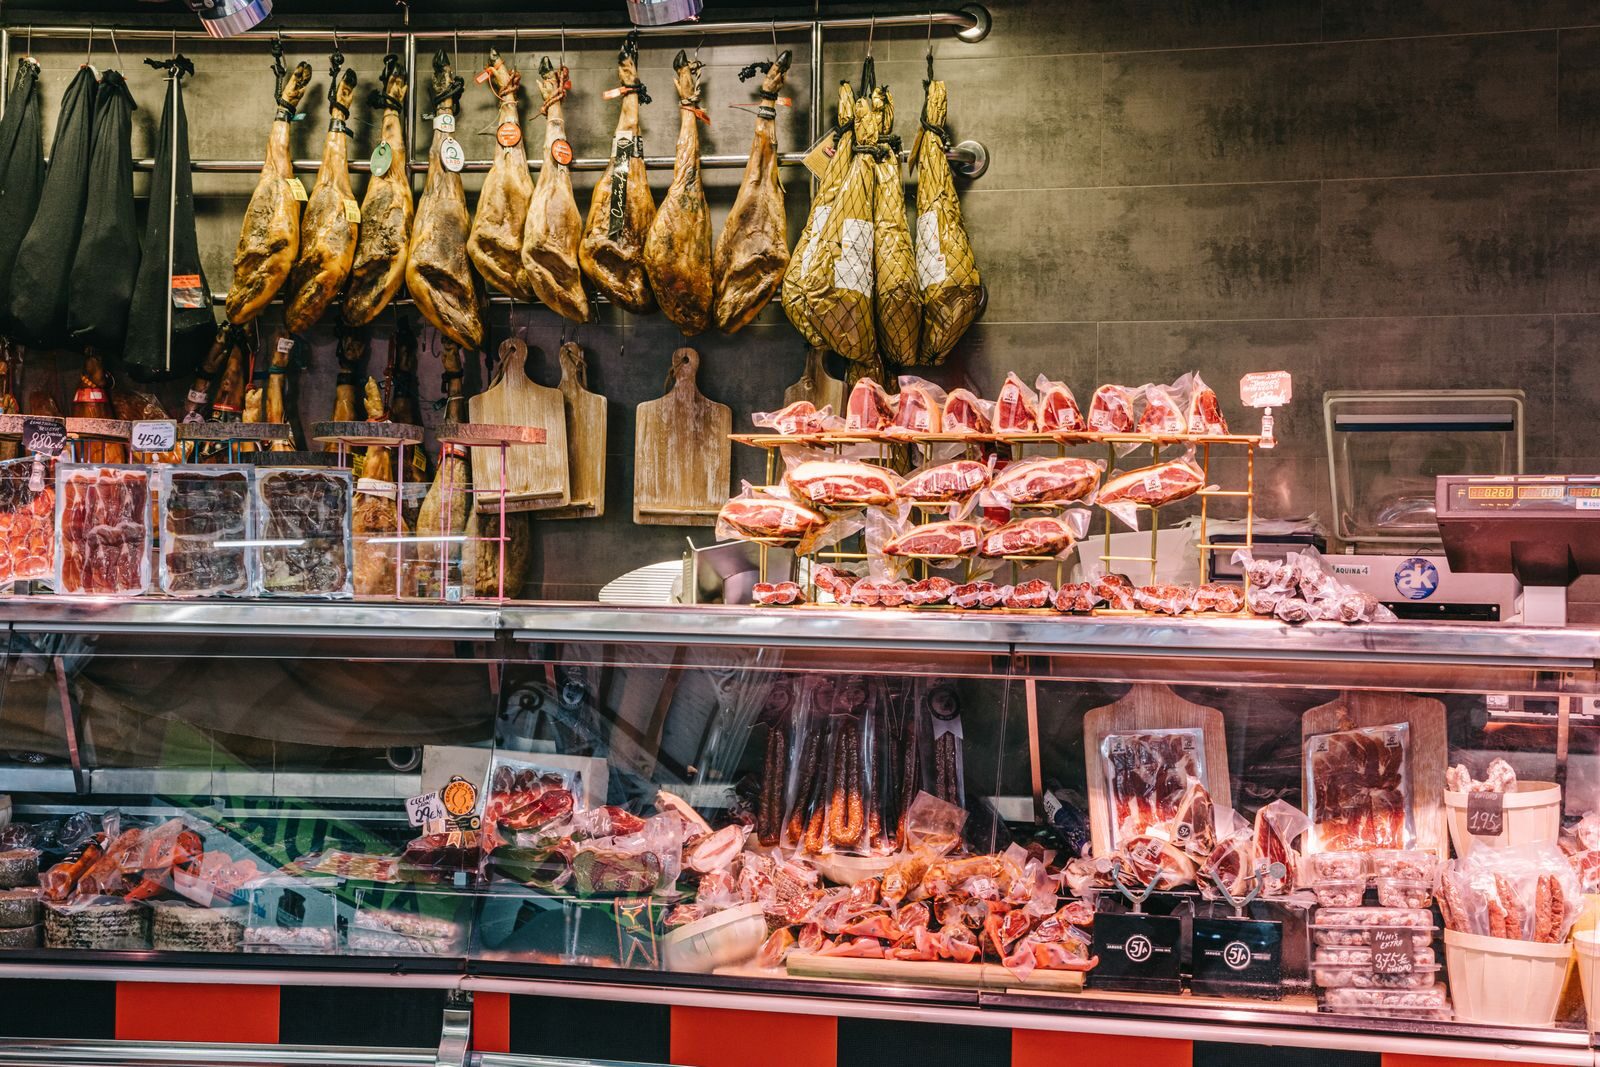
Gestionar una carnicería implica manipular maquinaria de corte especializada, mantener cámaras frigoríficas funcionando de forma continua y atender al público en un entorno donde la higiene y la seguridad son críticas. Contratar un seguro para carnicería bien dimensionado no consiste únicamente en cumplir con exigencias administrativas o del arrendador, sino en blindar el patrimonio frente a siniestros que pueden paralizar la actividad por completo, desde una fuga de gas refrigerante hasta una reclamación por intoxicación alimentaria.
Riesgos críticos en el sector cárnico minorista
A diferencia de otros comercios minoristas, una carnicería o charcutería combina el riesgo de un punto de venta al público con el de una pequeña industria de transformación alimentaria. Los equipos trabajan muchas horas bajo condiciones exigentes y el género en stock es perecedero, con un valor económico elevado concentrado en pocos metros cúbicos.
Los principales focos de siniestralidad se dividen en tres áreas:
- Pérdida de refrigeración y deterioro de existencias: Fallos en compresores, cortes de suministro eléctrico prolongados o fugas de refrigerante en cámaras y vitrinas expositoras.
- Avería de maquinaria y daños eléctricos: Sobretensiones que queman motores de picadoras, sierras de cinta, envasadoras al vacío o vitrinas.
- Responsabilidad civil: Accidentes de clientes en la tienda (caídas por suelos grasientos o húmedos), cortes de empleados o reclamaciones por productos en mal estado (contaminación bacteriana).
Cobertura de mercancías en cámaras frigoríficas: cómo opera realmente
La garantía de deterioro de alimentos refrigerados suele ser el corazón de la póliza en este negocio. Sin embargo, no todas las pólizas responden de la misma manera ante una pérdida de género. Generalmente, las aseguradoras cubren el deterioro derivado de:
- Fallo en el suministro público de electricidad durante un número mínimo de horas continuadas (suele exigirse un corte de más de 3 o 6 horas seguidas, según condiciones).
- Avería mecánica o eléctrica interna del propio equipo frigorífico.
- Escape accidental del gas refrigerante.
Es fundamental entender qué no entra de forma automática. Si la cámara deja de enfriar porque el termostato se manipuló por error, o porque el equipo tiene una antigüedad superior a la estipulada en la póliza (habitualmente entre 10 y 15 años sin mantenimiento certificado), la aseguradora puede rechazar el siniestro o aplicar una depreciación muy severa.
CONSEJO EXPERTO: El mantenimiento de toda la maquinaria y aparatos eléctricos es esencial en un negocio de carnicería.
Avería de maquinaria: límites, franquicias y mantenimiento
Las picadoras industriales, amasadoras, cortadoras de fiambre y sierras de huesos representan una inversión considerable. La cobertura de avería de maquinaria ampara los daños internos imprevistos que sufren estos aparatos mientras están en funcionamiento o en reposo.
A la hora de liquidar un siniestro de avería de maquinaria, el perito analizará siempre dos aspectos clave:
- La causa raíz: Si el fallo se debe a fatiga de materiales por desgaste natural, falta de engrase o mantenimiento deficiente, el siniestro quedará excluido. En cambio, si se debe a un cortocircuito interno, entrada de un cuerpo extraño o fallo súbito de un componente, suele tener cabida.
- El valor de reposición vs. valor venal: Es vital revisar si la póliza indemniza a «valor a nuevo» o si aplica depreciación por antigüedad. En máquinas con varios años de uso, cobrar el valor venal puede impedir reponer el equipo sin aportar un desembolso propio elevado.
Estas garantías suelen contratarse con franquicia, una cantidad fija que el carnicero asume en cada siniestro antes de que empiece a pagar la aseguradora.
La Responsabilidad Civil en la carnicería: explotación, patronal y producto
El seguro de responsabilidad civil no debe contratarse en un único bloque genérico; debe desglosarse en coberturas concretas adaptadas a la operativa diaria:
Responsabilidad Civil de Explotación
Cubre los daños a terceros derivados del desarrollo habitual del negocio dentro del local. El caso más habitual es el resbalón de un cliente por restos de grasa o agua frente al mostrador. También incluye los daños accidentales que se puedan causar a locales colindantes por agua o fuego originado en el establecimiento.
Responsabilidad Civil de Producto o Post-entrega
Esencial cuando se comercializan productos frescos o elaborados propios (hamburguesas, embutidos caseros, platos preparados). Responde de las indemnizaciones y defensas jurídicas si un cliente sufre una intoxicación alimentaria provocada por un producto vendido en la carnicería. Para que opere, es indispensable cumplir con la trazabilidad alimentaria exigida por Sanidad.
Responsabilidad Civil Patronal
Protege al empresario si un empleado sufre un accidente laboral grave (por ejemplo, un corte severo con la sierra de huesos o atrapamiento en una picadora) y demanda a la empresa por negligencia o falta de medidas de seguridad. Las indemnizaciones por secuelas o incapacidades laborales pueden alcanzar cifras inasumibles para un autónomo o pyme si el sublímite por víctima es insuficiente.
El seguro de convenio es distinto al seguro de Responsabilidad Civil. Los dos son obligatorios.
Errores habituales al declarar capitales y contratar la póliza
Un error frecuente consiste en asegurar las existencias por el valor medio anual sin prever picos de campaña. En épocas como Navidad, el stock de carne de vacuno mayor, lechazos o ibéricos puede triplicar el valor habitual del mostrador y la cámara. Si ocurre un incendio o un fallo eléctrico en esas fechas y existe infraseguro, la aseguradora aplicará la regla proporcional, indemnizando solo un porcentaje del daño real.
Otro fallo crítico es no distinguir entre continente y contenido, especialmente si el local es alquilado. Las obras de reforma (suelos antideslizantes, paneles frigoríficos fijados a la estructura, falsos techos) deben asegurarse adecuadamente bajo la figura del «continente a primer riesgo» u «obras de acondicionamiento», evitando duplicar costes o dejar partidas desprotegidas. Para coordinar estas coberturas con el resto de necesidades del establecimiento, conviene revisar opciones del Seguro para Carnicerías y Charcuterías
Protocolo de actuación tras un siniestro en el establecimiento
Cuando ocurre un imprevisto en la carnicería, la rapidez y el rigor documental determinan el éxito de la indemnización:
- Mitigar el daño: Trasladar el producto si otra cámara sigue funcionando o coordinar hielo seco si procede. El tomador tiene el deber legal de aminorar las consecuencias del siniestro.
- Conservar pruebas del género deteriorado: No tirar la carne a la basura de inmediato sin autorización de la aseguradora o sin levantar acta. Realizar fotografías panorámicas y de detalle, registrar temperaturas y, si Sanidad interviene, guardar el acta de destrucción de alimentos.
- Recabar facturas de compra: La aseguradora no indemnizará la carne a precio de venta al público, sino a precio de coste (facturas de proveedores que demuestren compra reciente).
- Averías mecánicas: Solicitar al servicio técnico oficial un informe detallado que aclare la causa de la rotura antes de reparar o sustituir la pieza. Guardar las piezas sustituidas a disposición del perito.
Revisar las sumas aseguradas periódicamente y contar con el asesoramiento de un mediador profesional asegura que, cuando la máquina se detenga o el mostrador sufra un daño, la actividad pueda continuar sin comprometer la viabilidad económica de la empresa.