
El sector de la hostelería, la alimentación y el comercio minorista de productos perecederos depende de una infraestructura de frío constante. Una avería imprevista en cámaras frigoríficas, expositores o arcones congeladores puede traducirse en cuestión de horas en la pérdida total del género. Ante este riesgo crítico, la garantía de deterioro de bienes refrigerados es una cobertura clave. Es una de las coberturas más importantes dentro de una póliza multirriesgo de comercio.
1. ¿Qué es exactamente la cobertura de bienes refrigerados?
Esta cobertura está diseñada para indemnizar al asegurado por la pérdida material de mercancías perecederas (alimentos, medicamentos, flores, etc.) que se encuentran almacenadas en cámaras frigoríficas, congeladores o vitrinas expositoras, a consecuencia de un daño imprevisto y directo en la maquinaria o de un corte en el suministro eléctrico.
A diferencia de la cobertura de daños eléctricos ,que suele cubrir únicamente la reparación o sustitución del motor o del aparato averiado, la cobertura de refrigeración protege el valor económico del género dañado, evitando que el comerciante asuma un quebranto financiero drástico.
2. Causas principales cubiertas por la póliza
Para que el asegurador atienda el siniestro, el deterioro del género debe derivar de causas tasadas en las condiciones generales o especiales del contrato. Entre las más habituales destacan:
- Avería accidental de la maquinaria: Fallos mecánicos o eléctricos internos del compresor, termostato o sistema de refrigeración.
- Falta de suministro eléctrico: Cortes de luz generalizados o fallos en la acometida externa que detengan el funcionamiento de las instalaciones de frío de forma continuada (suele exigirse un tiempo mínimo de interrupción, habitualmente superior a 4 o 6 horas).
- Fuga de gas refrigerante: Escape imprevisto del fluido frigorígeno que provoque la pérdida repentina de temperatura en los recintos cerrados.
- Acción involuntaria de terceros: Manipulación errónea o desconexión accidental del cuadro eléctrico por parte de personal ajeno al establecimiento.
3. ¿Cómo actúa el seguro ante un siniestro de frío?
Cuando se produce una incidencia de este tipo, el proceso de tramitación requiere una serie de pasos rigurosos para garantizar el éxito de la indemnización:
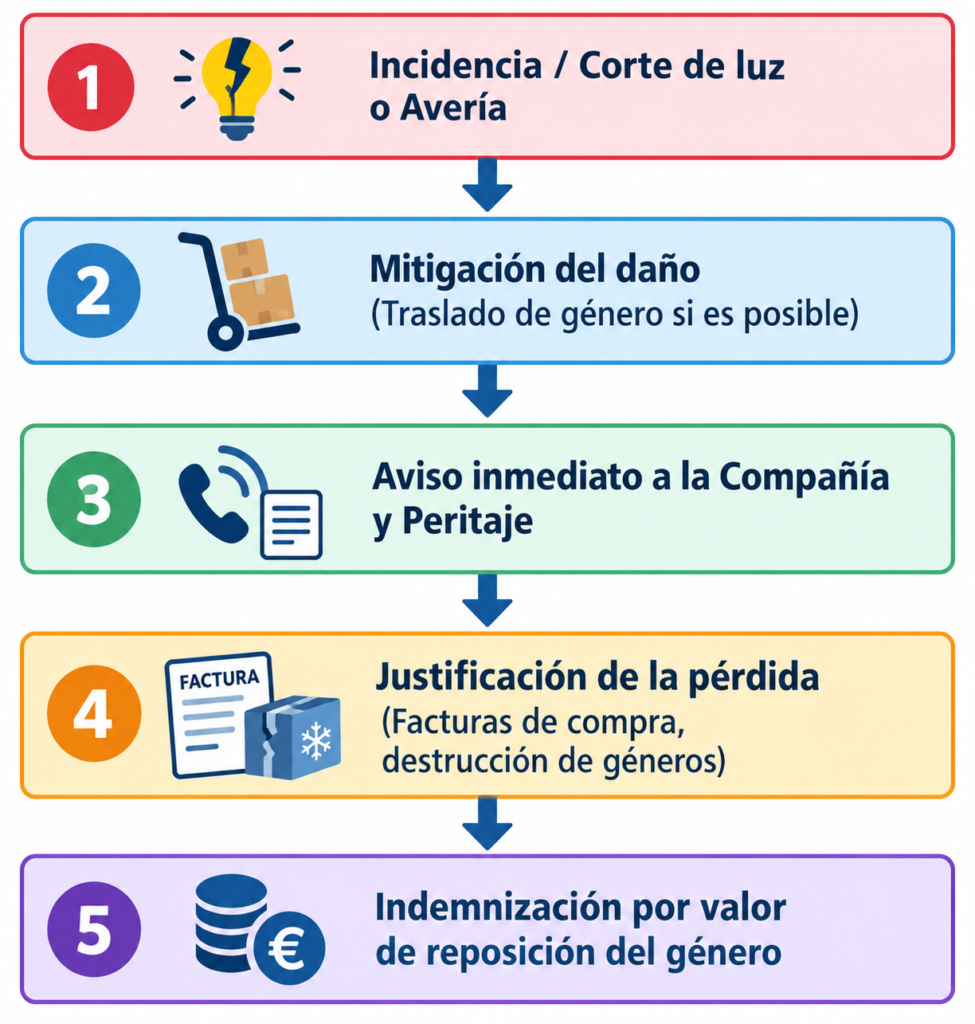
- Mitigación de daños: El asegurado tiene la obligación legal de intentar salvar la mercancía no afectada si dispone de alternativas viables (por ejemplo, trasladar productos a otra cámara operativa).
- Peritaje y justificantes: Será imprescindible aportar las facturas de compra del género afectado, libros de registro de sanidad (si procede) y el certificado del servicio técnico que atestigüe la causa de la avería o el informe de la compañía eléctrica sobre el corte de suministro.
4. Exclusiones comunes: Lo que debes revisar en tu contrato
No todos los siniestros de frío están cubiertos automáticamente. Es fundamental revisar las exclusiones de la póliza para evitar sorpresas desagradables:
- Falta de mantenimiento: Si el perito determina que la avería se produjo por una negligencia continuada, falta de revisiones oficiales obligatorias o acumulación de suciedad en los condensadores, la aseguradora denegará el pago.
- Desconexión voluntaria: El apagado manual del cuadro eléctrico o de la cámara por parte del propio comerciante o sus empleados al cerrar el local (si no responde a un protocolo de seguridad justificado).
- Obsolescencia o caducidad previa: Género que ya estuviera en mal estado o caducado antes de producirse el fallo técnico.
- Falta de sistemas de alarma o control: Algunas pólizas muy específicas exigen la instalación de sondas de temperatura con alarma remota para locales con mercancías de altísimo valor.
5. Consejos clave para proteger tu comercio
Una correcta gestión del riesgo minimiza tanto la probabilidad de siniestro como los posibles conflictos con el perito de la compañía:
- Mantenimiento preventivo periódico: Contrata un servicio de revisión anual con un técnico homologado y guarda siempre las facturas de las intervenciones. Esto demuestra ante la aseguradora una diligencia debida.
- Revisa los capitales asegurados: Asegúrate de que el límite máximo de indemnización por siniestro para la partida de «bienes refrigerados» se ajusta al stock máximo estacional que almacenas en tus cámaras (por ejemplo, en campañas de Navidad o verano). Un infraseguro penalizaría la indemnización proporcionalmente.
- Comprueba la franquicia: Muchas pólizas aplican una franquicia temporal (horas de corte) o económica fija por siniestro. Conocer este dato te ayudará a dimensionar el verdadero alcance de la cobertura.
Si tu sector es es el hostelero te invitamos a conocer la web dedicada integramente a seguros para hostelería.
Deja una respuesta