Categoría: Coberturas Seguro de Comercio

  • Responsabilidad civil en un comercio: qué daños a terceros cubre tu seguro

    Responsabilidad civil en un comercio: qué daños a terceros cubre tu seguro

    El artículo 1902 del Código Civil español lo deja claro: quien por acción u omisión causa daño a otro, interviniendo culpa o negligencia, está obligado a reparar el daño causado. En el día a día de una tienda o negocio a pie de calle, este principio jurídico se traduce en reclamaciones económicas constantes.

    Abrir la persiana cada mañana implica asumir que cualquier persona que cruce el umbral, o incluso quien pase por delante del escaparate, puede sufrir un percance. La garantía de Responsabilidad Civil (RC) es el núcleo que evita que una indemnización imprevista liquide el patrimonio del comerciante.

    ¿Qué se considera daño a terceros en un establecimiento comercial?

    En el ámbito asegurador, un tercero es cualquier persona física o jurídica ajena a la titularidad del negocio. Quedan excluidos el tomador de la póliza, sus socios y sus familiares directos dependientes.

    Los daños indemnizables se dividen fundamentalmente en tres categorías: corporales (lesiones, incapacidad o fallecimiento), materiales (rotura o deterioro de objetos) y perjuicios económicos consecutivos (pérdidas financieras directas derivadas del daño previo).

    Daños corporales en el interior de la tienda

    Son los siniestros más frecuentes y los que generan las indemnizaciones más elevadas. El baremo de accidentes de tráfico, utilizado por analogía por jueces y aseguradoras, eleva notablemente el coste de cualquier secuela física.

    • Resbalones y caídas: Pavimentos mojados por fregar sin señalizar, restos de líquidos o mercancía caída en los pasillos.
    • Caída de objetos en altura: Artículos mal apilados en estanterías o baldas que ceden bajo el peso y golpean a un comprador.
    • Atrapamientos y cortes: Puertas automáticas con sensores descalibrados, aristas vivas en mostradores o expositores de cristal astillados.

    Daños materiales a pertenencias de clientes y transeúntes

    No todos los siniestros implican ambulancias, pero sí quejas formales y facturas sobre el mostrador. Los daños a bienes materiales son habituales y requieren una tramitación ágil para no dinamitar la reputación del comercio.

    Entre los casos más comunes que cubre la póliza destacan la ropa manchada por pintura fresca sin advertir, bolsos o abrigos desgarrados por clavos salientes y teléfonos móviles rotos al tropezar un empleado con un cliente dentro de la tienda.

    Asimismo, los elementos exteriores entran en juego. Un toldo desprendido por una racha de viento moderada o un cartel publicitario que cae sobre un vehículo estacionado frente al local son siniestros imputables al titular del comercio.

    Daños a locales colindantes: la RC Locativa y de Aguas

    Si operas en un local alquilado, la Responsabilidad Civil Locativa te protege frente a las reclamaciones que el propietario del inmueble pueda interponer contra ti en caso de incendio o explosión originados por tu actividad.

    Por otro lado, los daños por agua representan casi el 40 % de los expedientes que gestionamos en los despachos de mediación. Un grifo abierto por descuido en el aseo o la rotura de un latiguillo durante el fin de semana pueden inundar el sótano del vecino o arruinar el techo del negocio contiguo.

    La cobertura de RC por daños por agua asume tanto las reparaciones del local afectado como la indemnización por la paralización de la actividad del vecino si este no puede abrir sus puertas.

    Modalidades esenciales de Responsabilidad Civil comercial

    Una póliza de comercio no contiene una única cobertura de RC, sino un conjunto articulado de garantías diseñadas para blindar distintos frentes:

    • RC de Explotación: Cubre los daños causados a terceros durante el desarrollo directo y habitual del negocio dentro y fuera del establecimiento.
    • RC Patronal: Imprescindible si tienes empleados. Cubre las indemnizaciones derivadas de accidentes de trabajo provocados por omisión de medidas de seguridad laboral.
    • RC de Producto o Post-entrega: Vital si vendes bienes elaborados, procesados o manipulados. Protege ante intoxicaciones alimentarias o averías causadas por productos defectuosos tras la venta.

    Gastos de defensa jurídica y fianzas judiciales

    Un aspecto frecuentemente ignorado por los comerciantes es el coste que supone simplemente demostrar la inocencia o defenderse de una reclamación desproporcionada. La cobertura de RC incluye de forma automática la defensa jurídica.

    Esto significa que la aseguradora asume los honorarios de abogados, derechos de procuradores, peritajes técnicos y las costas judiciales impuestas. Además, si el juzgado exige fianzas civiles para garantizar posibles condenas, la póliza aporta dichos importes cautelares.

    ¿Qué límites de indemnización deberías contratar?

    Hoy en día, contratar un límite de 150.000 euros para la responsabilidad civil de un comercio es una temeridad técnica. Cualquier caída con fractura de cadera que derive en complicaciones quirúrgicas o una incapacidad permanente supera fácilmente esa cifra.

    El estándar mínimo recomendable para un comercio minorista se sitúa entre 300.000 y 600.000 euros, elevándose a 1.200.000 euros si existe manipulación de alimentos, venta a granel o afluencia masiva de público en recintos medianos.

    La Responsabilidad Civil no debe verse como un coste accesorio, sino como la partida que garantiza que un error involuntario o un descuido puntual no suponga el embargo de tu negocio ni de tu patrimonio personal.
  • Incendio en un comercio: qué cubre el seguro y cómo se calcula la indemnización

    Incendio en un comercio: qué cubre el seguro y cómo se calcula la indemnización

    El fuego es uno de los siniestros más devastadores que puede sufrir un negocio. En cuestión de minutos, las llamas y el humo reducen a cenizas años de esfuerzo, inversión y patrimonio comercial. Tratamos el seguro de comercio, cobertura de incendio, indemnización.

    Contar con una póliza multirriesgo bien estructurada marca la diferencia entre reabrir en pocas semanas o verse obligado a cerrar de manera definitiva por falta de liquidez.

    Coberturas esenciales ante un incendio en un local comercial

    La garantía básica de incendios es obligatoria en cualquier póliza comercial, pero su alcance real depende de las coberturas complementarias contratadas en las condiciones particulares.

    1. Daños materiales a continente y contenido

    El continente cubre la estructura del inmueble: paredes, techos, suelos, escaparates e instalaciones fijas de electricidad, climatización o fontanería. Si eres propietario, este capital debe reflejar el coste de reconstrucción.

    El contenido engloba el mobiliario, maquinaria, equipos informáticos, decoración y las existencias comerciales destinadas a la venta.

    2. Gastos de extinción, salvamento y desescombro

    Apagar un fuego genera costes directos que muchas veces se pasan por alto. Las pólizas deben cubrir las tasas de los bomberos por intervención.

    Asimismo, los gastos de demolición, retirada de escombros, transporte a vertederos autorizados y medidas urgentes de apuntalamiento suponen miles de euros que deben quedar garantizados.

    3. Responsabilidad civil frente a terceros

    Un incendio rara vez se queda dentro de los límites de un local. El humo, el calor extremo y el agua empleada en la extinción suelen dañar a comercios vecinos o viviendas superiores.

    La cobertura de responsabilidad civil derivada de incendio asume las indemnizaciones por daños materiales y personales ocasionados a terceras personas.

    4. Pérdida de beneficios o lucro cesante

    Mientras el perito evalúa los daños y se ejecutan las obras de reforma, el negocio no genera ingresos, pero los gastos fijos continúan activos.

    Esta garantía compensa el margen bruto perdido o abona una indemnización diaria pactada, cubriendo salarios, alquileres del local y suministros básicos durante el periodo de inactividad.

    Cómo calcula la aseguradora la indemnización tras un incendio

    El cálculo de la indemnización no depende del valor sentimental ni del precio de compra original de los bienes, sino de fórmulas periciales estrictas estipuladas por la Ley de Contrato de Seguro.

    Valor a nuevo frente a valor venal

    El perito determina primero el criterio de valoración fijado en póliza. El valor de reposición a nuevo indemniza el coste de adquirir un bien similar completamente nuevo en el mercado actual.

    Por contra, el valor venal o real descuenta la depreciación por uso, antigüedad y obsolescencia. Cobrar a valor venal una maquinaria con diez años de uso supone recibir apenas una fracción de lo necesario para sustituirla.

    La aplicación de la regla proporcional

    El infraseguro es el mayor obstáculo al que se enfrenta un comerciante tras un siniestro grave. Se produce cuando los capitales asegurados en póliza son inferiores al valor real de los bienes.

    Si un local y sus existencias valen 200.000 euros, pero en la póliza figuran únicamente 100.000 euros, el comercio está asegurado al 50%. La aseguradora aplicará la fórmula:

    Indemnización = (Daño real × Capital asegurado) / Capital real

    En este escenario, ante un daño valorado en 40.000 euros, la compañía indemnizará únicamente 20.000 euros. La diferencia debe ser asumida íntegramente por el propietario.

    CONSEJO EXPERTO:Te aconsejamos leer «Regla proporcional en el seguro de comercio: cómo evitar pérdidas en tu indemnización«, un artículo de nuestra guía informativa sobre seguros de comercios.

    El informe pericial: claves para defender la valoración

    Tras declarar el siniestro, la compañía asigna un perito tasador que inspecciona los restos del local. Su función es determinar la causa del fuego, verificar las medidas de protección y valorar los daños.

    Para agilizar la resolución y evitar discrepancias en la cuantía final, resulta crucial aportar documentación sólida:

    • Inventarios de existencias actualizados previos a la fecha del siniestro.
    • Facturas de compra de maquinaria, mobiliario y mercancías almacenadas.
    • Libros contables oficiales y declaraciones trimestrales de IVA.
    • Fotografías y vídeos de las instalaciones tomados antes y después del incidente.

    Si la propuesta de indemnización del perito de la aseguradora resulta insuficiente, la normativa española permite al asegurado nombrar un perito de parte para consensuar una tasación justa.

    Elegir la protección adecuada antes de que ocurra el siniestro

    Revisar las sumas aseguradas periódicamente y adecuar las coberturas a las variaciones de stock evita sorpresas fatídicas cuando el fuego destruye la actividad.

    Un asesoramiento técnico profesional garantiza que los límites asegurados respondan con precisión ante cualquier eventualidad, protegiendo la supervivencia económica de tu empresa.

  • Robo en un comercio: qué cubre el seguro y qué debe hacer el propietario

    Robo en un comercio: qué cubre el seguro y qué debe hacer el propietario

    Sufrir un robo en tu propio negocio es una de las experiencias más amargas para cualquier autónomo o empresario. No solo se trata de la importante pérdida económica y material, sino de la tremenda impotencia y la posterior interrupción de la actividad comercial. El seguro de robo para comercio se convierte en el único aliado.

    Como mediador de seguros con más de 20 años de experiencia en el sector asegurador online en España, he gestionado cientos de siniestros de este tipo. Sé perfectamente que la rapidez y la claridad de la póliza son clave para superar este bache.

    Diferencias clave: ¿Es robo, atraco o hurto?

    En el ámbito asegurador, las palabras exactas determinan el éxito de tu indemnización. No es lo mismo que fuercen tu persiana metálica de madrugada a que un cliente se guarde un producto al descuido.

    • El robo implica necesariamente el uso de la fuerza o violencia en las cosas. Existe robo cuando el delincuente rompe una ventana, revienta una cerradura o realiza un butrón para acceder al local.
    • El atraco o expoliación implica violencia o intimidación sobre las personas. Es el caso clásico de un asalto a punta de pistola o bajo amenazas graves dirigidas al personal de la tienda.
    • El hurto, por el contrario, ocurre sin fuerza en las cosas ni violencia en las personas. El típico hurto al descuido durante el horario comercial es el ejemplo más habitual y complejo de asegurar.

    Es vital entender esta diferencia porque muchas pólizas básicas de comercio excluyen el hurto por completo, o bien lo limitan a sumas muy reducidas del capital general.

    ¿Qué cubre realmente el seguro de comercio por robo?

    Una póliza multirriesgo bien estructurada protege los activos principales de tu negocio frente a la acción de los ladrones. Estos activos se dividen principalmente en tres categorías.

    La cobertura por robo suele abarcar los siguientes elementos de tu comercio:

    • Daños al continente: Reparación de lunas rotas, cristales de escaparates, cierres metálicos, puertas forzadas y daños en paredes o techos causados por los delincuentes.
    • Sustracción del contenido: Indemnización por el valor de los muebles, ordenadores, terminales de punto de venta (TPV), maquinaria y elementos decorativos robados.
    • Robo de mercancías: Reposición del stock que tenías destinado a la venta en tu tienda en el momento del robo, valorado según las condiciones firmadas.
    • Efectivo en caja: Sustracción del dinero en efectivo que se encontraba en el local, distinguiendo los límites si estaba en caja fuerte o en el mostrador.

    Caso real de mediación: Recuerdo el caso de Manuel, dueño de una conocida tienda de ropa de marca en el centro de Madrid. Un lunes por la mañana descubrió que habían reventado el cierre de su comercio con una radial de madrugada.

    Los asaltantes se llevaron más de 35.000 euros en prendas de vestir de alta gama y destrozaron el mostrador de diseño. Manuel estaba desolado y pensaba que tendría que cerrar temporalmente su negocio. Afortunadamente, un año antes habíamos ajustado el valor de sus existencias reales en la póliza. Gracias a ello, la aseguradora indemnizó el total del stock sustraído y un cerrajero de urgencia reparó el cierre en tres horas.

    Guía de actuación: Qué hacer inmediatamente después de sufrir un robo

    Mantener la cabeza fría en un momento de tanta tensión es sumamente difícil, pero actuar con orden es imprescindible para que tu seguro de robo para comercio te cubra sin trabas:

    1. Avisa a las autoridades: Llama inmediatamente a la Policía Nacional o a la Guardia Civil. Bajo ningún concepto toques nada del local para evitar alterar las posibles huellas o pruebas físicas.
    2. Recopila documentación: Mientras esperas a los agentes, comienza a reunir facturas, albaranes y fotografías antiguas de los bienes robados. Esto agilizará enormemente el proceso de tasación del perito.
    3. Presenta la denuncia formal: Acude a comisaría aportando un listado detallado de los daños y objetos sustraídos (incluyendo marcas, modelos y números de serie si dispones de ellos).
    4. Contacta con tu mediador: Llámanos cuanto antes. Nosotros gestionaremos la apertura urgente del siniestro y enviaremos a un reparador para asegurar el local provisionalmente.

    Consejo experto de mediación: Presta especial atención al concepto de «primer riesgo» en tu seguro de comercio. Si no eres el propietario del local, puedes asegurar las reformas y mejoras que hiciste en él bajo esta modalidad para evitar caer en infraseguro si los ladrones destrozan la estructura interior.

    La importancia de declarar las medidas de seguridad reales

    Las compañías de seguros exigen sistemas de protección específicos según la actividad y la ubicación de tu negocio. No es lo mismo asegurar una oficina a pie de calle que una joyería o un estanco.

    Es obligatorio que las medidas de seguridad que declares en las condiciones de la póliza coincidan al 100% con la realidad de tu comercio. Si declaras que dispones de una alarma conectada a central receptora, asegúrate de que esté siempre activa fuera del horario comercial; de lo contrario, la aseguradora podría rehusar el siniestro por un agravamiento del riesgo.

    Protege tu comercio y asegura tu tranquilidad futura

    El riesgo de robo es constante, pero no tiene por qué arruinar el esfuerzo de toda tu vida. Contar con una póliza diseñada por profesionales especializados marca la diferencia en el momento de la verdad.

    Si necesitas revisar tu contrato actual o quieres contratar una protección a medida, puedes consultar nuestras opciones especializadas en seguros de comercio concretos para encontrar la cobertura exacta que requiere tu actividad.

    No esperes a sufrir un siniestro para descubrir las limitaciones de tu póliza. Un buen asesoramiento te garantizará la continuidad de tu negocio pase lo que pase.

  • Ataques informáticos: Seguro de Comercio vs Ciberriesgo

    Ataques informáticos: Seguro de Comercio vs Ciberriesgo

    Muchos autónomos y empresarios en España cometen el error de pensar que ante un hackeo, una estafa digital o un secuestro de datos, su seguro de comercio multirriesgo tradicional se hará cargo de todo. Esta confusión es uno de los mayores peligros para la continuidad de un negocio en la actualidad. Como mediador con dos décadas de experiencia en el sector, he visto demasiadas veces la cara de frustración de un cliente al descubrir, tras un ataque informático, que las pólizas tradicionales de multirriesgo no están diseñadas para combatir las amenazas del entorno digital.

    Para proteger un negocio de manera eficaz, es fundamental entender que el daño físico y el daño digital se gestionan de formas completamente distintas. Mientras que una póliza multirriesgo protege las paredes, el mobiliario y las mercancías de su establecimiento, una póliza de ciberriesgo protege los activos intangibles, los datos y la propia operatividad digital de su empresa.

    La cobertura de equipos informáticos en el seguro de comercio tradicional

    Es muy habitual que las pólizas de seguro de comercio incluyan una sección denominada «Equipos Electrónicos» o «Asistencia Informática». Sin embargo, el alcance de estas garantías suele ser muy limitado y no cubre las consecuencias de un ciberataque. Debemos distinguir claramente qué cubre y qué no cubre esta póliza tradicional:

    Lo que sí suele cubrir el seguro multirriesgo

    • Daños materiales y físicos: Si un rayo provoca una sobretensión eléctrica y quema el servidor de su oficina, o si se produce una inundación que inutiliza los ordenadores del local, el seguro de comercio responderá bajo la cobertura de daños eléctricos o daños por agua, indemnizando el valor de reposición del hardware afectado según los límites pactados.
    • Robo físico de equipos: Si entran a robar por la fuerza en su tienda de ropa y se llevan los terminales de punto de venta (TPV) o los ordenadores portátiles, el siniestro se tramitará como un robo de contenido, sujeto a las condiciones y medidas de seguridad exigidas en la póliza.

    Lo que queda fuera de la póliza tradicional (Exclusiones habituales)

    • Daños lógicos: La pérdida, alteración, corrupción o borrado de datos debido a la introducción de un virus, malware o ransomware no se considera un daño material físico. Por lo tanto, queda sistemáticamente excluido del multirriesgo comercial.
    • Pérdida de beneficios por paralización digital: Si un virus secuestra sus sistemas y su negocio no puede facturar durante una semana, la cobertura tradicional de pérdida de beneficios no se activará, ya que esta suele exigir que la paralización venga precedida de un daño material físico cubierto (como un incendio o una inundación).
    • Responsabilidad Civil por fuga de datos: Si le roban los datos de las tarjetas de crédito de sus clientes o información confidencial, las reclamaciones de terceros y las sanciones de la Agencia Española de Protección de Datos (AEPD) quedan totalmente fuera de la cobertura de Responsabilidad Civil General del comercio.

    El seguro de ciberriesgo: La defensa para el entorno digital

    A diferencia del seguro de comercio, que se centra en proteger el continente y el contenido físico, el seguro de ciberriesgo está específicamente estructurado para responder ante incidentes de seguridad que afecten a sus sistemas informáticos y a la información que gestiona. No se trata solo de una indemnización económica, sino de un servicio de gestión de crisis de urgencia.

    Cuando un negocio sufre un ataque informático, el mayor problema no suele ser el coste de sustituir un ordenador, sino el coste de paralización de la actividad y la responsabilidad legal derivada de la pérdida de información de terceros.

    Coberturas esenciales de una póliza de ciberriesgo

    • Gestión de incidentes y forense informática: Al declarar el siniestro, la aseguradora pone a disposición del negocio un equipo de expertos informáticos que intervienen de inmediato para aislar el ataque, identificar la vulnerabilidad, expulsar al atacante y tratar de recuperar los sistemas.
    • Gastos de restauración de datos: Cubre los costes necesarios para recuperar, reconstruir o recrear la información digital dañada o cifrada, siempre que sea técnicamente posible.
    • Defensa jurídica y reclamaciones por privacidad: Cubre los gastos de defensa y las indemnizaciones a las que sea condenado el negocio si los clientes o proveedores afectados reclaman daños y perjuicios por la vulneración de sus datos personales.
    • Pérdida de beneficios por interrupción de la red: Si sus sistemas sufren una caída o bloqueo debido a un ciberataque, la póliza compensa el margen bruto o los gastos fijos del negocio durante el periodo de inactividad, habitualmente sujeto a una franquicia temporal (por ejemplo, las primeras 8 o 12 horas del siniestro).
    • Extorsión cibernética: Asesoramiento ante situaciones de ransomware, donde los delincuentes exigen un rescate para descifrar los datos del negocio. Es importante destacar que el pago del rescate suele estar sujeto a estrictos límites, autorizaciones previas y a la legalidad vigente en cada momento.

    CONSEJO EXPERTO: Hay que asegurarse si una póliza multirriesgo cubre o no estos ciberriesgos. No hay una respuesta para todas las pólizas. Sólo la revisión concreta de cada caso puede dar la respuesta correcta.

    Diferencias en el funcionamiento ante un siniestro real

    La diferencia de actuación entre ambas pólizas determina la supervivencia de una pequeña empresa ante una crisis. En un seguro de comercio ante un daño físico, el proceso suele seguir un cauce estándar: comunicación del siniestro, envío de un perito en un plazo de 24 a 48 horas, valoración de daños, presentación de presupuestos de reparación y posterior indemnización. Es un proceso pausado que el negocio puede gestionar de forma tradicional.

    En el ámbito digital, el tiempo se mide en minutos. Un ataque de ransomware activo puede cifrar todos los servidores del negocio y extenderse a los ordenadores de los empleados en cuestión de una hora. Aquí es donde el seguro de ciberriesgo funciona de manera radicalmente distinta: se activa un protocolo de emergencia 24/7 con equipos de respuesta inmediata que toman el control técnico de la situación de manera remota para minimizar el impacto legal y reputacional.

    Para profundizar más sobre cómo asegurar correctamente cada aspecto de su actividad profesional y evitar sorpresas desagradables en caso de siniestro, le recomendamos consultar nuestra sección especializada en Asistencia informática Seguro de Comercio donde encontrará más información sobre estos riesgos.

    Decisiones que debe tomar el empresario antes de contratar

    Antes de decidir qué pólizas contratar, es fundamental realizar un análisis sincero de la dependencia tecnológica de su negocio. Ninguna cobertura es universal y cada aseguradora establece sus propios límites, franquicias y requisitos de seguridad preventiva.

    Considere las siguientes preguntas para evaluar sus necesidades reales:

    • ¿Su negocio podría seguir funcionando y facturando si se cortara la conexión a internet o se bloquearan los ordenadores durante tres días consecutivos?
    • ¿Almacena datos personales de clientes, como direcciones de correo, teléfonos, contraseñas o datos de facturación?
    • ¿Gestiona cobros recurrentes, pasarelas de pago online o transferencias bancarias habituales con proveedores?

    Si la respuesta a alguna de estas preguntas es afirmativa, confiar la seguridad digital únicamente a un seguro de comercio tradicional es un riesgo inasumible. Ambas pólizas no son excluyentes, sino complementarias y necesarias para garantizar la protección integral de su actividad comercial.

    Documentación y medidas preventivas esenciales

    Las compañías de seguros exigen un nivel mínimo de diligencia para dar cobertura a los siniestros de ciberriesgo. Si ocurre un ataque y se demuestra negligencia grave en las medidas de seguridad declaradas en el cuestionario de contratación, la aseguradora podría rehusar el siniestro o aplicar una regla proporcional en la indemnización.

    Por ello, todo propietario de negocio debe conservar y mantener al día la siguiente documentación y medidas de seguridad activa:

    • Registro de copias de seguridad: Las copias de seguridad deben realizarse de forma periódica y, de manera obligatoria, al menos una de ellas debe estar desconectada de la red (copias offline o en la nube aislada) para evitar que el ransomware también las cifre.
    • Inventario de hardware y software: Conserve siempre las facturas de compra de los ordenadores, servidores y licencias de sistemas operativos actualizados y con soporte del fabricante.
    • Contratos con proveedores tecnológicos: Conserve los acuerdos de nivel de servicio (SLA) con las empresas externas que gestionan su mantenimiento informático o el alojamiento de su web.
    • Registro de mantenimiento: Documente que cuenta con antivirus activos y actualizados en todos los terminales de trabajo del negocio.

    Qué hacer inmediatamente después de sufrir un ataque informático

    Si detecta que su negocio está siendo víctima de un ataque informático, actúe con rapidez siguiendo estos pasos críticos:

    • Aísle los sistemas: Desconecte físicamente los ordenadores y servidores afectados de la red de internet (desconecte el cable de red o apague el router), pero no los apague ni los reinicie, ya que podría destruir pruebas forenses cruciales para la investigación.
    • No pague ningún rescate: El pago a los ciberdelincuentes no garantiza la recuperación de los datos y sitúa al negocio en el punto de mira para futuros ataques.
    • Contacte con su mediador o aseguradora: Si dispone de seguro de ciberriesgo, llame inmediatamente al teléfono de asistencia de emergencia 24/7 de la compañía antes de tomar cualquier medida por su cuenta.
    • Presente denuncia: Interponga una denuncia ante las Fuerzas y Cuerpos de Seguridad del Estado (Policía Nacional o Guardia Civil) detallando lo ocurrido. Esta denuncia será obligatoria para tramitar cualquier reclamación ante la aseguradora.
    • Notifique la brecha de seguridad: Si se han visto comprometidos datos de carácter personal, recuerde que la ley exige notificar el incidente a la Agencia Española de Protección de Datos (AEPD) en un plazo máximo de 72 horas desde que se tuvo constancia del ataque.
  • Subidas de tensión y averías eléctricas en un local comercial: Guía de coberturas

    Subidas de tensión y averías eléctricas en un local comercial: Guía de coberturas

    Una tormenta de verano puede paralizar tu negocio en un segundo. Un transformador de la zona que falla puede paralizarlo en un segundo. Una simple anomalía en la red de distribución eléctrica puede paralizar tu negocio en un segundo. Las subidas de tensión y las averías eléctricas son de los siniestros más frecuentes y destructivos en el ámbito empresarial.

    No solo dañan equipos informáticos, sistemas de climatización o maquinaria de producción, sino que pueden obligar al cierre temporal del negocio, con la consiguiente pérdida de ingresos. Por eso, entender cómo funciona la cobertura de daños eléctricos seguro de comercio es vital para evitar sorpresas desagradables cuando más necesitas el respaldo de tu aseguradora.

    ¿Qué cubre realmente la garantía de daños eléctricos?

    La cobertura de daños eléctricos no es una garantía ilimitada ni se aplica de la misma forma en todas las pólizas. Por lo general, cubre los daños materiales que sufran las instalaciones del local. También cubre los aparatos eléctricos o electrónicos conectados a ellas. Es consecuencia de corrientes anormales, cortocircuitos, caída del rayo o electricidad estática.

    Sin embargo, para que la aseguradora acepte el siniestro, es necesario que exista una huella física o interna. Debe existir en el aparato dañado. Esto significa que el perito de la aseguradora o el servicio técnico autorizado deberá constatar que existe un componente quemado o fundido por la sobretensión.

    La diferencia entre continente y contenido

    Al contratar tu póliza, es fundamental distinguir qué parte de la instalación estás protegiendo, al igual que por ejemplo un seguro de hogar, debes diferenciar perfectamente continente y contenido del seguro.

    • Continente: Incluye el cableado empotrado, los cuadros de luces, los interruptores, los magnetotérmicos y la iluminación fija. Si el propietario del local eres tú, debes asegurarte de que el continente esté bien cubierto. Si eres inquilino, podría ocurrir que el propietario cuente con su seguro. Revisa si es necesario asegurar las obras de reforma y las adaptaciones eléctricas que hayas hecho.
    • Contenido: Comprende todos los aparatos propiedad del negocio que se enchufan a la red. Hablamos de ordenadores, TPV, servidores, cámaras de vigilancia, electrodomésticos, maquinaria industrial o sistemas de climatización. Aquí es donde se suele aplicar con mayor frecuencia la cobertura de daños eléctricos seguro de comercio.

    Al hacer una relación de los problemas que puede causar un siniestro de este tipo que es más habitual de lo que parece, podemos reafirmar que disponer de un buen seguro de comercio es crucial para trabajar con tranquilidad.

    Coberturas habituales frente a opcionales

    No todos los daños derivados de la electricidad se gestionan bajo la misma garantía. Es un error común pensar que la cobertura básica de daños eléctricos lo soluciona todo. Es fundamental diferenciar las distintas capas de protección que ofrece el mercado asegurador:

    Garantías básicas y habituales

    Por lo general, los seguros de comercio incluyen la cobertura de daños eléctricos de serie. Pero limitada a los daños directos causados por la propia electricidad en la instalación y en los aparatos eléctricos conectados. Suelen cubrir la reparación o reposición del aparato afectado, siempre dentro de unos límites económicos establecidos en las condiciones particulares.

    Garantías opcionales que marcan la diferencia

    Para ciertos sectores, las coberturas opcionales son las que verdaderamente salvan el negocio en caso de apagón o subida de tensión:

    • Bienes refrigerados: Imprescindible para restaurantes, carnicerías, pescaderías o farmacias. Si una subida de tensión rompe el motor de una cámara frigorífica, la garantía de daños eléctricos cubre su arreglo. Pero solo la cobertura de bienes refrigerados indemnizará el valor de los alimentos o medicamentos echados a perder por la pérdida de frío.
    • Avería de maquinaria: La cobertura de daños eléctricos estándar no suele cubrir los fallos mecánicos o internos que no estén causados directamente por una anomalía de la corriente externa. Si una máquina compleja se rompe por fatiga de material o por un error de funcionamiento propio, necesitarás tener contratada la cobertura específica de avería de maquinaria.
    • Pérdida de beneficios o paralización de actividad: Si tu local tiene que cerrar dos días porque la subida de tensión ha quemado el cuadro eléctrico principal y no tienes luz para trabajar, esta cobertura te compensará por los ingresos que dejes de percibir durante ese periodo de inactividad.

    Límites, franquicias y la temida depreciación

    Este es el punto donde surgen la mayoría de los conflictos entre los asegurados y las compañías. Cuando ocurre un siniestro, no siempre vas a recibir el dinero equivalente a comprar un aparato nuevo. Debes prestar especial atención a estos tres conceptos regulados en las condiciones de tu contrato:

    Límites por siniestro o por pieza

    Muchas aseguradoras establecen un límite máximo de indemnización para la partida de daños eléctricos que suele ser un porcentaje del capital total asegurado (por ejemplo, el 10% o el 20% del contenido) o una cantidad fija estipulada (por ejemplo, hasta 3.000 o 6.000 euros por siniestro). Si tu servidor informático vale 8.000 euros y tu límite por daños eléctricos es de 3.000, tendrás que asumir la diferencia de tu bolsillo.

    La regla de la antigüedad (Valor de nuevo vs. Valor real)

    Este es un factor crítico. Muchas pólizas aplican depreciación por antigüedad a los aparatos eléctricos y electrónicos que superan una determinada edad (habitualmente a partir de los 3, 5 o 7 años). Si tu TPV tiene 6 años y se quema por una subida de tensión, la aseguradora puede aplicar una depreciación del 50% o más sobre su valor actual de mercado, pagándote únicamente el «valor real» y no lo que te cuesta uno nuevo.

    CONSEJO EXPERTO: Al igual que es bueno conocer las coberturas, es imprescindible conocer las exclusiones del seguro.

    Exclusiones y situaciones de controversia

    Para evitar malentendidos, es crucial saber en qué situaciones la aseguradora va a rechazar el siniestro de forma legítima según las condiciones de la póliza:

    • Aparatos en periodo de garantía: Si un equipo electrónico falla pero todavía está cubierto por la garantía del fabricante o vendedor, la aseguradora no asumirá la reparación.
    • Falta de mantenimiento: Si la instalación eléctrica del local es obsoleta, no cumple con el Reglamento Electrotécnico de Baja Tensión (REBT) o no ha pasado las inspecciones obligatorias exigidas por la administración (como la OCA en ciertos tipos de locales), la compañía podría rehusar el siniestro alegando negligencia o falta de mantenimiento.
    • Daños puramente estéticos: Si la subida de tensión provoca una chispa que ennegrece una carcasa o daña la apariencia exterior de un equipo pero este sigue funcionando perfectamente, el daño estético no suele quedar cubierto bajo esta garantía.
    • La «avería» sin origen eléctrico externo comprobado: Si el servicio técnico que revisa el aparato dictamina que la avería se debe al desgaste de una pieza por el uso diario y no a una sobretensión, el seguro de comercio rechazará el siniestro.

    ¿Qué debes hacer inmediatamente después de un siniestro eléctrico?

    La forma en que actúes en las primeras horas tras detectar la avería determinará el éxito de la resolución del siniestro con tu seguro. Te aconsejamos seguir estos pasos rigurosamente:

    1. Seguridad ante todo: Si detectas olor a quemado, humo o chispas, desconecta el cuadro general de luz de inmediato para evitar un incendio.
    2. No tires nada: Es el error más común. Aunque el aparato parezca inservible y huela a quemado, consérvalo. El perito de la compañía o el servicio técnico autorizado necesita examinar las piezas dañadas para certificar el origen del daño eléctrico.
    3. Documenta el escenario: Haz fotos y vídeos del cuadro eléctrico, del aparato dañado, de los enchufes afectados y de cualquier marca física que evidencie el problema.
    4. Solicita un informe técnico y presupuesto: Llama a un electricista cualificado o al servicio oficial del aparato. Pídeles un informe por escrito donde conste claramente que la causa de la avería ha sido una subida de tensión, cortocircuito o causa eléctrica externa, detallando las piezas afectadas y el coste de la reparación.
    5. Reclama a la distribuidora: Si la subida de tensión ha sido generalizada en la zona, presenta una reclamación formal ante la distribuidora eléctrica de tu región. Conserva el número de reclamación, ya que facilitará enormemente el recobro y la aceptación del siniestro por parte de tu aseguradora.

    Cómo acertar al contratar tu seguro de comercio

    Antes de estampar tu firma en un contrato, analiza las necesidades reales de tu actividad. Un comercio textil con dos ordenadores y luces LED no necesita la misma cobertura. La cobertura varía ante una clínica dental con equipos de radiografía costosos o a una heladería con producto congelado. Compara las coberturas con atención. Verifica que los capitales de continente y contenido estén bien valorados. Revisa los sublímites y las cláusulas de depreciación por antigüedad.

    Adaptar las coberturas a tus necesidades dependiendo del tipo de comercio es el acierto total. No hay dos comercios iguales.

  • Daños por productos cosméticos en peluquería: ¿qué cubre el seguro?

    Daños por productos cosméticos en peluquería: ¿qué cubre el seguro?

    En manos de los profesionales más experimentados, la aplicación de estos preparados puede desencadenar reacciones adversas, quemaduras capilares, dermatitis de contacto o pérdida del cabello. Cuando un cliente sufre daños por productos cosméticos en peluquería o centro de estética. la viabilidad del negocio puede verse comprometida si no se cuenta con la protección aseguradora adecuada y bien estructurada.

    El día a día de un salón de peluquería o estética implica el uso constante de agentes químicos y preparados capilares. Tintes, decoloraciones, alisados permanentes, tratamientos de queratina y lociones forman parte del servicio habitual.

    Muchos autónomos y empresarios del sector de la imagen personal asumen erróneamente que cualquier póliza de comercio básica cubrirá las reclamaciones de sus clientes. La realidad del sector asegurador en España es mucho más compleja. Es fundamental entender que un daño corporal o estético causado durante la prestación del servicio no se gestiona igual. No se gestiona igual que una caída por suelo mojado en el local.

    La clave del seguro: Diferencia entre RC de Explotación y RC Profesional

    Para entender cómo responde una póliza ante reclamaciones por cosméticos, es necesario desglosar los tipos de RC. Estos tipos coexisten en un seguro multirriesgo para comercios. No todas las pólizas incluyen las mismas garantías por defecto, y este es el principal foco de desprotección en el sector.

    Responsabilidad Civil de Explotación

    Esta cobertura responde de los daños a terceros durante el desarrollo de la actividad del negocio. Pero son ajenos al servicio profesional en sí mismo. Por ejemplo, si a un cliente se le cae el bolso al suelo. Y se le derrama un café. O si resbala al entrar al establecimiento. Generalmente, la RC de explotación no cubre los daños derivados directamente de la aplicación de un tratamiento de peluquería o estética.

    Responsabilidad Civil Profesional o de Servicio

    Esta es la garantía crucial para responder ante los daños por productos cosméticos peluquería.

    Cubre los perjuicios corporales, materiales y estéticos causados a los clientes como consecuencia directa de un error, negligencia o mala praxis en la ejecución del trabajo. Aquí es donde se encuadra la caída del cabello por un exceso de tiempo de exposición de un decolorante o la reacción alérgica grave por un tinte.

    Ser consciente de qué daños se pueden producir y de la protección que ofrece un seguro es una información que da tranquilidad en el día a día de un trabajo profesional.

    Responsabilidad Civil de Productos

    Esta cobertura entra en juego si el establecimiento vende productos cosméticos para que el cliente se los aplique en su domicilio. Si ese producto de reventa está defectuoso y causa lesiones, la responsabilidad puede recaer solidariamente sobre el comercio. La RC de productos protege al negocio frente a estas reclamaciones, siempre que se trate de productos etiquetados y homologados según la normativa de la Unión Europea.

    trabajo en peluquería protegida en seguro de daños por productos cosméticos peluquería

    ¿Qué puede cubrir realmente el seguro ante estos siniestros?

    La cobertura real que ofrecerá la compañía de seguros dependerá estrictamente de las condiciones particulares y especiales firmadas en el contrato. No existe una cobertura universal. En líneas generales, si se ha contratado la RC Profesional adecuada, el seguro puede asumir:

    • Indemnizaciones por daños corporales: Pago de las compensaciones económicas fijadas por lesiones, quemaduras en el cuero cabelludo, dermatitis o reacciones alérgicas que requieran asistencia médica.
    • Perjuicio estético: Indemnización destinada a reparar la pérdida de la imagen física del cliente de manera temporal o permanente (por ejemplo, la pérdida total del cabello o cicatrices visibles).
    • Gastos médicos y farmacéuticos: Costes derivados del tratamiento médico curativo que necesite el lesionado.
    • Defensa jurídica y fianzas: Gastos de abogados, procuradores y costas judiciales si el cliente decide interponer una demanda por la vía civil.

    Para asegurar la viabilidad de tu negocio ante estas situaciones, es vital contar con un asesoramiento especializado que analice las particularidades de tu local. Puedes obtener más información sobre las opciones de protección de tu establecimiento a través de nuestro asesoramiento: seguro para peluquerías y centros de estética donde te ayudaremos a configurar una póliza a la medida de tus necesidades reales.

    Exclusiones comunes en las pólizas de peluquería

    Es vital que el autónomo conozca qué situaciones quedarán fuera de la cobertura del seguro para evitar sorpresas desagradables. Las exclusiones más habituales en el mercado español respecto a los daños cosméticos incluyen:

    • Productos no homologados: El uso de productos cosméticos que no cumplan con el Reglamento de Cosméticos de la Unión Europea o que carezcan de registro sanitario.
    • Tratamientos médicos o invasivos: Si el salón realiza micropigmentación, peelings químicos profundos o tratamientos con aparatología láser sin tener contratada la cobertura específica de estética avanzada o si la realiza personal no cualificado.
    • Incumplimiento de las instrucciones del fabricante: Mezclar productos de distintas marcas de manera no autorizada o superar manifiestamente los tiempos de exposición recomendados en la ficha técnica.
    • Falta de pruebas de alergia obligatorias: Si el fabricante del producto exige realizar un test de parche 48 horas antes de la aplicación y la peluquería no lo realiza ni lo documenta, la aseguradora podría rehusar el siniestro alegando negligencia grave.

    Límites, sublímites y franquicias

    Al analizar una reclamación por daños por productos cosméticos peluquería, la aseguradora aplicará los límites cuantitativos pactados en las condiciones particulares:

    • Límite por siniestro y año: Es la cantidad máxima que pagará la compañía por un solo accidente o por el conjunto de ellos durante la anualidad del seguro.
    • Sublímite por víctima: Aunque el límite global sea de 300.000 euros, la póliza suele limitar la indemnización máxima para una sola persona a una cantidad inferior (por ejemplo, 150.000 euros).
    • Franquicia: Cantidad fija que asume el asegurado en cada siniestro. Si la franquicia es de 300 euros y la indemnización asciende a 1.200 euros, la aseguradora pagará 900 euros y el peluquero los 300 restantes.

    Cómo actuar inmediatamente después de un siniestro en el salón

    La gestión del siniestro en las primeras horas es determinante para la resolución del expediente con la compañía de seguros. Si un cliente manifiesta molestias, quemaduras o una reacción adversa, el establecimiento debe seguir este protocolo:

    • Prestar auxilio inmediato: Si la reacción ocurre en el local, aclarar el producto con abundante agua, retirar los restos y, si es necesario, recomendar o facilitar el traslado a un centro médico.
    • Identificar el producto: Guardar el envase, el número de lote y la marca del cosmético utilizado. Si es posible, toma fotografías de la mezcla o del estado del producto.
    • No reconocer culpabilidad ni pactar cifras: Es un error muy común prometer indemnizaciones o asumir la culpa por escrito. El asegurado debe limitarse a tomar los datos del cliente y comunicarle que se dará traslado al seguro para que lo valore.
    • Cumplimentar una hoja de reclamaciones si lo solicita: El cliente tiene derecho a solicitarla. Debe redactarse de forma objetiva, indicando el tratamiento realizado y los síntomas manifestados, sin entrar en valoraciones personales.
    • Fotografiar los daños: Si el cliente lo autoriza, obtener imágenes del estado de la piel o del cabello afectado en ese momento.

    Documentación esencial que el negocio debe conservar

    En caso de que el cliente presente una reclamación formal o una demanda, la aseguradora solicitará documentación para que el perito pueda analizar la responsabilidad del salón. Es imprescindible conservar de forma sistemática:

    • Facturas de compra de los productos cosméticos a distribuidores autorizados que demuestren su trazabilidad y procedencia.
    • Fichas técnicas y de seguridad de los productos químicos utilizados en el local.
    • Consentimientos informados firmados por los clientes, especialmente en tratamientos complejos como desrizados químicos, permanentes o tratamientos de estética avanzada.
    • Ficha de cliente donde consten los tratamientos previos, tiempos de exposición aplicados e incidencias anteriores.
    • Registro de pruebas de alergia o test de sensibilidad previos en aquellos casos donde el fabricante del producto lo estipule como obligatorio.

    Decisiones críticas antes de contratar o renovar tu póliza

    Antes de estampar la firma en un contrato de seguro para tu salón de peluquería, analiza detenidamente las declaraciones de actividad que figuran en la póliza. Asegúrate de que todas las tareas reales que realizas en tu día a día (peluquería, manicura, depilación con cera, masajes, etc.) estén expresamente contempladas. Un error muy habitual es declarar exclusivamente la actividad de «peluquería de caballero» cuando también se realizan tratamientos estéticos o técnicos de coloración compleja a señoras, lo que puede dar pie a la aplicación de la regla de equidad o incluso al rehúse del siniestro por parte de la entidad aseguradora.

    Comprueba que los capitales de Responsabilidad Civil Profesional sean realistas y adaptados a las reclamaciones actuales en España, donde los baremos de indemnización por daños corporales y perjuicios estéticos tienden al alza. No escatimes en la cobertura de RC Profesional; es el verdadero escudo financiero que protegerá el patrimonio de tu negocio frente a las consecuencias de un error con un producto cosmético.

  • Daños causados por un producto vendido en tu comercio: ¿Cuándo responde el seguro?

    Daños causados por un producto vendido en tu comercio: ¿Cuándo responde el seguro?

    Cuando abres las puertas de tu negocio cada mañana, tu prioridad es vender y dar la mejor atención a tus clientes. Sin embargo, pocos autónomos y pymes analizan las implicaciones legales si un artículo que venden provoca daño. Provoca daño físico o material a un tercero, y la cobertura podría no cubrirse. En el día a día de un negocio, la responsabilidad civil de productos en seguro comercio constituye una garantía indispensable. Sin embargo, es una de las coberturas menos comprendidas y puede traer sorpresas desagradables ante un siniestro. Conviene conocer su alcance para evitar fallos en la cobertura.

    ¿Quién responde ante la ley cuando un producto causa un daño?

    La normativa de protección de los consumidores y usuarios en España establece un marco de protección muy riguroso para el cliente final. Cuando un producto defectuoso provoca lesiones o daños materiales, la ley identifica al fabricante o importador primero. Es quien lo introdujo en el Espacio Económico Europeo. No obstante, las leyes y normativas pueden experimentar modificaciones, por lo que es fundamental consultar siempre las fuentes oficiales y contar con asesoramiento legal actualizado.

    Como comerciante minorista, podrías pensar que estás libre de peligro si te limitas a revender lo que fabrican otros. Esto es un error grave. Un comercio puede ser considerado responsable directo en varias situaciones muy habituales:

    • Si vendes un producto bajo tu propia marca, etiqueta o marca blanca.
    • Si has importado el producto directamente desde un país de fuera de la Unión Europea.
    • Si el fabricante del artículo no puede ser identificado (por ejemplo, si vendes productos a granel o sin etiquetado claro).
    • Si manipulas, modificas o alteras el producto o su embalaje original antes de la venta.
    • Si suministraste el producto sabiendo que presentaba algún defecto o incumpliendo las normas de conservación exigidas.

    La cobertura específica: Responsabilidad Civil de Productos

    Para que tu póliza responda ante estas situaciones, es fundamental comprender que un seguro de comercio estándar no cubre de forma automática cualquier percance. Es habitual confundir la Responsabilidad Civil de Explotación. Cubre incidentes como que un cliente tropiece dentro de tu tienda. Sin embargo, no debe confundirse con la responsabilidad civil de productos en seguro comercio.

    Esta última es una garantía específica que debe figurar de manera clara en las condiciones particulares de tu póliza. Su objetivo es proteger tu patrimonio frente a reclamaciones de terceros. Estas reclamaciones deben ser por daños corporales, materiales o perjuicios causados por los productos que has vendido, suministrado o distribuido. El siniestro debe ocurrir tras la entrega y fuera de tu establecimiento.

    Diferenciando coberturas, exclusiones y límites de la póliza

    En el sector asegurador, los detalles marcan la diferencia entre una reclamación exitosa y un fallo financiero. Puede provocar el cierre de una pyme si no se gestiona adecuadamente. Debemos analizar la póliza distinguiendo varios conceptos clave:

    Coberturas habituales bajo esta garantía

    Con la cobertura contratada, el seguro defiende jurídicamente a tu comercio ante la reclamación del cliente. También asume el pago de costas judiciales y la constitución de fianzas que te exijan. Asimismo cubre las indemnizaciones económicas a las que seas condenado o pactadas con la aseguradora si se demuestra el daño.

    Coberturas opcionales que debes valorar

    Existen riesgos derivados del producto que no suelen estar cubiertos en la garantía básica de productos. Por ejemplo, están los gastos de retirada del mercado de un lote de productos defectuosos. Esto es crucial si eres distribuidor o tienes marca propia. También existe la responsabilidad civil por unión y mezcla. Esta cubre si el producto que vendes se integra en otro aparato o proceso y provoca un daño generalizado.

    Exclusiones críticas que debes conocer

    El seguro de responsabilidad civil nunca cubrirá el valor del propio producto defectuoso ni el coste de su sustitución o reparación. Tampoco cubrirá los daños por desgaste natural del producto. Las actividades de importación directa no declaradas expresamente a la compañía suelen ser también motivo de exclusión automática.

    Límites y franquicias

    Toda cobertura de responsabilidad civil tiene un límite económico máximo por siniestro y año. Además, es muy frecuente la aplicación de franquicias. Esto significa que el asegurado asume una cantidad fija, por ejemplo, 300 euros de cada reclamación por daños materiales. La aseguradora cubre el importe restante.

    En la cobertura de Responsabilidad Civil existen diferencias dependiendo de la actividad concreta, no necesita lo mismo una tienda de alimentación que una tienda de ropa.

    Puntos de controversia habituales con las aseguradoras

    En mi trayectoria profesional he gestionado siniestros complejos donde la aseguradora y el comerciante entran en conflicto. Uno de los puntos más espinosos es la falta de trazabilidad. Si un cliente reclama que un cosmético vendido en tu tienda provocó una reacción alérgica grave. La aseguradora te exigirá probar de forma inequívoca el origen de ese producto. Siempre evita males mayores tener cubierta la responsabilidad civil de productos en el seguro comercio.

    Si no conservas las facturas de compra que vinculen ese lote con tu proveedor oficial, la empresa puede enfrentar problemas. Estas dificultades dificultan ejercer el derecho de repetición contra el fabricante real. La falta de pruebas o el desorden administrativo pueden demorar la resolución del siniestro. Además, pueden provocar un rechazo parcial de la cobertura si se demuestran las medidas de control de calidad exigibles.

    Qué hacer inmediatamente después de recibir una reclamación

    La actuación del comerciante en las primeras horas tras la queja de un cliente es determinante para el correcto funcionamiento del seguro. Es fundamental seguir estas pautas:

    • No asumas culpas ni prometas indemnizaciones. Escucha al cliente con empatía, pero evita reconocer responsabilidades por escrito, ya que podría invalidar tu cobertura. No realices pagos compensatorios sin la autorización previa de tu aseguradora. Hacerlo podría invalidar tu cobertura.
    • Identifica el producto y su lote. Pide al cliente el ticket de compra. Toma foto del producto defectuoso y registra el número de lote, código de barras y fecha de caducidad si procede.
    • Conserva las pruebas: Pide al cliente que te facilite el artículo dañado si es seguro conservarlo. Guarda toda la correspondencia, correos electrónicos, reclamaciones por escrito o burofaxes que recibas del afectado.
    • Abre el parte de siniestro de inmediato: Comunica la reclamación a tu mediador de seguros aportando toda la información recopilada. Los retrasos injustificados en la notificación pueden perjudicar la estrategia de defensa de la aseguradora.

    Una intoxicación o daños graves ocasionados por productos no son hechos habituales en comercios. Vea los siniestros más habituales en comercios sirve para intentar evitarlos o estar preparado cuando ocurran.

    Decisiones antes de contratar tu seguro de comercio

    Para garantizar que tu negocio está correctamente protegido, no te limites a buscar el seguro de comercio más barato del mercado. Antes de firmar, siéntate con un especialista y analiza los riesgos reales de tu actividad.

    Es indispensable declarar con total exactitud la actividad de tu comercio. Si estás catalogado como tienda de ropa pero vendes también juguetes infantiles o productos de cosmética de forma secundaria, debes indicarlo expresamente. El riesgo de lesiones de un juguete o de una crema es mayor que el de una prenda. Omitir esta información agrava el riesgo y puede permitir a la aseguradora rechazar un siniestro.

    Por último, revisa los sublímites por víctima dentro de la cobertura de responsabilidad civil de productos. En caso de daños corporales graves, las indemnizaciones exigibles por ley pueden ser extremadamente elevadas. Contar con un límite por siniestro amplio pero un sublímite por víctima reducido podría dejar a tu empresa desprotegida ante una reclamación de gran envergadura.

    Si tiene un negocio de hostelería puede ver portal exclusivo sobre seguros de hostelería

  • Seguro para tienda de alimentación: coberturas clave y gestión de siniestros

    Seguro para tienda de alimentación: coberturas clave y gestión de siniestros

    El sector de la venta minorista de productos comestibles tiene una dinámica operativa muy particular. Gestionar un supermercado de barrio, una frutería, una carnicería o una tienda de productos delicatessen implica convivir con riesgos cotidianos que van más allá de los habituales en un comercio textil o de servicios. Por ello, contratar un seguro para tienda de alimentación no debe verse como un mero trámite administrativo, sino como un análisis estratégico de las vulnerabilidades reales del negocio.

    Un siniestro mal gestionado o una póliza mal diseñada pueden comprometer seriamente la viabilidad financiera de un autónomo o de una pequeña empresa de distribución.

    La cobertura de bienes refrigerados: el verdadero motor de los siniestros

    En cualquier tienda de alimentación, una parte sustancial del patrimonio está en las cámaras frigoríficas, vitrinas expositoras y congeladores. La pérdida de la cadena de frío debido a un fallo eléctrico o una avería de la maquinaria puede suponer la pérdida de miles de euros en mercancía fresca o congelada en pocas horas.

    La garantía de deterioro de mercancías en aparatos frigoríficos es opcional en la gran mayoría de pólizas de comercio, aunque resulta absolutamente imprescindible para este sector. No obstante, su funcionamiento real en caso de siniestro suele generar controversias si no se conocen bien sus condiciones. Generalmente, la aseguradora indemnizará la pérdida de los alimentos cuando la interrupción del frío se deba a:

    • Un corte del suministro eléctrico general de la red pública que supere un número mínimo de horas consecutivas (suele estipularse entre 4 y 6 horas).
    • Una avería mecánica o eléctrica del propio aparato frigorífico, siempre que este cumpla con las condiciones de antigüedad y mantenimiento exigidas por la compañía.
    • Un escape accidental del gas refrigerante.

    Es fundamental entender que esta cobertura no es universal ni automática. La mayoría de las compañías aseguradoras establecen exclusiones importantes. Por ejemplo, el corte de luz puede deberse al impago de la factura eléctrica del comercio. Si el aparato de frío tiene más de 10 años, la indemnización podría ser denegada. Además, la falta de un registro de mantenimiento puede reducir la indemnización. Si un empleado olvida cerrar la puerta y provoca la descongelación, esto queda fuera de la cobertura de avería. Este hecho se clasifica como negligencia.

    Si te encuentras en la situación de no tener luz, una forma de aumentar el tiempo de refrigeración es no abrir cámaras frigoríficas ya que su sistema de aislamiento térmico hace que la temperatura se mantenga baja.

    Responsabilidad Civil: de la intoxicación alimentaria a los accidentes de clientes

    La Responsabilidad Civil (RC) es la cobertura que protege el patrimonio del negocio frente a las reclamaciones de terceros por daños corporales o materiales. En una tienda de alimentación, esta garantía debe desglosarse en tres coberturas muy específicas:

    Responsabilidad Civil de Explotación

    Cubre los daños que ocurren durante el desarrollo diario de la actividad dentro del local.

    El siniestro más habitual en este tipo de comercios son las caídas de clientes debido a suelos mojados por condensación de las cámaras, rotura de botellas, hojas de verdura en el suelo o tareas de limpieza. Si un cliente resbala, sufre una fractura y reclama, la póliza asumirá la defensa jurídica y la indemnización correspondiente, siempre dentro del límite económico contratado.

    Responsabilidad Civil de Productos

    Esta garantía responde ante las reclamaciones por daños personales derivados del consumo de alimentos vendidos en el establecimiento.

    Si un lote de embutido, un lácteo o comida preparada provoca una intoxicación alimentaria a varios clientes, el comercio puede ser civilmente responsable. Para que la aseguradora responda con garantías, el negocio debe cumplir estrictamente con las normativas de trazabilidad, etiquetado y conservación de alimentos. Si se demuestra que el establecimiento manipuló fechas de caducidad de forma negligente, la compañía podría rehusar el siniestro.

    Responsabilidad Civil Patronal

    Esencial si el negocio cuenta con empleados. Cubre las reclamaciones que puedan formular los trabajadores del comercio tras sufrir un accidente laboral en el que se demuestre la existencia de una falta de medidas de seguridad por parte de la empresa.

    Para conocer más detalles sobre el funcionamiento de estas coberturas. Además, puede ver cómo adaptarlas a las particularidades de los locales comerciales en España. Puede consultar la información disponible en nuestra guía sobre seguros de comercios

    El peligro del infraseguro y la fluctuación de stock

    Uno de los errores más frecuentes que detectamos los mediadores de seguros en las tiendas de alimentación es el infraseguro de mercancías. El infraseguro ocurre cuando el valor declarado en la póliza para el contenido es inferior al valor real de reposición de todos los bienes que se encuentran dentro de la tienda.

    En el sector alimentario, el volumen y el valor del stock varían drásticamente a lo largo del año. Campañas como la Navidad, la Semana Santa o el verano implican un incremento notable de mercancías caras (bebidas espirituosas, conservas gourmet, jamones, etc.). Si el comerciante contrata el seguro calculando el valor mínimo de stock que tiene en una semana de baja actividad, en caso de un incendio o robo durante la campaña de máxima venta se aplicará la regla proporcional.

    La regla proporcional determina que, si se ha asegurado solo el 50% del valor real del contenido, la aseguradora solo pagará el 50% de los daños sufridos en un siniestro, independientemente de que el siniestro sea parcial. Por ejemplo, si se declara un contenido de 20.000 euros, pero el valor real en tienda es de 40.000 euros. Ante un incendio que cause daños de 10.000 euros, la indemnización máxima será de 5.000 euros.

    CONSEJO EXPERTO: Al contratar su seguro evite declarar valor mínimo en el género que normalmente tiene a la venta.

    Robo, dinero en efectivo y transporte de fondos

    Las tiendas de alimentación, especialmente aquellas que manejan un volumen considerable de transacciones en efectivo, son objetivos frecuentes de robos y hurtos. Es crucial diferenciar entre:

    • Robo: Implica violencia, fuerza en las cosas (por ejemplo, reventar el cierre del local por la noche o forzar una caja fuerte) o intimidación a las personas (atraco a mano armada durante el horario comercial). Prácticamente todos los seguros de comercio cubren el robo, aunque sujeto a límites estrictos especificados en las condiciones particulares.
    • Hurto: Sustracción de bienes sin fuerza, violencia ni intimidación. El típico descuido en el que alguien se lleva un producto de la estantería o dinero de la caja registradora mientras el dependiente atiende a otro cliente. Muchas pólizas de comercio excluyen el hurto por completo o lo limitan a sumas muy reducidas.

    Además, es habitual contratar la garantía de transporte de fondos. Esta protege el dinero en efectivo cuando el propietario o un empleado se desplaza a la entidad bancaria. Esto facilita el ingreso diario. Esta cobertura exige habitualmente que el transporte se realice siguiendo rutas aleatorias, de forma directa y que el dinero vaya custodiado discretamente.

    Qué debe hacer el comercio inmediatamente después de un siniestro

    Actuar adecuadamente en las primeras horas tras el siniestro condiciona la tramitación de la indemnización. La indemnización depende de una gestión ágil. Los pasos recomendados son los siguientes:

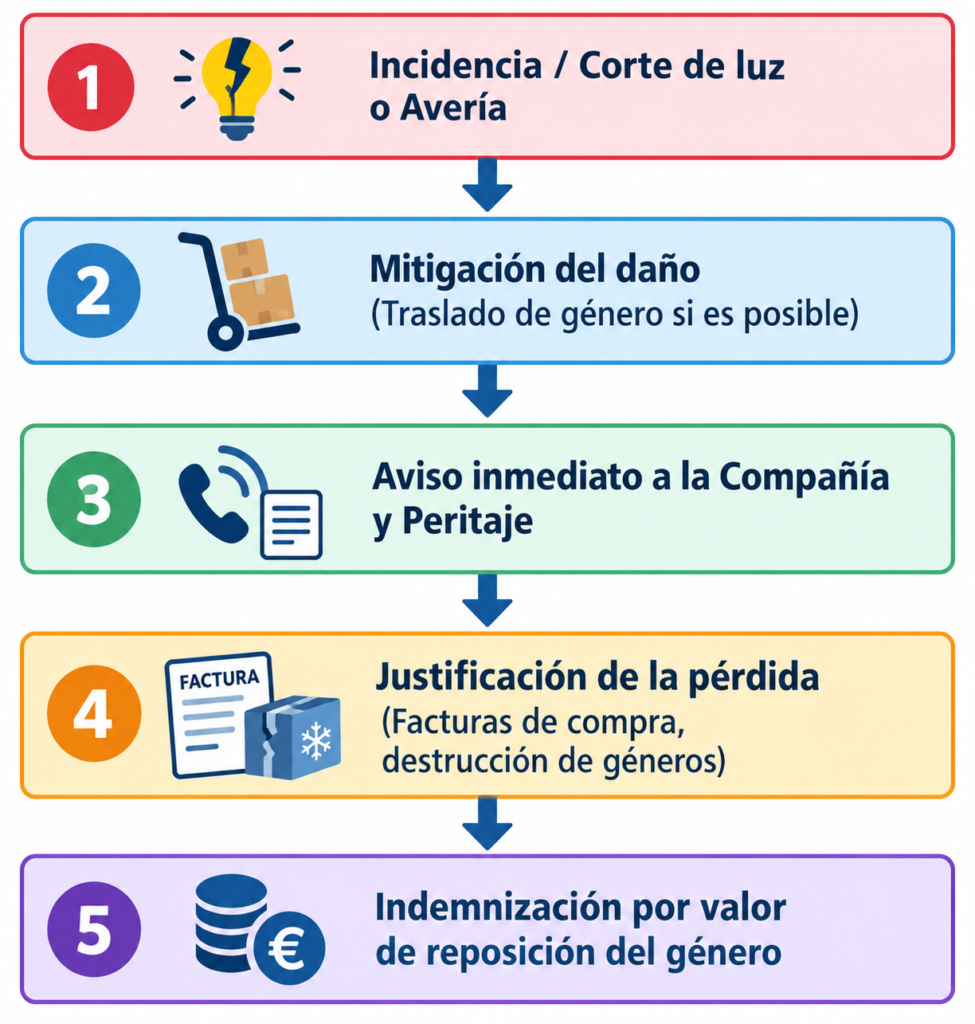
    • Minimizar daños: El asegurado debe intentar salvar los bienes y reducir las consecuencias del siniestro. Por ejemplo, cerrar la llave de paso ante una rotura o trasladar productos a zona segura.
    • Conservar las pruebas: No tire a la basura ningún producto dañado ni realice reparaciones de urgencia sin antes haber tomado fotografías detalladas y vídeos de los daños. En alimentos deteriorados por rotura de frío, debe mantenerse el stock afectado para certificar la pérdida. También puede presentarse un acta de destrucción visada por una empresa autorizada si la normativa sanitaria exige retirada inmediata.
    • Recopilar documentación de apoyo: Es imprescindible conservar y facilitar al perito de la aseguradora las facturas de compra de la mercancía dañada. También los registros de temperatura de las cámaras frigoríficas (si se dispone de ellos), los presupuestos de reparación de la maquinaria averiada y, en caso de robo, la copia de la denuncia presentada ante las fuerzas de seguridad, especificando detalladamente los bienes sustraídos.

    Decisiones clave antes de contratar la póliza

    Antes de estampar la firma en el contrato de seguro, el responsable de la tienda de alimentación debe realizar un ejercicio de transparencia y precisión. En primer lugar, hay que declarar con exactitud las medidas de seguridad del local (tipo de persianas, alarmas conectadas a central, rejas, cerraduras de seguridad).

    Si se declara disponer de una alarma de última generación para obtener una rebaja en la prima, y en el momento de un robo se constata que la alarma no estaba conectada o no existía, la compañía aseguradora puede ampararse en una regla de equidad para reducir drásticamente la indemnización o incluso rechazar el siniestro.

    En segundo lugar, se debe revisar si las instalaciones del local están en régimen de alquiler o son en propiedad. En caso de alquiler, es común que el propietario del inmueble exija que el inquilino asegure el continente (las paredes y la estructura).

    Importante: Si el propietario ya dispone de un seguro para el edificio, el inquilino debe asegurar, como mínimo, las obras de reforma y adecuación realizadas en el local para adaptarlo a la actividad de tienda de alimentación, además de su propio contenido y la responsabilidad civil correspondiente.

  • Caídas de clientes por falta de señalización: el riesgo real para tu comercio y el papel de tu seguro

    Caídas de clientes por falta de señalización: el riesgo real para tu comercio y el papel de tu seguro

    Un ejemplo de siniestro en los seguros para comercios que comienza con un descuido: fregar el suelo sin colocar la barra de advertencia puede generar un problema grave para cualquier negocio, la caída de cliente por falta de señalización.

    También dejar un obstáculo pequeño en una zona de paso aumenta el riesgo. Si un cliente se resbala, la responsabilidad recae en el titular del establecimiento. Cuando un cliente sufre un resbalón o un tropiezo por la falta de señalización de un peligro visible, la responsabilidad legal recae directamente sobre el titular del establecimiento.

    Si esa caída, que estamos utilizando como ejemplo, provoca una lesión ósea notable, como una fractura de muñeca, cadera o tobillo. El comercio no solo enfrenta una indemnización económica elevada. También podría haber un procedimiento legal de reclamación que se prolonga durante meses.

    El peligro real: La falta de prevención como factor de culpa

    En el ámbito del comercio minorista, la jurisprudencia valora de forma determinante si la empresa adoptó las medidas oportunas para prevenir el accidente. La ausencia de señalización adecuada elimina la posibilidad de alegar «descuido del cliente» y consolida la responsabilidad del negocio.

    • Suelos mojados o encerados: Fregar en horario de apertura sin delimitar la zona o sin colocar el cono de suelo resbaladizo es una de las causas más frecuentes de condena.
    • Obstáculos y desniveles: Cajas en zonas de tránsito, cables sueltos o pequeños escalones sin señalizar con bandas reflectantes o carteles de aviso representan un peligro constante.
    • Derrames no atendidos: Líquidos o productos derramados en los pasillos que no se limpian o no se acordonan de inmediato generan una responsabilidad directa si provocan un accidente.

    La lesión ósea grave implica costes más allá de la atención médica inicial. También incluyen días de baja y daño moral. Además, pueden aparecer secuelas físicas y costes de rehabilitación.

    Cómo actúan la Responsabilidad Civil y la Defensa Jurídica ante caída de cliente por falta de señalización

    Contar con una póliza de comercio bien estructurada es la única garantía para proteger el patrimonio del negocio frente a reclamaciones de esta envergadura.

    1. Responsabilidad Civil Explotación: Asume el pago de las indemnizaciones por daños corporales sufridos por terceros dentro del local debido al desarrollo de la actividad mercantil o a la falta de mantenimiento y señalización de las instalaciones.
    2. Defensa Jurídica: Cubre los gastos de abogados, procuradores y costas judiciales en caso de que el cliente decida llevar el asunto a los tribunales. Además, se encarga de negociar acuerdos extrajudiciales equitativos cuando la culpa esté clara, evitando un desgaste mayor para la imagen del negocio.
    3. Fianzas judiciales: En procedimientos civiles o penales derivados del accidente, la aseguradora aporta las fianzas exigidas por el juzgado.

    Señalar los riesgos dentro del local es una obligación básica de prevención.

    Contar con las coberturas de Responsabilidad Civil y defensa legal adecuadas es la protección financiera imprescindible cuando lo imprevisible ocurre.

  • Deterioro de Bienes Refrigerados en el Seguro para Comercios: Guía Completa de Coberturas y Prevención

    Deterioro de Bienes Refrigerados en el Seguro para Comercios: Guía Completa de Coberturas y Prevención

    El sector de la hostelería, la alimentación y el comercio minorista de productos perecederos depende de una infraestructura de frío constante. Una avería imprevista en cámaras frigoríficas, expositores o arcones congeladores puede traducirse en cuestión de horas en la pérdida total del género. Ante este riesgo crítico, la garantía de deterioro de bienes refrigerados es una cobertura clave. Es una de las coberturas más importantes dentro de una póliza multirriesgo de comercio.

    1. ¿Qué es exactamente la cobertura de bienes refrigerados?

    Esta cobertura está diseñada para indemnizar al asegurado por la pérdida material de mercancías perecederas (alimentos, medicamentos, flores, etc.) que se encuentran almacenadas en cámaras frigoríficas, congeladores o vitrinas expositoras, a consecuencia de un daño imprevisto y directo en la maquinaria o de un corte en el suministro eléctrico.

    A diferencia de la cobertura de daños eléctricos ,que suele cubrir únicamente la reparación o sustitución del motor o del aparato averiado, la cobertura de refrigeración protege el valor económico del género dañado, evitando que el comerciante asuma un quebranto financiero drástico.

    2. Causas principales cubiertas por la póliza

    Para que el asegurador atienda el siniestro, el deterioro del género debe derivar de causas tasadas en las condiciones generales o especiales del contrato. Entre las más habituales destacan:

    • Avería accidental de la maquinaria: Fallos mecánicos o eléctricos internos del compresor, termostato o sistema de refrigeración.
    • Falta de suministro eléctrico: Cortes de luz generalizados o fallos en la acometida externa que detengan el funcionamiento de las instalaciones de frío de forma continuada (suele exigirse un tiempo mínimo de interrupción, habitualmente superior a 4 o 6 horas).
    • Fuga de gas refrigerante: Escape imprevisto del fluido frigorígeno que provoque la pérdida repentina de temperatura en los recintos cerrados.
    • Acción involuntaria de terceros: Manipulación errónea o desconexión accidental del cuadro eléctrico por parte de personal ajeno al establecimiento.

    3. ¿Cómo actúa el seguro ante un siniestro de frío?

    Cuando se produce una incidencia de este tipo, el proceso de tramitación requiere una serie de pasos rigurosos para garantizar el éxito de la indemnización:

    deterioro de bienes refrigerados seguro comercio
    1. Mitigación de daños: El asegurado tiene la obligación legal de intentar salvar la mercancía no afectada si dispone de alternativas viables (por ejemplo, trasladar productos a otra cámara operativa).
    2. Peritaje y justificantes: Será imprescindible aportar las facturas de compra del género afectado, libros de registro de sanidad (si procede) y el certificado del servicio técnico que atestigüe la causa de la avería o el informe de la compañía eléctrica sobre el corte de suministro.

    4. Exclusiones comunes: Lo que debes revisar en tu contrato

    No todos los siniestros de frío están cubiertos automáticamente. Es fundamental revisar las exclusiones de la póliza para evitar sorpresas desagradables:

    • Falta de mantenimiento: Si el perito determina que la avería se produjo por una negligencia continuada, falta de revisiones oficiales obligatorias o acumulación de suciedad en los condensadores, la aseguradora denegará el pago.
    • Desconexión voluntaria: El apagado manual del cuadro eléctrico o de la cámara por parte del propio comerciante o sus empleados al cerrar el local (si no responde a un protocolo de seguridad justificado).
    • Obsolescencia o caducidad previa: Género que ya estuviera en mal estado o caducado antes de producirse el fallo técnico.
    • Falta de sistemas de alarma o control: Algunas pólizas muy específicas exigen la instalación de sondas de temperatura con alarma remota para locales con mercancías de altísimo valor.

    5. Consejos clave para proteger tu comercio

    Una correcta gestión del riesgo minimiza tanto la probabilidad de siniestro como los posibles conflictos con el perito de la compañía:

    • Mantenimiento preventivo periódico: Contrata un servicio de revisión anual con un técnico homologado y guarda siempre las facturas de las intervenciones. Esto demuestra ante la aseguradora una diligencia debida.
    • Revisa los capitales asegurados: Asegúrate de que el límite máximo de indemnización por siniestro para la partida de «bienes refrigerados» se ajusta al stock máximo estacional que almacenas en tus cámaras (por ejemplo, en campañas de Navidad o verano). Un infraseguro penalizaría la indemnización proporcionalmente.
    • Comprueba la franquicia: Muchas pólizas aplican una franquicia temporal (horas de corte) o económica fija por siniestro. Conocer este dato te ayudará a dimensionar el verdadero alcance de la cobertura.

    Si tu sector es es el hostelero te invitamos a conocer la web dedicada integramente a seguros para hostelería.

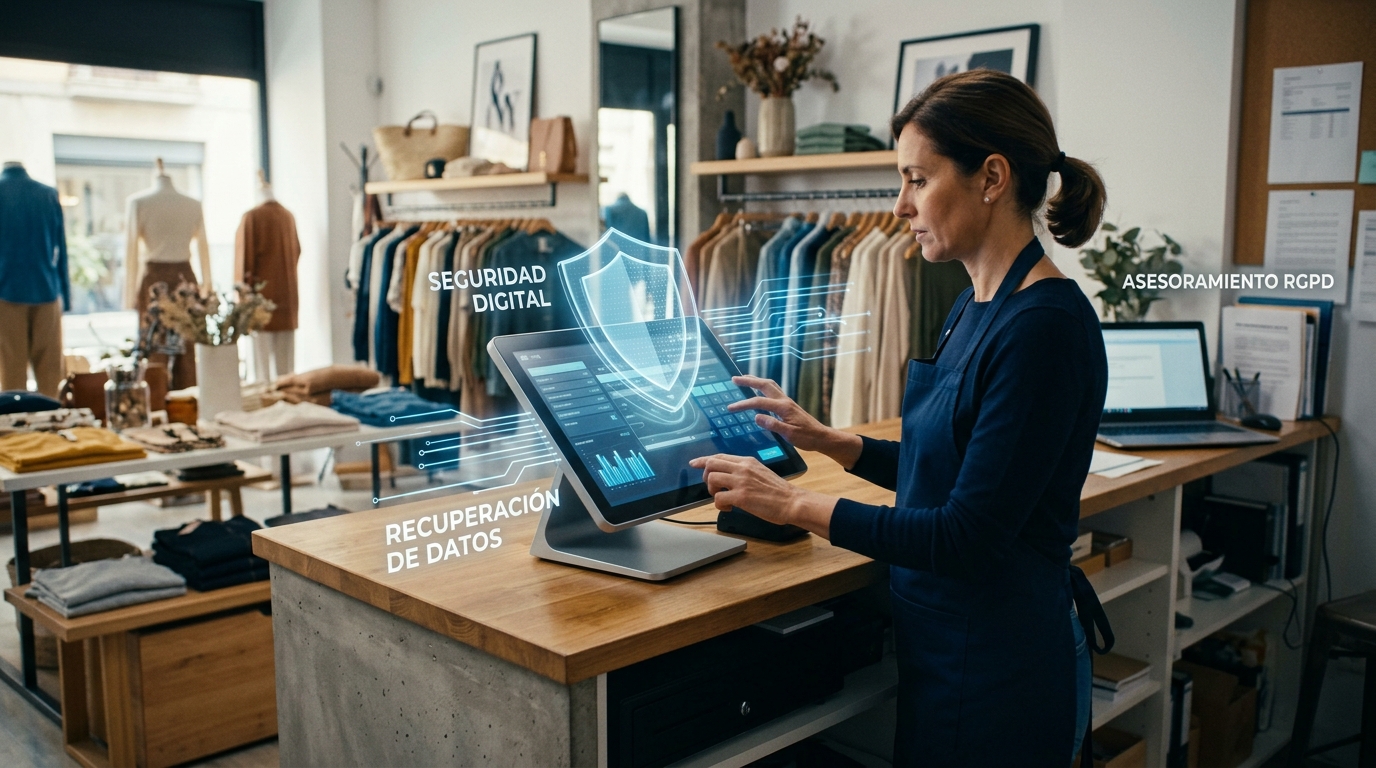
  • Asistencia informatica Seguro de Comercio: seguridad digital, recuperación de datos, asesoramiento RGPD…

    Asistencia informatica Seguro de Comercio: seguridad digital, recuperación de datos, asesoramiento RGPD…

    La digitalización ya no es exclusiva de las grandes multinacionales ni de las tiendas en línea. Hoy en día, prácticamente cualquier comercio local —desde una tienda de ropa con TPV táctil hasta un despacho, una panadería o una librería— depende por completo de la tecnología para su operativa diaria. La asistencia informatica Seguro de comercio es básica.

    Cobrar con tarjeta, gestionar el inventario, guardar el registro de clientes, enviar facturas o cumplir con la normativa de protección de datos son procesos informatizados. Sin embargo, un fallo en el sistema, un ciberataque o la pérdida accidental de información pueden paralizar un negocio durante días e incurrir en sanciones económicas gravísimas.

    Por esta razón, la garantía de Asistencia Informática y Tecnológica se ha convertido en una cobertura imprescindible dentro del seguro multirriesgo de comercio. Nuestra Agencia de Seguros recomienda este tipo de seguros avanzados rechazando otros básicos que obvian el peligro real existente. A continuación, analizamos las soluciones clave que aporta ante las situaciones más habituales.

    1. Asistencia Informática Técnica y Remota

    Un problema informático durante la jornada laboral detiene la actividad del establecimiento y genera pérdidas inmediatas. La garantía de asistencia técnica cubre el soporte especializado para resolver incidencias cotidianas en los equipos informáticos del comercio:

    • Soporte remoto y telefónico 24/7: Atención rápida para resolver bloqueos de software, fallos de configuración en ordenadores de caja o TPVs y problemas de conectividad.
    • Intervención a domicilio: Si la incidencia no puede resolverse de forma remota, un técnico especializado se desplaza al propio local comercial para reparar el equipo o restablecer el sistema.
    • Puesta a punto e instalación: Configuración de periféricos, instalación de programas informáticos de gestión y optimización periódica de los equipos informáticos de la tienda.

    2. Seguridad Digital y Protección Frente a Ciberriesgos

    Los pequeños comercios son hoy el objetivo principal de los ciberdelincuentes debido a sus menores medidas de protección. Ataques de phishing (suplantación de identidad), troyanos o bloqueos por ransomware (secuestro de datos) son cada vez más frecuentes.

    La cobertura tecnológica ofrece herramientas preventivas y de respuesta directa:

    • Antivirus y herramientas de seguridad: Instalación y actualización de licencias para proteger la red local del comercio frente a código malicioso.
    • Análisis de vulnerabilidades: Revisión de la red y los sistemas del negocio para identificar brechas de seguridad antes de que sean explotadas.
    • Asistencia ante cibera-taques: En caso de infección o intromisión ilegítima, intervención de expertos en ciberseguridad para aislar la amenaza, limpiar los sistemas y restablecer el funcionamiento seguro del negocio.

    3. Recuperación de Datos perdidos

    La información de un negocio —base de datos de clientes, historial de ventas, contabilidad y facturación— es uno de sus activos más valiosos. Una avería en el disco duro, un pico de tensión, una subida de tensión eléctrica o un borrado accidental pueden eliminar esa información en un segundo.

    La garantía de recuperación de datos incluye:

    • Servicios de laboratorio especializado: Si el dispositivo sufre un fallo físico grave, el soporte técnico envía el disco duro o memoria a laboratorios especializados para extraer e intentar recuperar el máximo volumen de datos posible.
    • Configuración de copias de seguridad (Backups): Implementación de sistemas automáticos de copia de seguridad periódica (en la nube o en dispositivos externos) para garantizar que la información crítica del comercio esté siempre a salvo.

    4. Asesoramiento Normativo y Cumplimiento del RGPD

    Con la entrada en vigor del RGPD y la LOPDGDD, toda empresa guarda datos personales de clientes. Esto aplica si se conservan nombres, teléfonos, correos o números de cuenta para fidelización o envíos. En ese caso, quedan sometidas a exigencias legales muy strictas.

    El incumplimiento de esta normativa o la filtración accidental de datos personales puede derivar en multas elevadas de la Agencia Española de Protección de Datos (AEPD).

    Esta cobertura tecnológica presta un apoyo legal y técnico fundamental:

    • Adecuación al RGPD: Asesoramiento legal telefónico o en línea para redactar cláusulas de privacidad, textos informativos en facturas y consentimientos de clientes.
    • Gestión de brechas de seguridad: Guía paso a paso sobre cómo actuar y cómo notificar formalmente a las autoridades competentes y a los afectados en caso de sufrir una filtración de datos en el comercio.
    • Atención de derechos de arco: Soporte para responder adecuadamente cuando un cliente ejercite sus derechos de acceso, rectificación, supresión u oposición.

    Conclusión: Proteger la Continuidad de tu Comercio

    Contar con un seguro de comercio no se limita a cubrir los daños por agua, incendios o robos en el local. En un entorno totalmente digitalizado, la parálisis del sistema informático o una sanción por protección de datos representan un riesgo tan perjudicial para el negocio como un siniestro físico.

    Asegurar la asistencia tecnológica, la protección digital y el asesoramiento en RGPD es garantizar que ante cualquier imprevisto técnico, tu comercio pueda seguir abriendo sus puertas cada día con total tranquilidad.

  • Actos de vandalismo en tu tienda: Cómo el seguro de comercio salva tu día

    Actos de vandalismo en tu tienda: Cómo el seguro de comercio salva tu día

    Levantar la persiana de un negocio cada día ya requiere suficiente esfuerzo como para tener que lidiar, además, con las consecuencias de la mala fe de terceros. Los sabotajes a locales comerciales a pie de calle son, por desgracia, uno de los incidentes más repetidos en los partes de las aseguradoras. Para tu tranquilidad recuerda: actos de vandalismo seguro de comercio. Acciones tan molestas como rellenar una cerradura con silicona, destrozar el cierre metálico o romper un cristal no solo dañan la estética del local, sino que pueden paralizar tu actividad comercial durante horas.

    La buena noticia para los autónomos y propietarios de negocios es que, si cuentas con una póliza multirriesgo bien configurada, no tendrás que poner un solo euro de tu bolsillo. La cobertura de actos de vandalismo en el seguro de comercio está pensada precisamente para solucionar estos problemas de forma urgente.

    Los daños por vandalismo más comunes (y cubiertos) en tu póliza

    Cuando revisas las condiciones de tu seguro, la garantía de «actos vandálicos o malintencionados» cubre una amplísima variedad de imprevistos que afectan tanto al continente (la estructura del local) como al contenido (los bienes del interior). Los siniestros más habituales que tu compañía resolverá de inmediato son:

    1. Sabotaje y daños en cerraduras (Silicona, palillos y pegamento)

    Es uno de los clásicos de los fines de semana. Llegar a la tienda y descubrir que han metido silicona, pegamento de contacto o palillos en el bombín de la cerradura imposibilitando la entrada. En estos casos, el seguro de comercio activa el servicio de cerrajería de urgencia. Un profesional acudirá al local para abrir la puerta y sustituir el bombín saboteado por uno nuevo, asumiendo la póliza tanto el coste del desplazamiento como de la mano de obra y el material.

    2. Rotura de cristales, escaparates y rótulos

    El escaparate es la cara visible de tu negocio y la zona más vulnerable. Si alguien golpea el cristal de tu fachada, lo raja o lo rompe por completo, entra en juego la cobertura de rotura de lunas y cristales. La compañía no solo enviará a un cristalero para tomar medidas y colocar un vidrio nuevo de idénticas características de seguridad, sino que, si la rotura deja el local desprotegido durante la noche, asumirá las medidas de defensa urgentes (como el apuntalamiento o la colocación de tableros provisionales).

    3. Daños en cierres metálicos y persianas

    Los intentos de forzar los cierres exteriores o los golpes directos contra las persianas protectoras de la fachada quedan cubiertos. Si el cierre se deforma y no puede subirse o bajarse de forma segura, el seguro cubrirá su reparación o sustitución para garantizar que el local vuelva a ser impenetrable.

    ¿Qué debes hacer si vandalizan tu comercio?

    Para que tu compañía procese el siniestro a la máxima velocidad y sin poner ninguna traba, es fundamental que sigas tres pasos muy sencillos:

    1. Haz fotografías antes de tocar nada: Captura imágenes nítidas y detalladas de la silicona en la cerradura, los desperfectos del cierre o las rajas en el cristal. Serán la prueba gráfica para el perito.
    2. Pon una denuncia en comisaría: A diferencia de una tubería rota, los actos de vandalismo requieren obligatoriamente la presentación de una denuncia ante la Policía Nacional o Guardia Civil. En ella debes detallar todos los elementos dañados. Las compañías aseguradoras exigen una copia de esta denuncia para poder indemnizar o tramitar el siniestro.
    3. Llama a tu seguro o mediador: Con las fotos y la denuncia listas, da el parte para que envíen a los operarios de urgencia (cerrajeros o cristaleros) a tu dirección.

    Tu negocio merece la mejor protección profesional

    Si quieres revisar si tu póliza actual incluye los techos de cobertura adecuados para tus cristales, cierres y rótulos, o si necesitas contratar un seguro que responda con la máxima velocidad, consúltanos. A través de nuestra agencia de seguros especializada en comercios analizamos las vulnerabilidades de tu local y te ofrecemos soluciones a la medida de tu comercio para que ningún acto vandálico frene tus ganas de crecer.

    En tu protección siempre cuentas con nosotros como parte del grupo red de confianza de SegurosAgencia.com agencia de seguros online en activo desde 2004, diseñando seguros para comercios de la máxima confianza y respuesta satisfactoria para nuestros clientes.

  • Daños por agua en comercios: Cómo proteger tu local y tu mercancía ante un escape

    Daños por agua en comercios: Cómo proteger tu local y tu mercancía ante un escape

    Abrir las puertas de tu negocio cada mañana requiere esfuerzo, dedicación y una inversión constante. Sin embargo, uno de los contratiempos más habituales y temidos por los autónomos es encontrarse el local inundado al levantar la persiana. Los daños por agua en comercios constituyen el siniestro más frecuente del sector, y sus consecuencias económicas pueden variar drásticamente según la actividad que desarrolles.

    Un simple latiguillo roto o una filtración del piso superior pueden paralizar tu actividad por completo. Entender el impacto de este riesgo y cómo lo cubre una póliza especializada es vital para garantizar la continuidad de tu empresa.

    El impacto económico: ¿Qué sector sufre más?

    Cuando el agua se filtra en un establecimiento, los daños materiales se dividen en dos categorías que afectan de manera muy distinta según el tipo de negocio:

    Pérdidas millonarias en la mercancía (Contenido)

    Para determinados sectores, el agua es sinónimo de ruina inmediata. Pensemos en una tienda de ropa o una boutique de moda: si el agua afecta a los percheros o al almacén, las prendas quedan inservibles para la venta, generando pérdidas de stock cuantiosas y difíciles de recuperar. En cambio, si hablamos de una peluquería o un centro de estética, los daños en el contenido suelen ser mucho menores, ya que sus herramientas de trabajo y productos soportan mejor la humedad o se almacenan en zonas altas.

    El peligro del parón de actividad

    Independientemente de lo que vendas, si el suelo está inundado, el falso techo se cae o la instalación eléctrica peligra, no puedes atender al público. Cada día que tu comercio permanece cerrado por reformas tras una inundación, estás perdiendo dinero y clientes que se van a la competencia.

    Los daños en el continente: Una reforma difícil de asumir

    Si la mercancía es un dolor de cabeza, los daños estructurales (el continente) son siempre complicados de asumir para el propietario o el inquilino. Reparar un suelo de parqué bufado, sanear paredes con humedades, sustituir los paneles de pladur del techo o rehacer una instalación eléctrica dañada exige un desembolso urgente de miles de euros.

    Además, en el ecosistema de los locales comerciales, la gestión de la culpa suele ser un laberinto legal:

    • Si el origen es una tubería comunitaria del edificio o el baño del vecino de arriba, la reclamación al causante puede demorarse meses si se gestiona de forma particular.
    • Si el escape es propio, tendrás que indemnizar tú mismo a los locales colindantes si el agua se ha filtrado hacia sus instalaciones.

    Todo solucionado bajo un buen seguro de comercio

    La tranquilidad de tu negocio depende de delegar estos imprevistos en manos expertas. Al contratar tu póliza a través de nuestra página de seguros para comercios, extensión de agencia de seguros experta, te aseguras de que tu seguro de comercio actúe como un escudo integral que incluye:

    • Reparación urgente de fontanería: Envío inmediato de profesionales para localizar y atajar la avería, minimizando los destrozos.
    • Daños estéticos: Garantiza que, si hay que cambiar los azulejos de una pared o pintar un techo, el local recupere su aspecto original exacto.
    • Defensa jurídica y reclamación de daños: La compañía se encarga de exigir el pago de los costes al vecino o a la comunidad causante, sin que tú tengas que gastar tiempo ni dinero en abogados.

    Blindaje integral para el autónomo

    El éxito de un comercio no solo depende de lo que factures, sino de lo bien protegido que estés ante los riesgos que no puedes controlar. Así como protegemos la tranquilidad del núcleo familiar con coberturas tan tradicionales como el seguro de decesos, blindar el patrimonio de tu local frente a los daños por agua es la única forma de garantizar que un imprevisto doméstico o comunitario no destruya el negocio de tu vida.

    No esperes a sufrir una filtración para revisar las coberturas de tu local. Consúltanos hoy mismo, analizamos el valor real de tu continente y contenido (especialmente si manejas stock de alta vulnerabilidad como textil o electrónica) y diseñamos la póliza perfecta para tu tranquilidad.

  • Reclamación de daños seguro de comercio: Tu escudo legal ante imprevistos de terceros

    Reclamación de daños seguro de comercio: Tu escudo legal ante imprevistos de terceros

    Abrir las puertas de un negocio cada día exige un gran esfuerzo y dedicación. Como comerciante, tú controlas lo que ocurre dentro de tu local: la atención al cliente, el orden de las existencias y la calidad de tu servicio. Sin embargo, hay factores externos que se escapan por completo de tus manos. Merece reclamación de daños seguro de comercio Una filtración de agua del piso de arriba, un golpe de un repartidor que destroza tu escaparate o una partida de género dañada por un transportista pueden paralizar tu actividad de la noche a la mañana.

    Para afrontar estas situaciones con total seguridad, la garantía de Defensa Jurídica y Reclamación de Daños se convierte en una herramienta indispensable. Esta cobertura, incluida en las pólizas multirriesgo, te ofrece la tranquilidad de saber que los derechos de tu negocio serán defendidos a fondo por profesionales, asumiendo todos los costes económicos derivados de un conflicto legal.

    ¿Qué cubre la garantía de Defensa Jurídica y Reclamación de Daños?

    Cuando tu establecimiento sufre un perjuicio por culpa de un tercero, el objetivo de la reclamación de daños seguro de comercio es exigir la reparación económica o material de lo que se ha roto o estropeado.

    Esta cobertura integral incluye tres pilares fundamentales que evitan que tu tesorería se vea afectada:

    • Gastos de defensa judicial: Cubre los honorarios de los abogados, procuradores y peritos que necesites para interponer la demanda o defenderte.
    • Reclamación de daños: La compañía de seguros realiza todas las gestiones amistosas y judiciales necesarias frente al tercero responsable (o su aseguradora) para que te indemnicen por los destrozos sufridos en el continente o el contenido de tu local.
    • Fianzas: En caso de que, por un conflicto derivado de la actividad, se te exijan fianzas en un proceso judicial penal, la póliza se encarga de aportarlas.

    Ejemplos reales: ¿Cuándo se activa esta cobertura en tu local?

    Las disputas entre vecinos, proveedores y comercios son mucho más habituales de lo que parece. Esta garantía está diseñada para reaccionar ante situaciones cotidianas como estas:

    1. Goteras y filtraciones de locales colindantes: Si el piso superior o el local lateral sufre una rotura de tuberías y el agua inunda tu trastienda, estropeando el techo falso o el suelo, tu seguro reclamará formalmente al vecino para que repare los daños de inmediato.
    2. Daños en mercancías por transportistas o proveedores: Si al descargar un pedido un tercero golpea un lote de productos de alto valor dejándolos inservibles y se lava las manos, los abogados de tu seguro iniciarán la reclamación correspondiente.
    3. Accidentes de tráfico contra la fachada: Si un vehículo pierde el control y colisiona contra el cierre metálico o el escaparate de tu tienda, la póliza gestionará la reclamación directa a la aseguradora del vehículo para agilizar el cobro y la reparación.
    4. Si ese siniestro te obliga a cerrar entrerá en vigor la cobertura de cierre de local por siniestro

    Comparativa: Afrontar un conflicto con y sin esta cobertura

    Asumir un proceso judicial por tu cuenta en España puede ser prohibitivo para un pequeño o mediano comercio. Fíjate en cómo cambia la situación:

    ConceptoSin Cobertura de ReclamaciónCon la Cobertura del Seguro de Comercio
    Elección de AbogadoDebes buscarlo y contratarlo tú mismo.La compañía pone a tu servicio a su equipo de abogados especialistas.
    Gastos de Juzgado y TasasSalen directamente de los beneficios de tu negocio.Cubiertos al 100% según los límites de la póliza.
    Gestión de la reclamaciónHoras perdidas en llamadas, burofaxes y papeleo.El seguro se encarga de todo el proceso de principio a fin.
    ResultadosRiesgo de abandonar el caso por falta de dinero.Defensa a fondo de tus derechos con total profesionalidad.

    La tranquilidad de contar con abogados profesionales sin coste adicional

    El verdadero valor de la reclamación de daños seguro de comercio es la eliminación del miedo a los juzgados. Muchos autónomos y empresarios deciden no reclamar reparaciones de 1.000 € o 2.000 € porque temen que el coste del abogado y el procurador termine siendo más caro que el propio daño sufrido.

    Al tener esta garantía activa, sabes que cuentas con un respaldo legal idéntico al de una gran corporación. Tienes la certeza de que, si un tercero perjudica tu negocio, no vas a tener que pagar de tu bolsillo los costes de un bufete para hacer justicia.

    Protege el motor de tu vida con expertos

    Un comercio es mucho más que un local físico; es tu fuente de ingresos y el fruto de tu trabajo. Permitir que la negligencia de un tercero altere tu actividad sin recibir la compensación que te corresponde es un riesgo que no debes correr.

    En nuestra agencia analizamos al detalle las cláusulas de defensa legal de tu póliza. Nos aseguramos de que los límites económicos para gastos de abogados sean elevados y de que la cobertura de reclamación de daños seguro de comercio responda con rapidez ante cualquier gotera, rotura o conflicto de vecindario. Contacta con nosotros hoy mismo, revisamos tu seguro actual sin compromiso y blinda la seguridad jurídica de tu empresa con verdaderos profesionales.Una filtración de agua del piso de arriba, un golpe de un repartidor que destroza tu escaparate o una partida de género dañada por un transportista pueden paralizar tu actividad de la noche a la mañana.

    Para afrontar estas situaciones con total seguridad, la garantía de Defensa Jurídica y Reclamación de Daños se convierte en una herramienta indispensable. Esta cobertura, incluida en las pólizas multirriesgo, te ofrece la tranquilidad de saber que los derechos de tu negocio serán defendidos a fondo por profesionales, asumiendo todos los costes económicos derivados de un conflicto legal.

    ¿Qué cubre la garantía de Defensa Jurídica y Reclamación de Daños?

    Cuando tu establecimiento sufre un perjuicio por culpa de un tercero, el objetivo de la reclamación de daños seguro de comercio es exigir la reparación económica o material de lo que se ha roto o estropeado.

    Esta cobertura integral incluye tres pilares fundamentales que evitan que tu tesorería se vea afectada:

    • Gastos de defensa judicial: Cubre los honorarios de los abogados, procuradores y peritos que necesites para interponer la demanda o defenderte.
    • Reclamación de daños: La compañía de seguros realiza todas las gestiones amistosas y judiciales necesarias frente al tercero responsable (o su aseguradora) para que te indemnicen por los destrozos sufridos en el continente o el contenido de tu local.
    • Fianzas: En caso de que, por un conflicto derivado de la actividad, se te exijan fianzas en un proceso judicial penal, la póliza se encarga de aportarlas.

    Ejemplos reales: ¿Cuándo se activa esta cobertura en tu local?

    Las disputas entre vecinos, proveedores y comercios son mucho más habituales de lo que parece. Esta garantía está diseñada para reaccionar ante situaciones cotidianas como estas:

    1. Goteras y filtraciones de locales colindantes: Si el piso superior o el local lateral sufre una rotura de tuberías y el agua inunda tu trastienda, estropeando el techo falso o el suelo, tu seguro reclamará formalmente al vecino para que repare los daños de inmediato.
    2. Daños en mercancías por transportistas o proveedores: Si al descargar un pedido un tercero golpea un lote de productos de alto valor dejándolos inservibles y se lava las manos, los abogados de tu seguro iniciarán la reclamación correspondiente.
    3. Accidentes de tráfico contra la fachada: Si un vehículo pierde el control y colisiona contra el cierre metálico o el escaparate de tu tienda, la póliza gestionará la reclamación directa a la aseguradora del vehículo para agilizar el cobro y la reparación.

    Comparativa: Afrontar un conflicto con y sin esta cobertura

    Asumir un proceso judicial por tu cuenta en España puede ser prohibitivo para un pequeño o mediano comercio. Fíjate en cómo cambia la situación:

    ConceptoSin Cobertura de ReclamaciónCon la Cobertura del Seguro de Comercio
    Elección de AbogadoDebes buscarlo y contratarlo tú mismo.La compañía pone a tu servicio a su equipo de abogados especialistas.
    Gastos de Juzgado y TasasSalen directamente de los beneficios de tu negocio.Cubiertos al 100% según los límites de la póliza.
    Gestión de la reclamaciónHoras perdidas en llamadas, burofaxes y papeleo.El seguro se encarga de todo el proceso de principio a fin.
    ResultadosRiesgo de abandonar el caso por falta de dinero.Defensa a fondo de tus derechos con total profesionalidad.

    La tranquilidad de contar con abogados profesionales sin coste adicional

    El verdadero valor de la reclamación de daños seguro de comercio es la eliminación del miedo a los juzgados. Muchos autónomos y empresarios deciden no reclamar reparaciones de 1.000 € o 2.000 € porque temen que el coste del abogado y el procurador termine siendo más caro que el propio daño sufrido.

    Al tener esta garantía activa, sabes que cuentas con un respaldo legal idéntico al de una gran corporación. Tienes la certeza de que, si un tercero perjudica tu negocio, no vas a tener que pagar de tu bolsillo los costes de un bufete para hacer justicia.

    Protege el motor de tu vida con expertos

    Un comercio es mucho más que un local físico; es tu fuente de ingresos y el fruto de tu trabajo. Permitir que la negligencia de un tercero altere tu actividad sin recibir la compensación que te corresponde es un riesgo que no debes correr.

    En nuestra agencia analizamos al detalle las cláusulas de defensa legal de tu póliza. Nos aseguramos de que los límites económicos para gastos de abogados sean elevados y de que la cobertura de reclamación de daños seguro de comercio responda con rapidez ante cualquier gotera, rotura o conflicto de vecindario. Contacta con nosotros hoy mismo, revisamos tu seguro actual sin compromiso y blinda la seguridad jurídica de tu empresa con verdaderos profesionales.

  • Hurto en comercios: ¿Lo cubre el seguro de tu negocio?

    Hurto en comercios: ¿Lo cubre el seguro de tu negocio?

    El hurto en comercios es una de las pesadillas más frecuentes para los propietarios de tiendas, boutiques y locales a pie de calle. Ver cómo desaparece mercancía de las estanterías sin darte cuenta genera una gran impotencia y un impacto directo en el beneficio mensual de tu negocio.

    Cuando los autónomos revisan sus pólizas, suelen llevarse una sorpresa: la gran mayoría de los seguros estándar no protegen ante este tipo de pérdidas. De hecho, la cobertura específica para este problema es una de las más difíciles de contratar del mercado y suele conllevar un coste elevado debido al alto riesgo que asumen las compañías aseguradoras. Para evitar malentendidos, es fundamental conocer qué estás contratando y cómo proteger tu inversión.

    Diferencia entre robo, atraco y hurto en comercios

    En el lenguaje cotidiano usamos estas palabras como si fueran lo mismo, pero para el Código Penal y para las compañías de seguros son conceptos radicalmente distintos. La presencia de fuerza o violencia determina si el seguro te indemnizará o no:

    • El Hurto (No cubierto por defecto): Se produce cuando alguien se apodera de tus bienes con ánimo de lucro, pero sin emplear fuerza en las cosas ni violencia o intimidación en las personas. El ejemplo clásico es el descuidero que aprovecha que estás atendiendo a un cliente para meterse un artículo en el abrigo. Al no haber roturas ni amenazas, las pólizas básicas no lo cubren, o exigen una cláusula especial muy cara y con límites económicos bajos.
    • El Robo (Sí cubierto): Ocurre cuando se emplea fuerza en las cosas para acceder al botín. Si un delincuente rompe el escaparate por la noche, fuerza la cerradura de la persiana o revienta una vitrina cerrada con llave para llevarse los productos, se considera robo. Está cubierto por prácticamente cualquier seguro de comercio.
    • El Atraco o Expoliación (Sí cubierto): Se da cuando existe violencia, fuerza o intimidación sobre las personas. Si entran en tu local amenazándote a ti o a tus empleados para que les entregues la recaudación de la caja, estás ante un atraco. Al existir un riesgo para la integridad física, las aseguradoras lo cubren siempre dentro de las garantías de contenido.
    • Robo o atraco a clientes sí está cubierto: El Seguro de Comercio ante el robo a clientes: ¿Qué cubre?
    • Robo realizado por empleados, es decir infidelidad de empleados sí está cubierto.

    ¿Por qué es tan difícil y caro asegurar el hurto?

    A diferencia de un robo nocturno, que es un hecho puntual y demostrable mediante los daños en el local, el hurto en comercios (la famosa «pérdida desconocida») ocurre de manera silenciosa y continuada.

    Las aseguradoras consideran que este riesgo depende directamente de las medidas de vigilancia de la propia tienda. Al ser un siniestro tan fácil de cometer y con una frecuencia tan alta en sectores como el textil, la cosmética o la tecnología, las compañías que aceptan incluirlo lo hacen cobrando una prima elevada y fijando límites muy estrictos (por ejemplo, cubriendo solo hasta un máximo de 600 € o 1.000 € al año).

    Dependiente siempre atento para evitar hurto en comercios

    Consejos eficaces para evitar el hurto en comercios

    Dado que el seguro te pondrá trabas para indemnizarte por estos descuidos, la mejor estrategia es la prevención. Aplicando estas medidas de seguridad disuasorias reducirás drásticamente las oportunidades de los ladrones «especialistas» que siempre están intentando hurto en comercios:

    • Optimiza la distribución de la tienda: Evita los puntos ciegos. Coloca el mostrador y la caja registradora cerca de la puerta de salida para tener un control visual absoluto de quién entra y quién sale.
    • Instala espejos convexos y cámaras visibles: Los espejos en las esquinas altas eliminan las zonas ocultas entre pasillos. Además, las cámaras de seguridad (incluso los carteles que avisan de su presencia) tienen un efecto disuasorio brutal sobre los delincuentes no profesionales.
    • Coloca los productos caros bajo llave o protegidos: Los artículos más costosos o pequeños (fáciles de camuflar) deben estar en vitrinas cerradas o contar con alarmas y etiquetas electrónicas rígidas que piten al pasar por los arcos de la entrada.
    • Forma a tus empleados: El mejor sistema de seguridad es la atención al cliente. Un simple «Hola, ¿en qué puedo ayudarle?» en cuanto alguien cruza la puerta le demuestra al posible hurtador que el personal de la tienda está atento y vigilando.
    • Las medidas de seguridad en tu negocio, además de protegerte de robos, va a abaratar la prima del seguro para comercios. Incluso existen casos en el que las medidas de seguridad se convierten en requisitos que exige la compañía de Seguros para su contratación.

    Encuentra el seguro perfecto para tu local

    Cada negocio tiene unas necesidades de protección completamente distintas. Una joyería no necesita las mismas coberturas que una panadería o una tienda de ropa online. Lo importante es que conozcas al milímetro las limitaciones de tu póliza para que no te lleves sorpresas desagradables tras sufrir un percance.

    Si quieres revisar las condiciones de tu seguro actual o estás buscando una póliza diseñada a la medida de tu sector, te ayudamos a comparar las mejores ofertas en segurosdecomercios.es. Analizamos las coberturas de robo, atraco y daños para que consigas la máxima protección para tus existencias al precio más competitivo del mercado. ¡Consulta hoy mismo!

    ¿Quieres conocer otro tipo de seguro? Visita nuestra Agencia de Seguros online desde 2004

  • Responsabilidad Civil de productos para comercios

    Responsabilidad Civil de productos para comercios

    Cuando un cliente entra en tu establecimiento y compra un artículo, se establece un vínculo de confianza. Pero, ¿qué ocurre si ese producto sale defectuoso y causa un daño al cliente o a su propiedad?: La Responsabilidad Civil de Productos para comercios entra en juego.

    Muchos autónomos y dueños de tiendas cometen el error de pensar: «Como yo no lo he fabricado, no es mi problema». Nada más lejos de la realidad. En segurosdecomercios.es te explicamos por qué la Responsabilidad Civil de Productos es vital para tu tranquilidad.

    1. El mito del fabricante: Tu responsabilidad como vendedor

    La ley es clara: el consumidor puede reclamar tanto al fabricante como al establecimiento que le vendió el producto. Existen situaciones donde tú, como comerciante, asumes la responsabilidad total:

    • Productos importados: Si vendes artículos de fuera de la Unión Europea, a efectos legales actúas como el fabricante.
    • Marca propia: Si etiquetas productos con el nombre de tu comercio (marca blanca).
    • Fabricante desconocido: Si no puedes identificar claramente quién fabricó el producto defectuoso, la responsabilidad recae sobre ti.

    2. ¿Qué daños cubre esta garantía?

    La cobertura de RC de Productos incluida en tu seguro de comercio actúa ante reclamaciones por:

    1. Lesiones corporales: Un juguete con una pieza pequeña que causa un atragantamiento o una crema que provoca una reacción alérgica grave.
    2. Daños materiales: Un cargador de móvil que se sobrecalienta e incendia la vivienda del cliente.
    3. Intoxicaciones alimentarias: En el caso de tiendas de alimentación o delicatessen, si un producto en mal estado causa daños a la salud del consumidor.

    3. Defensa jurídica: El valor añadido

    No se trata solo de pagar la indemnización. Uno de los puntos que más valoran nuestros asegurados es la defensa jurídica.

    Si un cliente te demanda, tu seguro de comercio se encarga de los abogados, procuradores y costas judiciales. En el día a día de un negocio, enfrentarse a un proceso legal por un tercero puede suponer un coste inasumible y una pérdida de tiempo enorme.

    4. Un consejo para tu tranquilidad

    Asegúrate de que tu póliza de comercio no solo incluya la «RC de Explotación» (caídas en la tienda, etc.), sino que especifique claramente la RC de Productos. Recuerda: Responsabilidad Civil: Tu Escudo ante Terceros

    Dato clave: Si además tienes venta online, esta cobertura es todavía más crítica, ya que el volumen de productos que envías y el radio de acción de tus posibles reclamaciones es mucho mayor.

    Conclusión

    Vender productos de calidad es el objetivo de cualquier comerciante, pero los fallos de fabricación son inevitables y, a veces, invisibles. Contar con una garantía de Responsabilidad Civil de Productos en tu seguro de comercio te permite centrarte en las ventas, sabiendo que tu patrimonio está protegido ante cualquier imprevisto.

    Revisa las coberturas del Seguro para Comercios completo que puedes contratar con nosotros.

  • Daños eléctricos en el seguro de comercio: Evita pérdidas en tu negocio

    Daños eléctricos en el seguro de comercio: Evita pérdidas en tu negocio

    En la gestión diaria de un negocio, un simple cortocircuito o una subida de tensión tras una tormenta pueden paralizar tu actividad. Los daños eléctricos en el seguro de comercio son una de las garantías más utilizadas, pero también una de las que genera más dudas en el momento del siniestro.

    1. ¿Qué se considera un daño eléctrico?

    Esta cobertura protege las instalaciones y los aparatos conectados a la red ante:

    • Subidas de tensión provocadas por la compañía eléctrica o rayos.
    • Cortocircuitos internos en el cuadro eléctrico o maquinaria.
    • Averías eléctricas accidentales en dispositivos del local.

    2. ¿Qué aparatos están cubiertos?

    A diferencia de un seguro de hogar, en un comercio la lista de bienes protegidos es mucho más crítica:

    • Maquinaria pesada: Hornos industriales, cámaras frigoríficas o sistemas de climatización. Los seguros de hosteleria cubren maquinarias específicas del sector confirmando que cada seguro de negocio es distinto según su actividad concreta.
    • Equipos informáticos: TPV, servidores, ordenadores y sistemas de videovigilancia.
    • Letreros luminosos: Un elemento exterior muy expuesto a las inclemencias del tiempo.

    3. La importancia de la cobertura de «Pérdida de beneficios»

    Un daño eléctrico no solo rompe una máquina; a veces obliga a cerrar el negocio durante días. Por ello, en segurosdecomercios.es siempre recomendamos que la garantía de daños eléctricos vaya de la mano con la de pérdida de beneficios. Si tu cámara frigorífica se avería y pierdes el género, o si no puedes abrir la persiana eléctrica, el seguro debería indemnizarte por el tiempo que no has podido facturar.

    4. ¿Qué suele quedar fuera de la cobertura?

    Es fundamental leer la letra pequeña para evitar sorpresas:

    • Aparatos antiguos: Muchas pólizas excluyen equipos con más de 10 o 15 años de antigüedad.
    • Bombillas y tubos: El desgaste habitual de los puntos de luz no suele estar cubierto.
    • Falta de mantenimiento: Si la avería ocurre por una instalación obsoleta que no cumple la normativa, la aseguradora podría rechazar el siniestro.

    5. Cómo actuar ante un siniestro eléctrico

    Si sufres un apagón o avería en tu comercio, sigue estos pasos:

    1. No tires nada: Conserva los aparatos dañados para que el perito pueda revisarlos.
    2. Pide informe técnico: Si necesitas una reparación urgente para seguir trabajando, pide al técnico que especifique por escrito que el origen ha sido una subida de tensión.
    3. Fotos: Documenta cualquier daño visible en placas o cables quemados.

    Conclusión: Un buen seguro de comercio debe ser tu «red de seguridad». No permitas que un problema eléctrico apague tu negocio.

  • Infidelidad de empleados: Qué hacer ante el robo de caja o mercancía en tu comercio

    Infidelidad de empleados: Qué hacer ante el robo de caja o mercancía en tu comercio

    Descubrir que un empleado ha sustraído dinero de la caja o mercancía del almacén es una de las situaciones más amargas para cualquier comerciante. Además de la decepción personal, el impacto económico puede ser grave si no se actúa con rapidez y precisión. Se denomina infidelidad de empleados.

    Pocos propietarios saben que la mayoría de los seguros para comercios incluyen una cobertura específica llamada «Infidelidad de empleados». Aquí te explicamos cómo funciona y qué pasos exactos debes dar para recuperar tu dinero.

    ¿Qué cubre la garantía de Infidelidad de Empleados?

    Esta cobertura está diseñada para proteger el patrimonio del negocio frente a actos deshonestos cometidos por el personal asalariado. Generalmente, cubre:

    • Robo de efectivo: Dinero sustraído directamente de la caja registradora o de la caja fuerte.
    • Hurto de mercancía: Desaparición de stock del inventario para su reventa o uso personal.
    • Falsificación o estafa: Manipulación de cuentas o cobros para desviar fondos.

    Pasos urgentes tras detectar el robo

    Para que la compañía de seguros acepte el siniestro y te indemnice, es fundamental seguir este protocolo:

    Recopilar pruebas sólidas

    No actúes por sospechas. Necesitas pruebas que vinculen directamente al empleado con el acto:

    • Grabaciones de las cámaras de seguridad.
    • Cuadres de caja donde falte el efectivo.
    • Inventarios que demuestren la falta de stock.
    • Testimonios de otros empleados si los hubiera.

    Presentar una denuncia policial

    Este es un requisito obligatorio para activar la cobertura de infidelidad en el seguro. En la denuncia debe figurar detalladamente qué se ha robado, el valor estimado y, si hay pruebas claras, la identidad del empleado implicado.

    Comunicación a la aseguradora

    Notifica el siniestro a tu mediador o compañía en un plazo máximo de 7 días. Deberás aportar copia de la denuncia y todas las pruebas documentales que hayas reunido.

    Consultar con un experto legal

    Antes de proceder al despido, es vital asesorarse. Un despido mal gestionado puede derivar en una demanda por despido improcedente, complicando aún más la situación. Aquí es donde la Defensa Jurídica de tu seguro de comercio también entra en juego.

    ¿Cómo evita el seguro el impacto económico?

    Una vez aceptado el siniestro, el seguro te indemnizará por el valor de lo sustraído (hasta el límite pactado en la póliza). Esto permite que tu flujo de caja no se vea afectado y puedas reponer la mercancía de inmediato para seguir vendiendo.

    En SegurosdeComercios.es, siempre recomendamos revisar los límites de esta cobertura, ya que a menudo vienen configurados con capitales bajos que no cubren grandes desfalcos y dependiendo de la actividad del comercio se pueden elevar hasta la cantidad que se desea asegurar.

  • Seguro de comercios: 3 coberturas que salvarán tu negocio en 2026

    Seguro de comercios: 3 coberturas que salvarán tu negocio en 2026

    ¿Te has parado a pensar cuánto le costaría a tu bolsillo un solo día de persiana bajada por un siniestro? El seguro de comercios ha dejado de ser un simple trámite administrativo para convertirse en la red de seguridad financiera más importante de tu local. En un entorno económico tan competitivo, un imprevisto sin la póliza adecuada puede suponer el cierre definitivo.

    Como expertos en la protección del sector terciario, en segurosdecomercios.es analizamos las garantías críticas que transforman un seguro básico en un blindaje total para tu patrimonio.

    Qué debe incluir un seguro de comercios de alta protección?

    No todos los riesgos son iguales. Un seguro de comercios técnico debe estar diseñado a medida, considerando tanto el tipo de mercancía como la afluencia de público en tu establecimiento.Responsabilidad Civil: El escudo ante reclamaciones de clientes

    El riesgo más invisible es la Responsabilidad Civil (RC). Una caída de un cliente por un suelo mojado o un daño causado por un rótulo mal anclado pueden derivar en indemnizaciones astronómicas. Tu seguro de comercios debe cubrir no solo la compensación económica, sino también los gastos de defensa jurídica y fianzas.

    Daños por agua y rotura de cristales: Los siniestros más frecuentes

    Una rotura de tubería un fin de semana puede destrozar tu stock de temporada. Asimismo, los escaparates son la cara de tu negocio; el seguro de comercios garantiza la reposición inmediata de lunas y cristales, permitiéndote mantener la imagen y la seguridad de tu local sin esperas.

    Pérdida de beneficios por paralización de actividad

    Esta es la cobertura «estrella». Si un incendio o una inundación te obligan a cerrar durante semanas, el seguro de comercios te indemniza por los ingresos no percibidos. Esto te permite seguir afrontando el alquiler, los impuestos y las nóminas mientras recuperas la normalidad.

    Cómo optimizar el precio de tu seguro de comercios

    Para no pagar de más, es vital realizar una valoración correcta del contenido (mobiliario y stock) y del continente (el local en sí). En segurosdecomercios.es realizamos tasaciones técnicas para evitar el infraseguro, una situación que reduciría drásticamente tu indemnización en caso de siniestro total.

    Seguridad y normativa en el comercio local

    Cumplir con las medidas de protección contra incendios y robos no solo es obligatorio por ley, sino que reduce la prima de tu seguro de comercios. Puedes consultar las normativas actualizadas en la Confederación Española de Comercio (CEC), el organismo de referencia para el sector.