
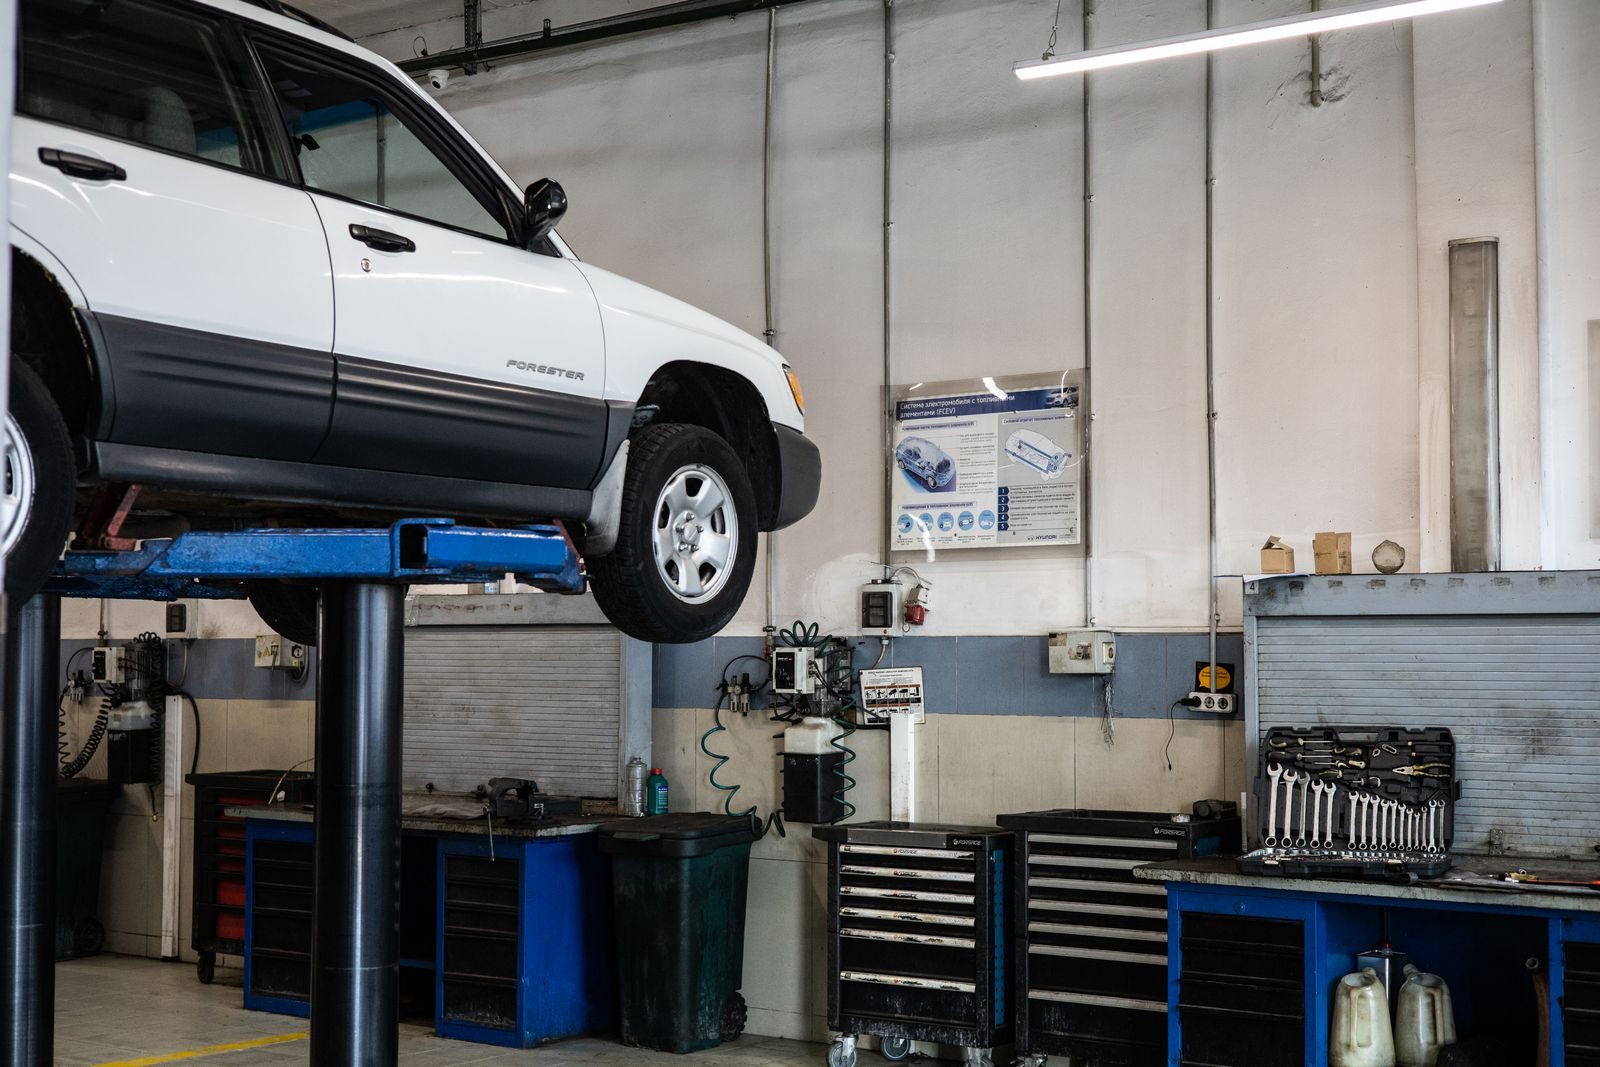
Gestionar un taller mecánico, de carrocería o de electricidad del automóvil en España implica asumir un nivel de riesgo muy elevado. En el momento en que un cliente deja las llaves de su coche, se establece un contrato de depósito y custodia regulado por la ley. Esto significa que el taller se hace responsable de lo que le ocurra a ese coche mientras permanezca en sus instalaciones. Por ello, contar con una garantía sólida de responsabilidad civil de taller daños a vehículos no es solo un trámite administrativo, sino la única red de seguridad que evita la quiebra del negocio ante un siniestro grave.
La diferencia clave: ¿Qué cubre y qué no cubre la Responsabilidad Civil básica?
Uno de los errores más comunes que detecto en el día a día de mi profesión es pensar que una póliza de Responsabilidad Civil (RC) general de comercio cubre automáticamente cualquier daño que sufra el coche de un cliente. Esto no es así. Una póliza básica de RC General suele cubrir la «RC Explotación», que responde por daños personales o materiales a terceros (por ejemplo, si un cliente tropieza en la oficina de recepción y se rompe un brazo), pero excluye los bienes que están bajo custodia, control o sobre los que se está trabajando.
Para que los coches de los clientes estén cubiertos, es absolutamente imprescindible contratar coberturas específicas dentro de la sección de daños a bienes de terceros bajo custodia:
- RC de Vehículos en Custodia: Cubre los daños materiales que sufran los vehículos de los clientes mientras se encuentran dentro de las instalaciones del taller, ya sea por incendio, explosión, robo o daños accidentales.
- RC de Probadores o de Vehículos en Circulación: Garantiza la cobertura si un empleado del taller sufre o provoca un accidente durante la prueba en carretera del coche del cliente, necesaria para diagnosticar o verificar la reparación.
- RC de Post-trabajos (o de Productos): Responde por los daños materiales y personales que pueda causar el vehículo *después* de haber sido entregado al cliente, siempre que el siniestro sea consecuencia directa de una reparación defectuosa o negligente realizada por el taller.
Solamente es realmente útil una póliza de seguro específica para taller de vehículos que tiene en cuenta los riesgos reales de la actividad.
El gran talón de Aquiles: Las pertenencias y objetos personales de los clientes
¿Qué ocurre con la tableta que el cliente olvidó en la guantera, las herramientas del maletero o las gafas de sol caras? Aquí es donde suelen surgir las mayores discrepancias entre los talleres y las compañías aseguradoras.
La cobertura de responsabilidad civil de taller protege el continente y el contenido de serie del coche. Excluye de forma tajante los objetos personales que no forman parte del equipamiento fijo del automóvil. Para que exista indemnización, la póliza debe incluir una garantía expresa de objetos confiados. También puede cubrir pertenencias de clientes, aunque con límites económicos muy estrictos. Y es preciso demostrar que el taller actuó con negligencia al no proteger el vehículo.
Por este motivo, la mejor defensa para un taller es la prevención documental y la gestión de la recepción del vehículo.
CONSEJO EXPERTO: En estos años trabajando con talleres de automoción hemos conocido clientes que hacen revisar el vehículo e incluyen en el encargo de trabajo cláusula que indica «se deposita vehículo sin objetos externos» que firma el propietario del vehículo.
Exclusiones, franquicias y límites: La letra pequeña que debes dominar
No existen las coberturas universales en el sector asegurador. Al contratar o revisar tu póliza, debes prestar especial atención. Los siguientes aspectos técnicos determinan si la aseguradora pagará o no tras un siniestro.
La regla proporcional y los sublímites
Es común que una póliza tenga un límite general de Responsabilidad Civil de, por ejemplo, 600.000 euros. Sin embargo, puede aplicar un sublímite por vehículo de 30.000 o 50.000 euros. Si entran vehículos de alta gama o eléctricos, la diferencia podría pagarse a tu cargo. Si en tu taller entran habitualmente vehículos de alta gama o coches eléctricos modernos, existe un sublímite. Un sublímite bajo te obligará a pagar la diferencia si un coche sufre un siniestro total dentro de tus instalaciones.
La franquicia
La franquicia es la cantidad que asume el taller en cada siniestro. Una franquicia de 300 euros significa que hay una retención. Si un operario raya un coche al moverlo y la reparación cuesta 500 euros, la aseguradora paga 200 euros. Negociar franquicias adecuadas al volumen de tu negocio es vital para no ahogar la tesorería con pequeños incidentes.
Exclusiones comunes en talleres
- Si un mecánico monta mal la correa de distribución, el motor puede romperse. El seguro de RC Post-trabajos pagará los daños en otras partes del motor. Pero casi nunca cubre el coste de la correa ni la mano de obra para volver a montarla.
- Siniestros fuera del horario comercial ocurren sin medidas de seguridad activadas. Si sufres un robo nocturno y la alarma no estaba conectada, la aseguradora puede reducir drásticamente la indemnización. Puede incluso rehusar el siniestro si la alarma, declarada en póliza como medida de protección, no estaba operativa.
Cómo actuar inmediatamente después de un siniestro en el taller
La rapidez y el rigor en la gestión de un siniestro determinan el éxito de la resolución con la compañía aseguradora. Ante un percance, como un coche que se cae de un elevador, actúa con prontitud. Podría ocurrir también un incendio en la cabina de pintura o un golpe durante una prueba. Consejos: sigue estos pasos de inmediato.
- Mitigar el daño: Toma las medidas necesarias para que el daño no sea mayor, siempre protegiendo la seguridad de los empleados y clientes.
- Documenta todo con imágenes y grabaciones. Toma fotos y vídeos detallados de la escena, del vehículo dañado y de la maquinaria. Además, registra el estado general del taller en ese momento.
- Conservar las pruebas físicas: Si el siniestro se debió al fallo de una herramienta o a una pieza defectuosa, no la tires. El perito de la aseguradora la requerirá para determinar responsabilidades.
- Notificar al mediador: No intentes negociar directamente con el cliente ni admitas culpas por escrito antes de hablar con tu mediador de seguros. Para proteger tu patrimonio con garantías adaptadas, siempre es aconsejable tratar con agencia de seguros de comercios y revisar detalladamente cada cláusula.
Documentación imprescindible que todo taller debe conservar
En caso de reclamación judicial o peritaje, la aseguradora te exigirá documentos que demuestren la legalidad y la trazabilidad de la custodia del vehículo. Debes archivar y tener siempre localizables:
- El resguardo de depósito / Orden de reparación: Firmado por el cliente, donde se especifique la fecha de entrada, el kilometraje, el estado visual del coche al entregarlo y si se declaran objetos de valor en su interior.
- Registros de mantenimiento de la maquinaria: Especialmente de elevadores, compresores y cabinas de pintura. Si un coche se daña por la caída de un elevador que no había pasado las revisiones obligatorias, la aseguradora podría alegar falta de mantenimiento del taller y rehusar el siniestro.
- Contratos de formación y cualificación del personal: Algunas pólizas restringen la cobertura si los vehículos son conducidos o manipulados por personal sin la licencia de conducir correspondiente o sin la cualificación requerida para ciertas tareas de riesgo.