
Gestionar una óptica en España implica combinar dos mundos muy diferentes bajo un mismo techo: el de un establecimiento comercial de cara al público y el de un centro sanitario especializado en salud visual. Esta dualidad hace que los riesgos de este negocio sean muy específicos. No se trata únicamente de asegurar unas estanterías con gafas de sol; hablamos de proteger equipos de diagnóstico de altísima precisión, gestionar un stock de marcas de lujo muy expuesto al robo y cubrir las responsabilidades profesionales derivadas de la graduación de la vista. Por ello, contratar un seguro para óptica requiere un análisis riguroso de las coberturas para evitar sorpresas desagradables cuando ocurre un siniestro.
La doble naturaleza de los bienes en una óptica: continente y contenido
Al analizar los bienes que se deben proteger en una óptica, es fundamental desglosar de manera correcta el continente (la estructura física del local) y el contenido (todo lo que hay en su interior). Los errores en la valoración de estos dos conceptos son la causa principal de los problemas de infraseguro, un fenómeno que puede reducir drásticamente la indemnización que recibes tras un siniestro.
El continente y las reformas del local
Si eres el propietario del local, deberás asegurar el continente en su totalidad. Si estás en régimen de alquiler, lo habitual es que el propietario tenga su propio seguro para la estructura, pero tú debes asegurar las reformas, instalaciones y mejoras decorativas que hayas realizado para adaptar el espacio (lo que técnicamente llamamos «obras de reforma» o «continente a primer riesgo»). Pintura, mamparas de separación, suelos técnicos o la instalación de iluminación especial para los expositores deben quedar correctamente declarados.
El contenido: stock y maquinaria de alta tecnología
El contenido de una óptica es especialmente costoso y sensible. Para asegurarlo correctamente, conviene dividirlo mentalmente en tres bloques:
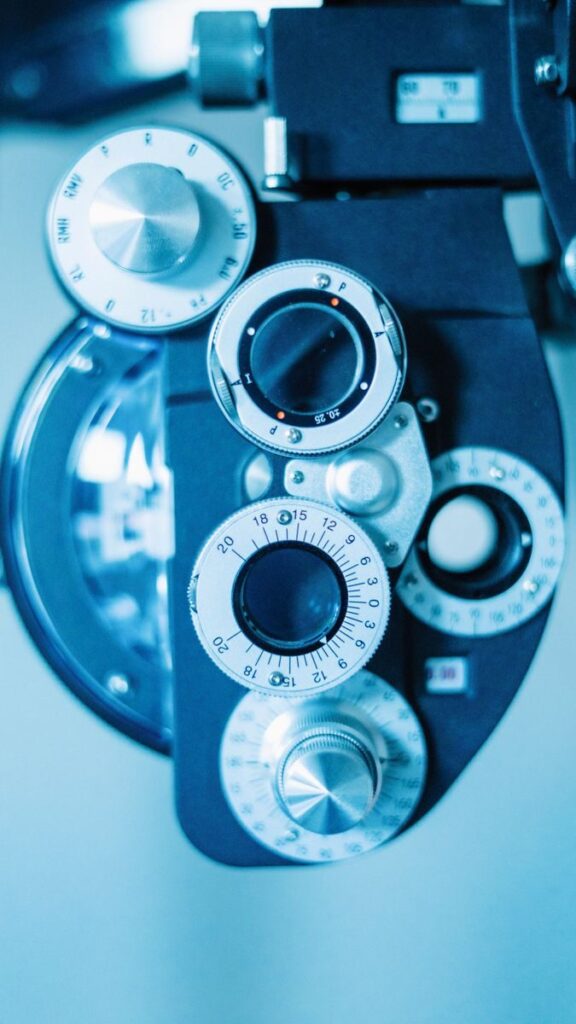
- Maquinaria de gabinete y taller: Frontofocómetros, autorefractómetros, biseladoras, lámparas de hendidura y topógrafos corneales. Son equipos muy caros, sensibles a las variaciones eléctricas y propensos a sufrir averías internas o daños por caídas de tensión.
- Mercancías y stock: Monturas de marca, lentes oftálmicas, lentes de contacto, líquidos de mantenimiento y productos de audiología si también ofreces este servicio. Este stock suele tener un valor de mercado elevado concentrado en muy poco espacio, lo que lo convierte en un objetivo muy atractivo para los amigos de lo ajeno.
- Mobiliario y decoración: Expositores retroiluminados, mostradores, mesas de atención al cliente y equipos informáticos.
Coberturas clave que debes revisar en tu póliza
No todos los seguros multirriesgo de comercio están diseñados para las particularidades de este sector. Al buscar un seguro para óptica, debes prestar especial atención a cómo se regulan las siguientes coberturas en las condiciones de la póliza:
Daños eléctricos y avería de maquinaria
Las ópticas dependen por completo de su tecnología. Una subida de tensión en la red eléctrica puede dejar inservible un autorefractómetro en mitad de una jornada laboral. Las pólizas habituales suelen cubrir los daños eléctricos en las instalaciones generales, pero para la maquinaria de diagnóstico de precisión suele ser necesario contratar una cobertura específica de Avería de Maquinaria. Esta garantía cubre no solo los daños por causas eléctricas externas, sino también fallos internos de funcionamiento o negligencias accidentales del personal durante su uso.
Robo frente a hurto: una diferencia económica crucial
Es muy común confundir estos términos, pero las aseguradoras los tratan de manera radicalmente distinta. El robo implica fuerza, violencia o intimidación (por ejemplo, el forzamiento del cierre del local de madrugada o un atraco a mano armada). El hurto, en cambio, se produce sin que medie violencia ni fuerza (por ejemplo, un descuido en el que un cliente se mete tres monturas de marca en el bolsillo mientras el óptico está en el gabinete graduando a otra persona).
La cobertura de robo suele estar incluida de forma estándar hasta el límite del contenido asegurado, siempre que se cumplan las medidas de seguridad exigidas. El hurto, por el contrario, suele ser una cobertura opcional, muy limitada en capital (a menudo con sublímites de 600 o 1.200 euros por siniestro) o directamente excluida en muchas compañías.
Responsabilidad Civil: General, Patronal y Profesional
La responsabilidad civil (RC) es la cobertura que te protege frente a reclamaciones de terceros por daños personales o materiales. En una óptica, esta garantía debe estructurarse en tres capas claramente diferenciadas:
- RC de Explotación (o General): Cubre los percances del día a día en el local. Por ejemplo, si un cliente resbala con el suelo mojado tras fregar y se fractura una muñeca, o si un espejo de exposición se cae y golpea a un visitante.
- RC Patronal: Protege al empresario si un empleado sufre un accidente laboral dentro del establecimiento debido a una falta de medidas de seguridad o negligencia no intencionada del negocio.
- RC Profesional: Esta es la más importante y la que diferencia a una óptica de una zapatería. Un error en la graduación de unas lentes que provoque dolores de cabeza continuados a un cliente, o una mala adaptación de unas lentes de contacto que derive en una lesión corneal, son reclamaciones que quedan fuera de la RC general. Asegúrate de que tu póliza incluya explícitamente la RC Profesional para optometristas y contactólogos.
En SegurosDeComercios.es comercializamos pólizas de seguros totalmente personalizadas para actividad en concreto. Un seguro para óptica ha de estar diseñado cuidando la especialización de la actividad.
Límites, exclusiones y puntos de controversia habituales
Para evitar malentendidos tras un siniestro, es vital conocer la «letra pequeña» que suele generar discusiones entre las ópticas y las compañías de seguros:
- Medidas de seguridad obligatorias: Al contratar la póliza, declararás si tienes alarma conectada a central, persiana metálica, cristales blindados o rejas. Si sufres un robo y la alarma no estaba conectada o no funcionaba por falta de mantenimiento, la aseguradora puede aplicar una regla de equidad o rechazar el siniestro por agravación del riesgo.
- La regla proporcional por infraseguro: Si declaras que tu stock vale 30.000 euros para pagar menos prima, pero tras un incendio el perito comprueba que el valor real del stock era de 90.000 euros, la compañía te indemnizará solo en la misma proporción (en este caso, un tercio de los daños sufridos, aunque el daño total haya sido de solo 15.000 euros).
- Daños estéticos: Si se rompe una tubería y daña la pintura de una de las paredes de la zona de venta, la cobertura de daños estéticos cubre el coste de pintar todo el espacio para que visualmente quede uniforme. Comprueba si tu póliza tiene un límite cuantitativo bajo para esta cobertura, ya que la estética de una óptica es clave para su imagen de marca.
CONSEJO EXPERTO: Se debe revisar el capital de daños estéticos incluido en el seguro de comercio. Dependiendo de los acabados y muebles auxiliares de los que se dispone no es correcto un capital bajo.
¿Qué debes hacer inmediatamente después de sufrir un siniestro?
Si ocurre un siniestro en tu óptica, la rapidez y la forma de actuar determinarán la agilidad de la indemnización. Sigue estos pasos prácticos:
En primer lugar, toma medidas de salvamento para evitar que el daño sea mayor (por ejemplo, cerrar la llave de paso general si hay una fuga de agua o proteger los equipos si hay una gotera). En segundo lugar, si se trata de un robo, vandalismo o atraco, presenta rápidamente una denuncia. Ante las autoridades policiales, detalla los objetos sustraídos y los daños.
Toma fotografías detalladas de todos los daños antes de limpiar o retirar escombros. Conserva los restos de los bienes dañados, como la pieza rota de la biseladora o los cables quemados. Esto permitirá que el perito de la aseguradora examine los elementos. Por último, reúne la documentación que demuestre la preexistencia de los bienes. Incluye facturas de compra de maquinaria, inventarios del stock y presupuestos de reparación de instaladores autorizados.
Decisiones clave antes de contratar tu seguro para óptica
Antes de estampar tu firma en un contrato de seguro, tómate tu tiempo. Realiza un inventario real del valor de reposición de tus máquinas de gabinete. Usa el precio de mercado actual, no el de compra de segunda mano.
Analiza también los picos de stock que experimenta tu negocio en campañas específicas. Por ejemplo, la temporada de gafas de sol en primavera y verano. Así podrás garantizar que los límites de cobertura de mercancías contratados cubren esos momentos de mayor valor.