
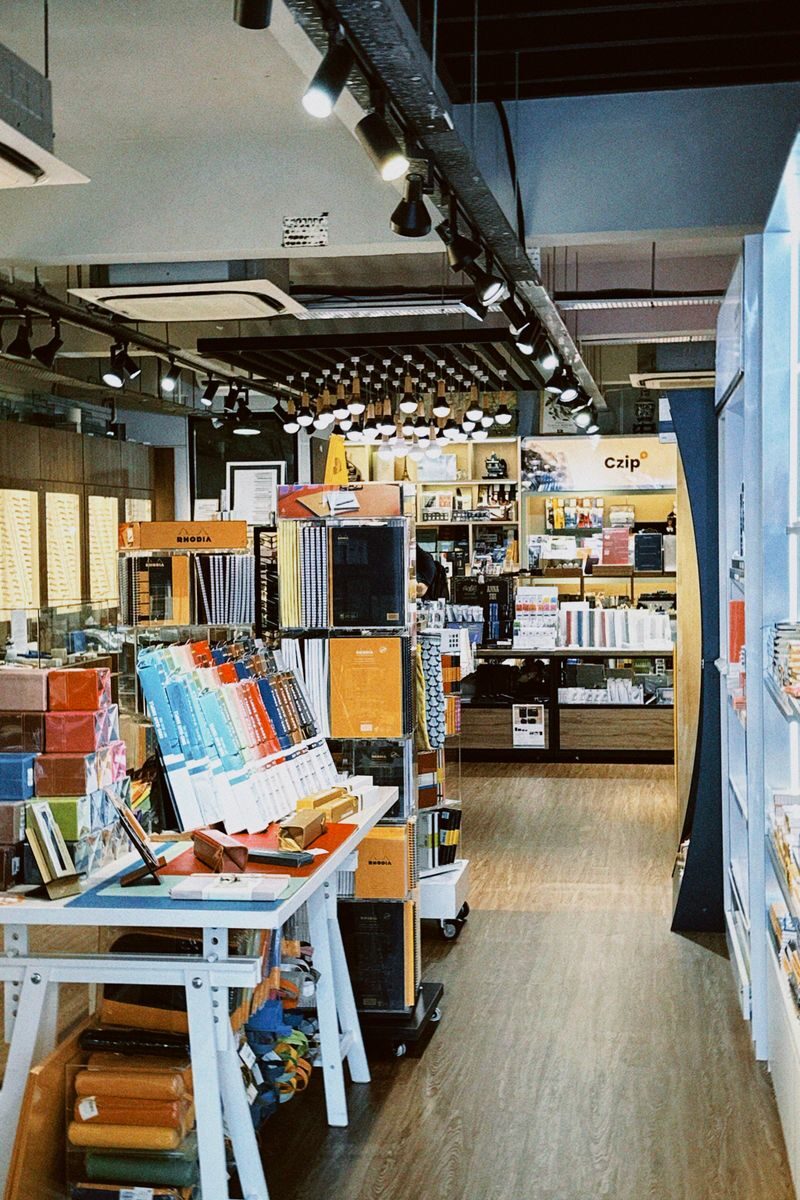
Gestionar un negocio donde el producto principal es el papel exige un enfoque preventivo muy diferente al de cualquier otro comercio minorista. Al contratar un seguro librería y papelería, el titular no solo protege las cuatro paredes del local, sino un inventario con características singulares: altamente vulnerable al agua, propenso a arder con rapidez y sometido a oscilaciones bruscas de valor a lo largo del año. Una fuga de agua en una ferretería puede oxidar piezas o dañar embalajes que admiten liquidación; en una librería, unas gotas bastan para inutilizar por completo cientos de volúmenes sin posibilidad de recuperación.
Los riesgos específicos del sector del libro y la papelería
Comprender los puntos críticos de este negocio evita que la póliza multirriesgo se convierta en papel mojado cuando se presenta un siniestro importante. La experiencia pericial demuestra que los problemas no suelen originarse por la falta de un seguro, sino por contratar contratos estandarizados que ignoran la operativa real del establecimiento.
El agua: la amenaza más destructiva para el papel
Las averías de fontanería, las filtraciones de locales superiores o las roturas de bajantes comunitarias representan el siniestro con mayor índice de siniestralidad. A diferencia de otros productos, el libro o el material escolar húmedo carece de valor de salvamento: la deformación del papel y la proliferación inmediata de hongos obligan a su destrucción total. En el informe pericial, las aseguradoras intentarán valorar restos, pero el perito del asegurado debe acreditar que la mercancía no admite venta al público, ni siquiera con descuento comercial.
La carga de fuego y la vulnerabilidad eléctrica
Una librería almacena toneladas de celulosa compactada. Aunque el papel prensado tarda más en arder que una hoja suelta, una vez iniciado el fuego genera temperaturas extremas y grandes volúmenes de humo y hollín. Muy a menudo, el calor y el humo arruinan más existencias que las propias llamas. Conviene prestar especial atención a los cuadros eléctricos, sistemas de iluminación en escaparates y regletas de sobremesa, que constituyen el foco de ignición más habitual en estos locales.
La estacionalidad del stock y la trampa del infraseguro
Pocos comercios sufren fluctuaciones tan acusadas en sus almacenes. Durante la campaña de «Vuelta al cole» (agosto y septiembre) o las semanas previas a Reyes y ferias del libro, el valor de las mercancías puede triplicar o cuadruplicar el nivel medio del resto del año. La póliza establece un capital estático de 30.000 euros. Si el local contiene 90.000 euros en libros y material escolar tras un siniestro, la compañía aplicará la regla proporcional. Esto significa que la aseguradora únicamente indemnizará un tercio de cualquier daño, incluso si las pérdidas son parciales.
Los capitales de un seguro pueden no ser fijos, pudiéndose cambiar según la época del año por la cantidad de stock acumulado en la tienda.
Coberturas imprescindibles en la póliza multirriesgo
Una póliza bien diseñada debe articularse en torno al continente (las paredes e instalaciones fijas) y al contenido (mobiliario, maquinaria y existencias). Para que la protección resulte efectiva en este sector, ciertas garantías exigen una revisión detallada de sus límites y condiciones:
- La cláusula de compensación o fluctuación estacional de existencias permite ajustar el capital de mercancías. Permite elevar automáticamente el capital de mercancías en periodos predeterminados, por ejemplo 15 de agosto al 30 de septiembre. Con un incremento porcentual pactado de antemano, neutralizando el riesgo de infraseguro sin encarecer la prima durante el ejercicio.
- Avería de maquinaria y equipos electrónicos: Las papelerías modernas operan con plotters, prensas de encuadernación, fotocopiadoras multifunción profesionales y sistemas TPV. Estas máquinas sufren averías internas por picos de tensión o fallos mecánicos que las coberturas básicas de daños eléctricos suelen limitar o excluir.
- Rotura de lunas y escaparates: La visibilidad comercial depende de grandes superficies acristaladas. Conviene verificar si la garantía cubre los costes de colocación de lunas provisionales. Esto evita que el negocio quede desprotegido durante la noche, hasta el recambio definitivo.
- Robo y expoliación: Hay que diferenciar claramente el robo mediante fuerza o violencia frente al hurto. El hurto en tienda (desaparición de material sin violencia) suele estar excluido en las pólizas estándar o sujeto a franquicias muy elevadas. Sí debe asegurarse el dinero en efectivo en caja registradora y el transporte de fondos hacia la entidad bancaria.
Contar con medidas de seguridad en un comercio es una obligación para cerrar con tranquilidad.
También influyen el el precio del seguro: Puede leer en el siguiente artículo toda la información al respecto: Medidas de seguridad seguro comercio: Cómo influyen en tu póliza
Responsabilidad civil: proteger el patrimonio frente a terceros
La actividad comercial diaria expone al librero a reclamaciones de clientes, proveedores y empleados. Una póliza sólida debe contemplar distintas vertientes de la responsabilidad civil:
- RC de Explotación: Cubre los daños corporales o materiales causados a terceros dentro del establecimiento, como la caída de un cliente por suelo mojado o el desplome de una estantería de libros.
- RC Locativa: Imprescindible si el local es alquilado. Responde frente al propietario del inmueble si un incendio o una fuga originada en la actividad causa daños al edificio.
- RC Patronal: Protege al titular frente a reclamaciones de sus propios trabajadores por accidentes laborales debidos a falta de medidas de seguridad (por ejemplo, caídas desde escaleras de almacén al manipular bultos pesados).
- Actividades accesorias: Si la librería organiza presentaciones de libros, clubes de lectura, cuentacuentos infantiles o talleres de manualidades. Estas actividades deben declararse expresamente en el cuestionario de suscripción para evitar que la aseguradora rehúse el siniestro por agravación del riesgo no comunicada.
La garantía de pérdida de beneficios: asegurar los ingresos fijos
Un error habitual al asegurar una papelería es centrarse exclusivamente en la reconstrucción del local y la reposición del género. Sin embargo, un incendio o una inundación severa pueden obligar a cerrar el negocio durante semanas o meses. Mientras las puertas permanecen cerradas, los ingresos caen a cero. Sin embargo, los gastos fijos continúan activos: alquiler del local, cuotas de autónomos, salarios, suministros y préstamos bancarios.
La cobertura de pérdida de beneficios (o lucro cesante) indemniza el margen bruto que el negocio deja de percibir o abona una indemnización diaria pactada durante el periodo de paralización. Contar con esta garantía resulta vital para no verse abocado al concurso de acreedores durante las obras de rehabilitación tras un siniestro grave.
Antes de renovar o formalizar la póliza, conviene contactar con agencia o agente de seguros: profesional. para analizar si los capitales asegurados reflejan el valor real de reposición del negocio.
Actuación inmediata tras un siniestro: cómo gestionar el expediente
La forma en que se documentan las primeras horas tras un siniestro determina el éxito de la indemnización final. El empresario debe seguir una disciplina rigurosa para evitar objeciones por parte del perito de la compañía:
- Cumplir el deber de salvamento: La ley exige aminorar las consecuencias del siniestro dentro de lo razonable. Esto implica cerrar llaves de paso, rescatar material que aún no se haya mojado y ventilar el espacio si hay humo.
- No tirar nada sin autorización: Aunque el género inservible estorbe, jamás debe desecharse hasta que el perito de la aseguradora lo haya inspeccionado y contabilizado físicamente. Deshacerse del material dañado anula la prueba material del daño.
- Registro documental exhaustivo: Tome fotografías y vídeos nítidos de todo el género afectado antes de moverlo. Localice facturas de compra recientes, albaranes de entrega y los últimos balances contables o registros de inventario informatizado.
- Plazo de notificación: Dé parte a la aseguradora o a su mediador dentro del plazo legal de 7 días desde que conoció el siniestro, aportando una primera estimación orientativa de los daños.
Un asesoramiento especializado marca la diferencia entre un acuerdo pericial justo que, permita la reapertura rápida y, un conflicto prolongado que amenace la supervivencia comercial de su librería.